 컨텐츠
금융당국과 은행권에서 현금성 살포가 아닌 대출 및 보증금을 통해 무려 103조원의 금액을 지원해준다. 산업은행과 기업은행은 운전자금으로 각각 3조 7천억원, 9조 2천억원을 공급하며 금리인하 혜택은 산업은행이 최대 0.4포인트, 기업은행이 결제성 자금대출에 최대 0.3포인트를 제공해준다.
하지만 이 많은 돈을 지원해준다면 나라의 빚은 어떻게 되고 과거 발표했던 빚탕감까지 감행된다면 얼마나 많은 돈이 풀리는지 알 수가 없을 지경이다. 오늘은 추석 소상공인 지원금 103조원 지급, 어떻게 신청하나 ?에 대한 포스팅입니다.
추석 전 소상공인 지원 103조 발표하다
한국 산업은행 측에선 상담 및 심사를 통해 운전자금 용도로 총 3조 7천억원을 공급하고 최대 0.4포인트의 금리인하 혜택 또한 제공한다. 기업은행은 신규 3조 7천억원과 연장 5조 5천억원으로 총 9조 2천억원의 자금을 공급한다.
신용보증기금은 총 10조 1천억원의 보증을 공급하고 특례보증, 우대보증 프로그램에 대해 심사절차를 간소화하고 보증료, 보증비율, 보증한도 등을 우대한다.
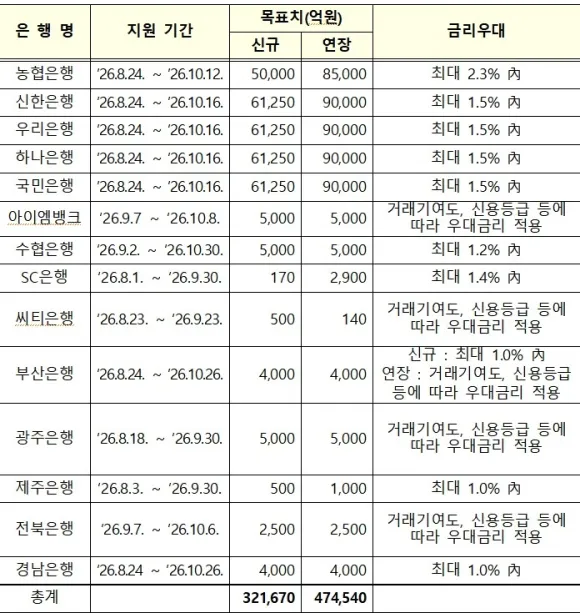
은행권에선 소상공인, 중소기업에 거래기여도, 신용등급 등에 따른 금리우대 등을 반영하여 신규 32조 2천억원, 만기연장 47조 4천억원의 대출을 공급해주기로 결정했다. 지원기간은 4대 시중은행은 8월 24일~10월 16일까지이다.
추석 명절을 앞두고 전통시장 상인회를 통해 총 50억원의 명절자금을 지원하고 상인들에게는 연 4.5%의 금리로 최대 1천만원까지 대출까지 제공한다. 이렇게 지원금이란 명목으로 103조원이라는 엄청난 돈을 풀어버린다면 나라 부채는 어떻게 되고 통화량 증가에 따른 부작용은 어떨까 ?
추석 지원금, 무엇이 문제인가 ?
평범한 직장인들은 이러한 추석 지원 특별대출이나 보증을 받을 수 없다. 정부는 소상공인 뿐만 아니라 대출이 연체된 사람들에게 원금 탕감 정책까지 발표하면서 많은 사람들을 공분하게 했다.
이는 대출을 받아 허리띠를 졸라메면서 열심히 돈을 갚고 사는 사람들에게 모욕이 되는 정책이다. 추석 특별대출 및 특별보증으로 풀리는 103조원이 결국 인플레이션을 자극하고 금리인상을 올리는 한은과 완전 반대로 가는 정책이라 정책과 정책에서 일치감이 없다.
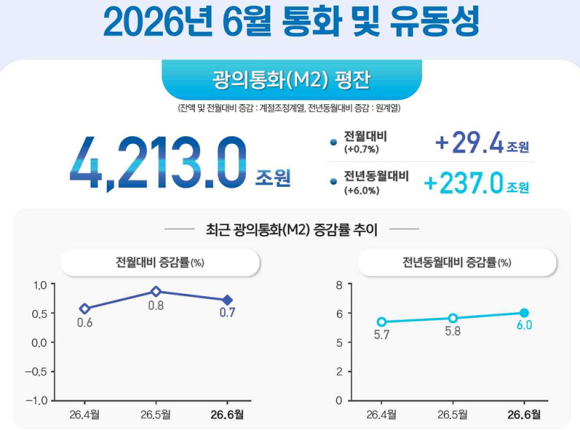
최근 M2 통화량은 4,213조원이다. 이번에 103조원이 풀린다면 무려 2.45%나 상승하는 것이다. 하지만 추석 금융지원에서 새로 찍어내는 돈은 32.2조원 + a으로 나머지 47.4조원은 기존 대출의 만기 연장이다. 그렇기에 약 55.2조원이 풀린다면 M2통화량 상승률은 1.31%이다.
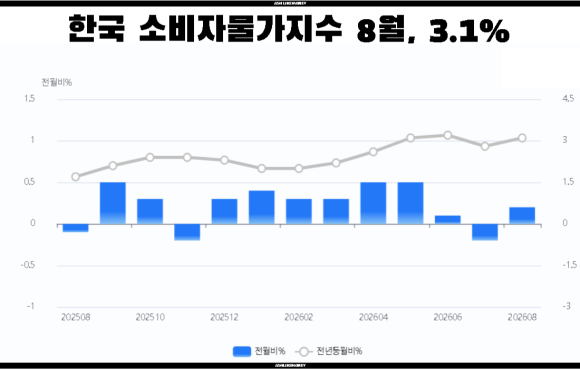
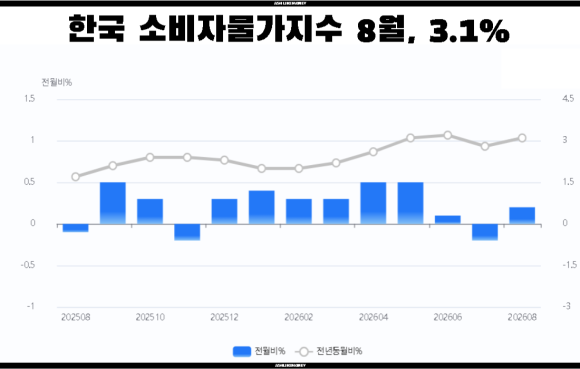
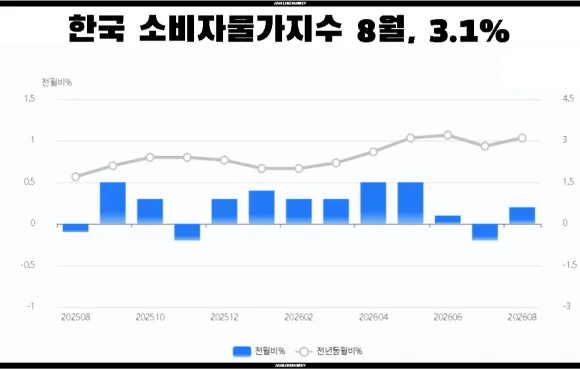
현재 8월 물가상승률이 이미 3.1%이고 목표로 정했던 2.7%를 달성하기 위해서 금리인상을 감행했다. 금리인상이 되면 이자부담이 증가하여 기업 및 가계들의 소비가 줄어들 수 밖에 없다. 하지만 정부가 펼치는 정책은 소비도 증가시킬 만한 방법도 찾으면서 물가를 낮추려고 하니 문제이다.
이번 추석 지원금 대책은 너무 소상공인, 중소기업을 위한 것이고 열심히 사는 사람들을 위한 정책이 아니다. 열심히 빚 갚고 세금 내는 사람들을 위한 정책도 이제는 고려해야 볼 때라고 본다.