 컨텐츠
안녕하세요. 자본주의 밸런스 톨라니 입니다
미국 10년물 국채금리가 최근 큰 폭으로 상승하면서 기준금리 인상에도 큰 영향을 미치고 있는데요.
이에 ‘미국 10년물 국채금리 상승 배경 및 영향 점검’ 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
美 국채 투자주체 변화에 따른 장기금리 영향 점검
출처 : 국제금융센터 고재우 연구원
01. 현황 및 전망
미국 10년물 국채금리는 국채 수급부담 확대 등의 영향으로 큰 폭 상승. 당분간 정부의 국채 발행과 민간의 채권 발행이 확대되면서 고금리가 지속될 가능성
1) 현황
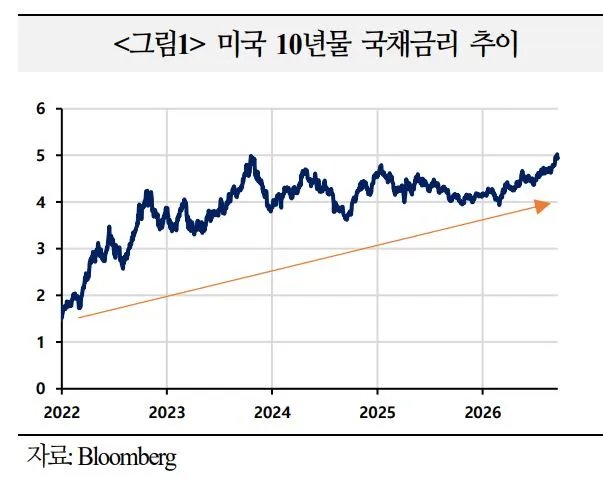
미국 10년물 금리는 연준 양적긴축* (QT) 개시일 (`22.6.1일) 2.91%에서 현재(9.21일) 4.95%로 +204bp 상승. 국채 수급부담 확대가 금리 상승에 상당 폭 기여 * `25.12.1일 종료
ㅇ 10년물 국채-OIS(SOFR) 스프레드※는 같은 기간 21bp에서 현재 39bp로 확대. 이는 국채 유동성 축소 등 수급부담 확대에 따른 금리 상승압력이 커졌음을 의미
※ 국채-OIS 스프레드는 동일만기 국채와 OIS 금리 간의 차이로, 확대될수록 정책금리 기대 외의 국채 수급 부담, 유동성 축소 등에 따른 추가 금리부담이 커졌음을 의미
ㅇ `25년 4월 상호관세 충격 당시 60bp까지 확대된 후 축소됐으나, 현재도 39bp로 QT 개시일(21bp)을 크게 상회해 수급부담은 여전히 높은 수준
2) 전망
내년 정부의 재정적자 확대에 따라 국채 공급이 늘어날 전망이며, 민간도 투자 확대를 위해 채권 발행을 늘릴 가능성이 높아 고금리가 상당 기간 지속될 가능성
ㅇ 미국의 GDP 대비 재정적자는 `26년 6.3%에서 `27년 6.4%로 확대될 전망(Bloomberg IB 전망치 집계). 재정적자 확대에 따라 국채 발행 수요가 확대될 것으로 예상
ㅇ 민간투자 증가율도 `26년 3.9%에서 `27년 4.4%로 확대될 전망(Bloomberg IB 전망치 집계). 투자 확대에 필요한 자금조달을 위해 채권 발행이 늘어날 가능성이 높음
02. 투자주체 변화
미국채* 투자주체가 역내(전체 보유액 중 68%)·역외(32%) 모두 공공에서 민간으로 이동해, 국채 수요가 공급 변화에 민감해지면서 금리 변동성이 확대될 소지
* `26년 2분기 시장성 미국채 발행잔액은 $30.9조(Fed Z.1)
1) 역내: 연준 수요 감소
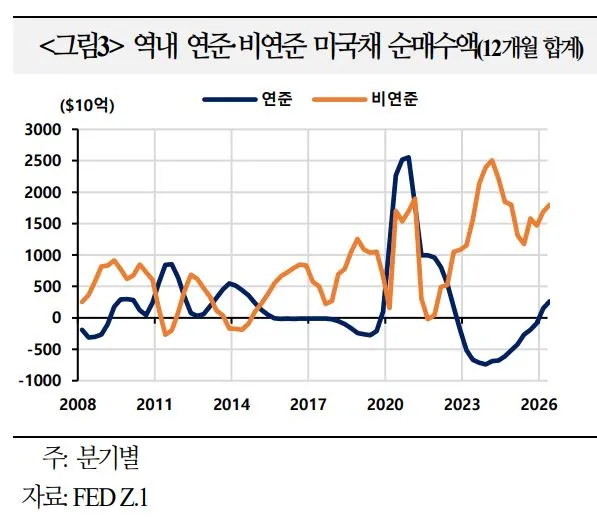
`22.6월 QT 시행 이후 연준의 미국채 수요 감소로 신규 국채 물량에 대한 민간 부문의 소화 부담이 확대되면서 더 높은 금리가 요구(HSBC)
ㅇ `22년부터 연준의 미국채 순매수액이 마이너스로 전환돼 보유액*이 감소하고, 역내에서 차지하는 비중**도 크게 하락<그림3, 4>
* 연준 보유액: `22년초 $6.1조 → `26년 2분기 $4.1조 ** 역내 중 연준 비중: 같은 기간 39.8% → 20.7%
ㅇ 연준의 미국채 보유 축소로 민간 부문이 추가로 소화해야 할 국채 물량이늘어나면서 금리 상승압력이 발생
- BIS2 는 연준의 미국채 보유가 $2,150억 축소 시 이를 민간이 추가로 흡수하기 위해 장기금리가 약 10bp 상승하는 것으로 추정
2) 역외: 민간 의존 심화
역외의 미국채 수요도 금리에 덜 민감한 공공 부문(주로 중앙은행) 에서 금리에 민감한 민간 부문 중심으로 재편(IIF)
ㅇ `22년부터 역외 공공 부문은 미국채 순매수가 정체돼 역외에서 차지하는 비중*이 하락한 반면, 민간 부문은 순매수 확대에 힘입어 비중**이 상승
* 역외중공공부문 비중: `22년초53.2% → `26년7월 40.8% ** 민간부문비중: 같은 기간46.8% → 59.2%
ㅇ 공공 부문은 금리에 상대적으로 덜 민감하게 미국채를 매수·보유하는 반면, 민간 부문은 여타 자산 대비 미국채 금리가 충분히 높아져야만 국채 비중을 확대
- BIS3에 따르면, 국채 수요의 금리 민감도*는 역외 민간 부문이 공공 부문의 13배로, 민간 부문이 금리에 훨씬 민감
* 국채 수요 금리 민감도(100bp 상승 기준): 역외 민간 19.3%, 역외 공공 1.5%
03. 시사점
미국채 수요의 민간 의존도가 높아진 가운데 재정적자 확대에 따른 국채 공급증가 시 추가 물량 소화를 위해 장기금리가 과거보다 더 큰 폭으로 상승할 우려
ㅇ 향후 미국 장기금리는 통화정책 기대 경로뿐 아니라 국채∙회사채 공급, 민간의 수요 등 수급 요인의 영향도 점차 커질 가능성(Barclays)
ㅇ 국채 수급부담 지속 시 향후 연준의 정책금리가 인하될 경우에도 장기금리 하락이 제한되면서 단기금리와 장기금리의 움직임이 차별화될 가능성