 컨텐츠
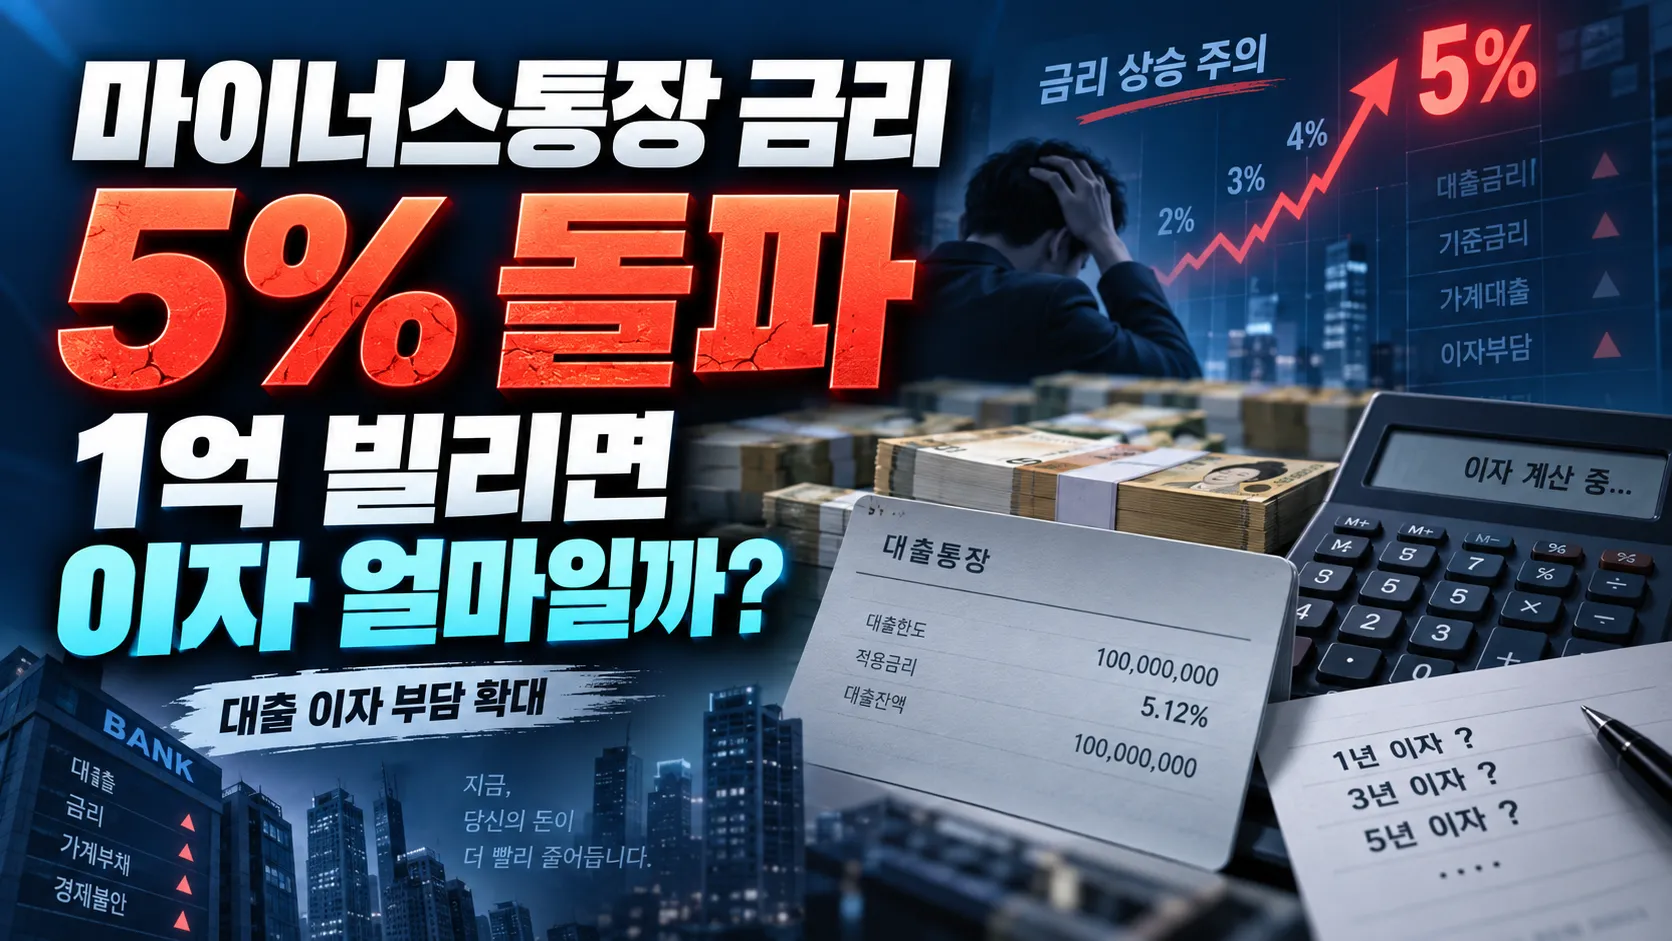
갑자기 목돈이 필요할 때 가장 먼저 떠올리는 금융상품 중 하나가 마이너스통장입니다.
필요할 때 꺼내 쓰고, 여유가 생기면 다시 채워 넣을 수 있어서 일반 신용대출보다 편리하다는 장점이 있죠.
그런데 요즘은 이 편리함의 대가가 꽤 비싸졌습니다.
5대 시중은행의 마이너스통장 평균금리가 결국 연 5%를 넘어섰기 때문인데요.
예전처럼 “일단 한도만 만들어두고 필요할 때 쓰면 되지”라고 생각하기에는 이자 부담이 꽤 커진 상황입니다.
그렇다면 마이너스통장에서 실제로 1억원을 꺼내 쓰면 이자는 얼마나 나올까요?
직접 계산해보겠습니다.
마이너스통장 금리 결국 연 5%를 넘었습니다
9월 17일 금융권 자료를 보면 KB국민·신한·하나·우리·NH농협 등 5대 시중은행의 7월 신규취급액 기준 마이너스통장 평균금리는 연 5.01%로 집계됐습니다.
평균금리가 5%를 넘어선 것은 2025년 1월 이후 약 1년 6개월 만입니다.
2025년 6월 평균금리가 4.48%였으니 약 1년 사이 0.53%포인트 오른 셈입니다.
숫자만 보면 0.5%포인트 정도라 별것 아닌 것처럼 느껴질 수도 있는데요.
대출금액이 커지면 이야기가 달라집니다.
1억원을 빌렸다고 가정하면 금리가 0.5%포인트 오를 때 연간 이자가 단순 계산으로 약 50만원 더 늘어납니다.
물론 5.01%는 어디까지나 평균금리입니다.
실제 적용금리는 개인의 신용점수와 소득, 기존 부채, 은행 거래실적, 우대금리 여부 등에 따라 달라질 수 있습니다.
조건이 좋다면 평균보다 낮은 금리를 받을 수도 있지만, 반대로 5% 중후반이나 그 이상이 적용될 수도 있습니다.
1억원 사용하면 이자가 얼마나 나올까?
가장 궁금한 부분이죠.
연 5.01% 금리로 마이너스통장에서 1억원을 1년 동안 계속 사용한다고 가정해보겠습니다.
계산은 간단합니다.
1억원 × 5.01% = 501만원
연간 이자는 약 501만원입니다.
이를 12개월로 나누면,
501만원 ÷ 12개월 = 약 41만7,500원
한 달 평균 약 41만8천원 정도가 이자로 나가는 셈입니다.
사용금액이 3,000만원이라면 연 5.01% 기준 이자는 약 150만3천원입니다.
한 달 평균으로 계산하면 약 12만5천원입니다.
5,000만원을 사용했다면 연간 이자는 약 250만5천원, 한 달 평균으로는 약 20만9천원입니다.
1억원을 사용하면 앞서 계산한 것처럼 연간 약 501만원, 월평균 약 41만8천원이 됩니다.
만약 실제 적용금리가 연 5.5%라면 부담은 더 커집니다.
1억원 × 5.5% = 550만원
연간 이자는 550만원이고, 월평균으로 계산하면 약 45만8천원입니다.
여기서 중요한 점이 하나 있습니다.
마이너스통장은 한도 전체에 이자가 붙는 것이 아닙니다.
한도를 1억원으로 만들어놓았더라도 실제로 3,000만원만 사용했다면 기본적으로 사용한 3,000만원에 대해서만 이자가 계산됩니다.
또 일반적으로 사용잔액을 기준으로 이자가 계산되기 때문에 사용한 돈을 빨리 다시 채워 넣을수록 이자 부담도 줄어듭니다.
결국 한도가 얼마인지보다 실제로 얼마를 사용하고 있는지가 더 중요합니다.
마이너스통장 금리는 왜 이렇게 올랐을까?
가장 큰 이유 중 하나는 시장금리 상승입니다.
마이너스통장과 신용대출 금리는 은행의 자금조달 비용과 연동돼 움직이는 경우가 많은데요.
관련 지표로 보는 금융채 1년물 금리는 7월 말 기준 3.68%까지 올라 1년 전보다 1.16%포인트 상승했습니다.
9월 17일 기준으로는 4.008% 수준까지 올라온 것으로 나타났습니다.
쉽게 말하면 은행이 돈을 마련하는 비용 자체가 높아졌다는 뜻입니다.
은행 입장에서는 더 비싼 비용으로 자금을 조달해야 하니 신용대출이나 마이너스통장 금리에도 그 부담이 반영될 수밖에 없습니다.
여기에 금융당국의 가계대출 관리도 영향을 주고 있습니다.
은행이 가계대출을 공격적으로 늘리기 어려운 상황에서는 금리를 크게 낮춰 대출 수요를 끌어올릴 유인이 줄어들 수 있습니다.
5대 은행의 마이너스통장 약정한도 가운데 실제 사용된 비율인 한도 소진율은 약 45% 수준을 유지하고 있습니다.
반대로 보면 아직 사용되지 않은 한도가 상당히 남아 있다는 뜻입니다.
증시가 강해지거나 부동산, 생활자금 등의 대출 수요가 다시 늘면 현재 개설된 마이너스통장 한도에서 대출 잔액이 빠르게 늘어날 가능성도 있습니다.
마이너스통장이 편리한 금융상품이라는 점은 분명합니다.
급하게 돈이 필요할 때 별도의 대출 신청 없이 바로 사용할 수 있고, 돈이 생기면 다시 채워 넣을 수도 있으니까요.
문제는 이제 금리가 예전처럼 가볍게 넘길 수준은 아니라는 점입니다.
1억원을 실제로 사용한다고 가정하면 금리 5%만 적용해도 연간 이자는 약 500만원입니다.
매달 평균 40만원이 넘는 돈이 원금을 갚는 데 쓰이는 것이 아니라 순수하게 이자로 빠져나갑니다.
특히 마이너스통장은 통장에 돈이 있으니 내 돈처럼 느껴지기 쉽다는 점도 조심할 필요가 있습니다.
하지만 실제로 사용한 순간부터는 대출입니다.
따라서 마이너스통장을 가지고 있다면 한도가 얼마인지보다 현재 실제 사용금액이 얼마인지 먼저 확인해보는 것이 좋습니다.
여기에 현재 적용금리가 몇 %인지까지 함께 확인해야 합니다.
몇 년 전 낮았던 금리가 머릿속에 그대로 남아 있다면 실제 이자 비용과 생각보다 큰 차이가 날 수도 있습니다.
마이너스통장이 비상자금 역할을 해주는 건 맞습니다.
다만 평균금리가 5%를 넘어선 지금은 편리함만 보고 사용하기보다 실제로 내가 매달 얼마의 이자를 내고 있는지 한 번쯤 계산해볼 필요가 있겠습니다.