 컨텐츠
안녕하세요, 주투형입니다.
오늘은 2년 새 9배 가까이 폭등한 텅스텐 가격 이슈에 대해 작성해보겠습니다.
1. 텅스텐 가격, 2년 만에 9배 폭등
공업의 이빨로 불리는 텅스텐은 자연계에서 녹는점이 가장 높은(3422℃) 금속으로, 국방·반도체·AI 컴퓨팅 등 첨단산업에 필수적인 전략광물입니다.
텅스텐 산업체인의 핵심 가격지표인 파라텅스텐산암모늄(APT)은 2024년 중반 로테르담 시장에서 톤당 300달러 수준이었지만, 2026년 5월에는 약 3000달러까지 치솟아 2년 만에 약 9배 올랐습니다. 원화 기준으로 봐도 같은 기간 텅스텐 정광 가격은 약 201%, APT는 약 190%, 텅스텐 카바이드는 약 178% 상승했습니다.
최근 상황을 보면 중국 텅스텐 가격은 지난 3월 사상 최고치를 찍은 뒤 2분기 큰 폭의 조정을 받았지만, 3분기 들어 여전히 2년 전 대비 약 2배 수준의 높은 박스권을 유지하고 있습니다. 9월 17일 기준 중국산 흑텅스텐 정광 가격은 톤당 40만9300위안으로 2024년 같은 기간보다 197.67% 높은 수준입니다.
2. 텅스텐 가격 왜 이렇게 올랐나
가격 폭등의 핵심 원인은 공급과 수요의 구조적 불일치입니다. 공급 측면에서 중국은 전 세계 텅스텐 매장량의 47%, 생산량의 78%를 차지하는 압도적인 1위 국가인데, 2002년부터 채굴총량통제를 시행하면서 연평균 생산량 증가율이 2.47%에 그치고 있습니다. 여기에 광석 품위 저하와 신규 광산의 긴 개발 기간까지 겹쳐 공급 탄력성이 매우 낮은 상황입니다.
반면 수요는 계속 늘고 있습니다. S&P 글로벌에 따르면 2025년 약 16만2000톤이었던 전 세계 텅스텐 수요는 매년 약 2%씩 증가해 2030년 18만 톤, 2035년 20만2000톤을 넘어설 것으로 전망됩니다. 특히 AI 서버용 PCB 드릴비트, 태양광용 텅스텐 와이어 등 신규 수요가 부상하고 있고, CICC는 2026~2029년 글로벌 텅스텐 수급 격차가 연간 2만2000~2만5000톤(전체 소비량의 13~14%)에 달할 것으로 내다봤습니다.
여기에 미국의 텅스텐 스크랩 수출 1년 금지, 영국의 자국 광산 재가동 투자, 베트남·짐바브웨의 수출 제한 움직임 등 각국의 전략광물 확보 경쟁까지 가세하면서 글로벌 유통 물량 자체가 줄어드는 효과도 나타나고 있습니다.
3. 중국 상장사 순이익 25배 급증
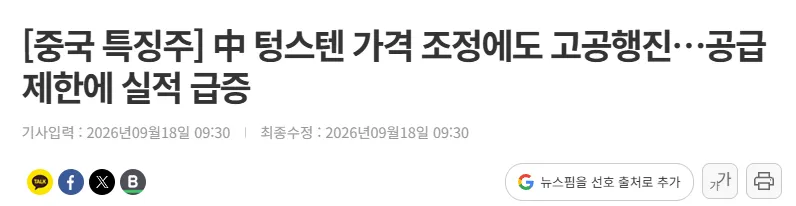
이런 흐름은 중국 텅스텐 관련 상장사들의 실적에 고스란히 반영되고 있습니다. 낙양몰리브덴은 상반기 순이익이 전년 대비 86.27% 늘었고 텅스텐 사업 매출은 187.97% 증가해 사상 최대치를 기록했습니다. 샤먼텅스텐 순이익도 127.04% 늘었으며, 특히 광둥샹루텅스텐은 상반기 매출이 182.85%, 순이익은 무려 2522.40% 급증했습니다. 이 여파로 관련 종목들의 주가도 올해 들어 최대 150% 가까이 상승했습니다.
4. 국내 텅스텐 관련주
국내에는 텅스텐 원광을 직접 채굴하는 대형 업체는 없지만, 텅스텐을 소재·부품으로 가공해 활용하는 기업들이 관련주로 꼽힙니다.
1) 후성
- 국내 유일의 불소화합물 전문기업으로, 반도체 미세공정의 핵심 증착용 소재인 육불화텅스텐(WF6)을 생산합니다. AI 반도체 수요 확대로 첨단 공정용 텅스텐 소재 수요가 늘어날수록 함께 수혜가 기대되는 종목입니다.
2) 와이지원
- 엔드밀·드릴·탭 등 절삭공구를 만드는 토탈 툴링 솔루션 기업으로, 고급 텅스텐 카바이드 소재를 사용한 드릴 제품 라인업을 보유하고 있습니다. 텅스텐 카바이드 원가 상승이 부담 요인이 될 수도 있지만, 초경공구 시장에서의 지위를 감안하면 업황과 연동해 주목받는 종목입니다.
3) 풍산
- 동(구리) 및 동합금 기반의 신동사업과 탄약 중심의 방산사업을 함께 영위하는 기업입니다. 탄약 부분품 중 하나로 텅스텐 관통자를 생산해 국내외에 공급하고 있는데, 텅스텐 카바이드는 밀도와 경도가 높아 장갑 관통탄의 핵심 소재로 쓰입니다. 방산 수요 확대와 텅스텐 가격 이슈가 겹치는 지점에 있는 종목입니다.
5. 주투형 VIEW
이번 텅스텐 랠리는 단기 수급 왜곡이 아니라 중국의 구조적 공급 제약과 AI·반도체·방산 등 신규 수요 확산이 겹친 결과라는 점에서 메모리 반도체 슈퍼사이클과 비슷한 성격을 가진다고 봅니다. 다만 국내에는 텅스텐을 직접 채굴하는 상장사가 없다 보니, 중국 텅스텐 광산주처럼 원가 상승이 곧바로 이익 증가로 연결되는 구조는 아니라는 점을 유의해야 합니다.
※투자추천이 아니며 투자에 대한 책임은 본인에게 있습니다.