 컨텐츠
안녕하세요. 자본주의 밸런스 톨라니입니다.
지난 18일 일본중앙은행은 9월 통화정책회의를 통해 금리를 25bp 인상을 단행하였습니다. 6월에 이어 추가로 인상하였는데요.
이에 ‘BOJ 9월 통화정책회의 결과 및 평가’ 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
BOJ 9월 통화정책회의 결과 및 평가
출처 : 강영숙 선진경제부장 / 남경옥 부전문위원
01. 회의 결과
일본은행(BOJ)은 9월 회의에서 정책금리를 25bp 인상(1.00%→1.25%). 6월 이후 3개월만의 추가 인상으로 1990년 이후 가장 빠른 속도
1) 정책 결정
일본은행은 7:2 찬성 다수1로 정책금리(콜금리 운영목표)를 31년래 최고 수준인 1.25%로 인상
ㅇ 일본은행은 정책결정문에서 금융 환경은 여전히 완화적으로 정책 금리를 계속 인상하고 금융 완화 정도를 조정해 나갈 방침이며 조정 시점과 속도에 대해서는 기본적인전망이 실현될 확률이나 위험을 점검하며 검토할 것이라고 언급
2) 경기판단
일본 경제가 일부 약세에도 불구 완만한 성장세를 이어가고 있다는 기존 판단을 유지하는 한편 유가 상승, 엔화약세 등에 따른 물가 상방 위험을 지속 경계
ㅇ 특히 기조 물가 상승률이 2%에 근접함에 따라 이를 2% 부근에서 안정시키는 것이 중요해 졌다고 강조하고 기조 물가 상승률이 2%를 상회할 위험을 언급
❶생산자물가의 높은 전년비 상승률 지속,
❷기업간 거래가격 상승압력이 소비자물가로 전이 시작,
❸중장기 기대인플레이션의 상승 등을 기조 물가의 2% 접근 배경으로 제시
02. 기자 회견
우에다 총재는 기자회견에서 정책 국면이 변화했다고 평가했지만 금리 인상 가속을 시사하는 결정적 발언은 없었던 것으로 평가
1) 정책 결정
금일 금리 인상은 물가를 2% 근처에서 안정시키기 위한 선제적 조치. 인상 속도나 폭은 물가에 달려 있으며 어떠한 옵션도 배제하지 않고 있다고 언
급
ㅇ 통화정책은 환율 조정이 아니라 물가 안정을 목표. 금융여건 완화 정도가 줄어 들고 있어 급격한 금리 인상으로 자산가격의 급변동을 초래하지 않는 것이 중요
ㅇ 2명의 반대표에 대해 심의위원간 견해차는 있을 수 있다는 인식. 중립 금리, 최종금리는 특정하기 어렵고 금리수준은 물가, 경제 여건을 감안해 판단할필요
2) 물가 환경
기조적 물가상승률이 2% 물가 목표에 가까워지고 있으며 2%를 넘어설 위험도 있어 정책 환경이 변화했다고 강조
ㅇ 7월 회의 이후 최근 중동 정세 악화, AI 수요 호조, 견고한 임금 지표 등은 물가 상승 압력이 확대되고 있음을 시사
ㅇ 에너지 비용 상승세가 지속되면 물가 상승 압력이 커질 수 있으며 해외 통화 정책도 환율 변동 등 다양한 경로를 통해 영향을 미칠 수 있어 예의 주시
03. 시장반응
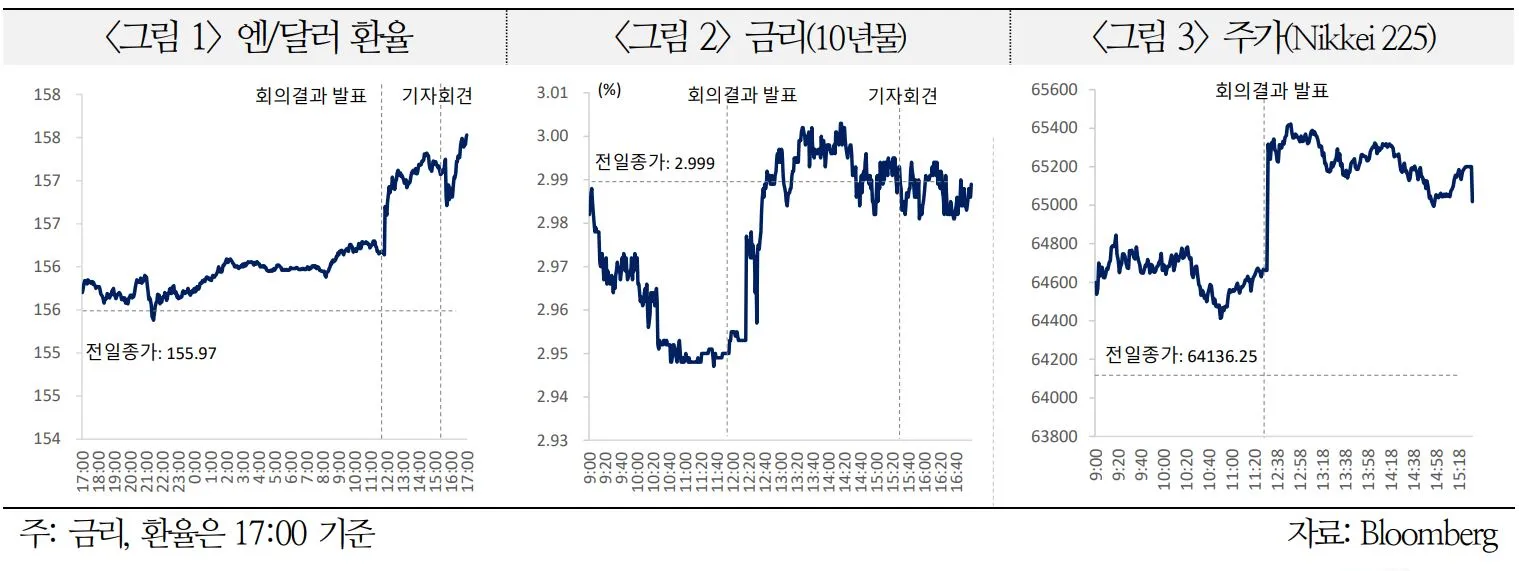
금리 인상은 예상에 부합했으나 2명의 반대표, 우에다 총재의 신중한 태도 등이 다소 dovish하게 해석되어 기자 회견 중 엔화 약세, 금리 하락
1) 환율
엔/달러 환율은 8월 CPI가 예상을 하회한 가운데 2명의 금리 인상 반대표, 기자회견에서도 뚜렷한 매파적 신호는 없었던 것으로 상승(155.97→157.53)
2) 금리
국채(10년물) 금리는 미 장기금리 및 국제유가 하락으로 오전 하락을 보이다 일본은행 성명문 발표 후 상승했으나 기자 회견 중 상승폭 축소(2.999%→2.989%)
3) 주가
주가(Nikkei225)는 금리 인상이 선반영된 가운데 미 주가 상승, 중동 긴장 완화 기대 등에도 영향을 받으며 상승(64136.25→65018.95)
04. 종합 평가
일본은행 금리 인상의 쟁점은 ‘유무’가 아니라 ‘속도’이며 9월 인상은 엔화 약세를 막기 위한 최소한의 조치. 12월 회의에서 추가 금리 인상 가능성
ㅇ 인상 간격이 짧아진 배경으로 미국의 압박이 작용했을 것이란 견해가 많지만 7월 회의도 매파적 색채가 강한 내용이었으며 경제 환경은 9월 인상을 뒷받침
– 8월 기업물가 상승률(7.6%, 전년비)은 시장 예상을 상회했으며 7월분도 상향 수정 (7.2%→7.7%). 소비자물가 상승률도 신선식품∙에너지 제외 시 2%에 근접
– 2분기 GDP 성장률이 상향 수정(1.1%→1.4%, 전기비 연율)되고 실질 임금 상승률 (7월 2.4%, 전년비)이 7개월 연속 플러스를 기록하는 등 성장 여건도 긍정적 1.25%로 인상 후에도 정책 금리는 일본은행의 중립금리 추정 범위(1.1~2.5%) 하한 부근으로 추가 인상 여지는 남아있으며 환율이 엔저 방향으로 되돌아갈 가능성도 있어 시장 참가자들은 빠르면 12월중 추가 금리 인상을 전망
– 대외 환경은 유가 상승으로 무역적자가 지속되고 Fed의 추가 금리 인상이 전망 되고 있어 수급, 금리 양면에서 엔저 수정이 어려운 환경이 되고 있는 모습
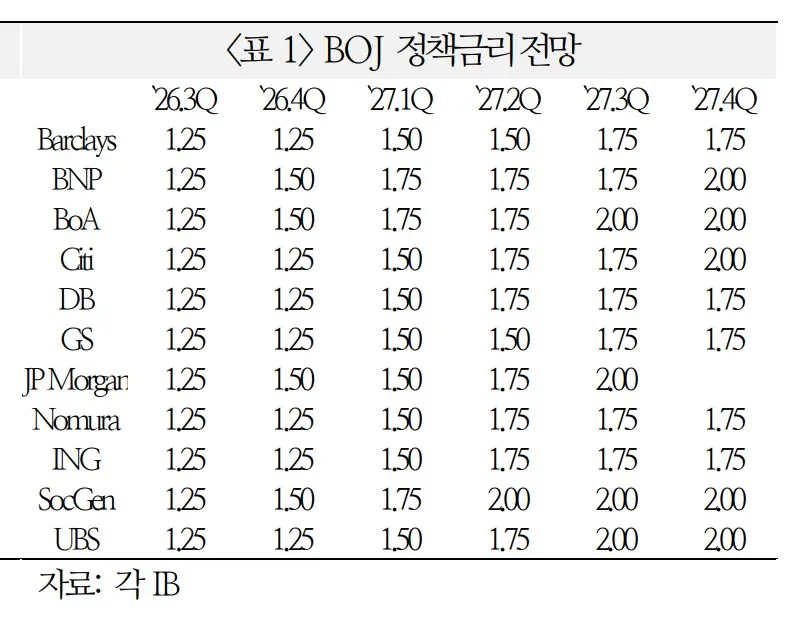
ㅇ 분석기관들은 대부분 일본은행이 `27.7월까지는 금리를 1.75%로 끌어올릴 것으로 예상하고 있으며 회의 이후에도 OIS 반영 `27.7월까지의 금리 인상 확률은 대체로 불변