 컨텐츠
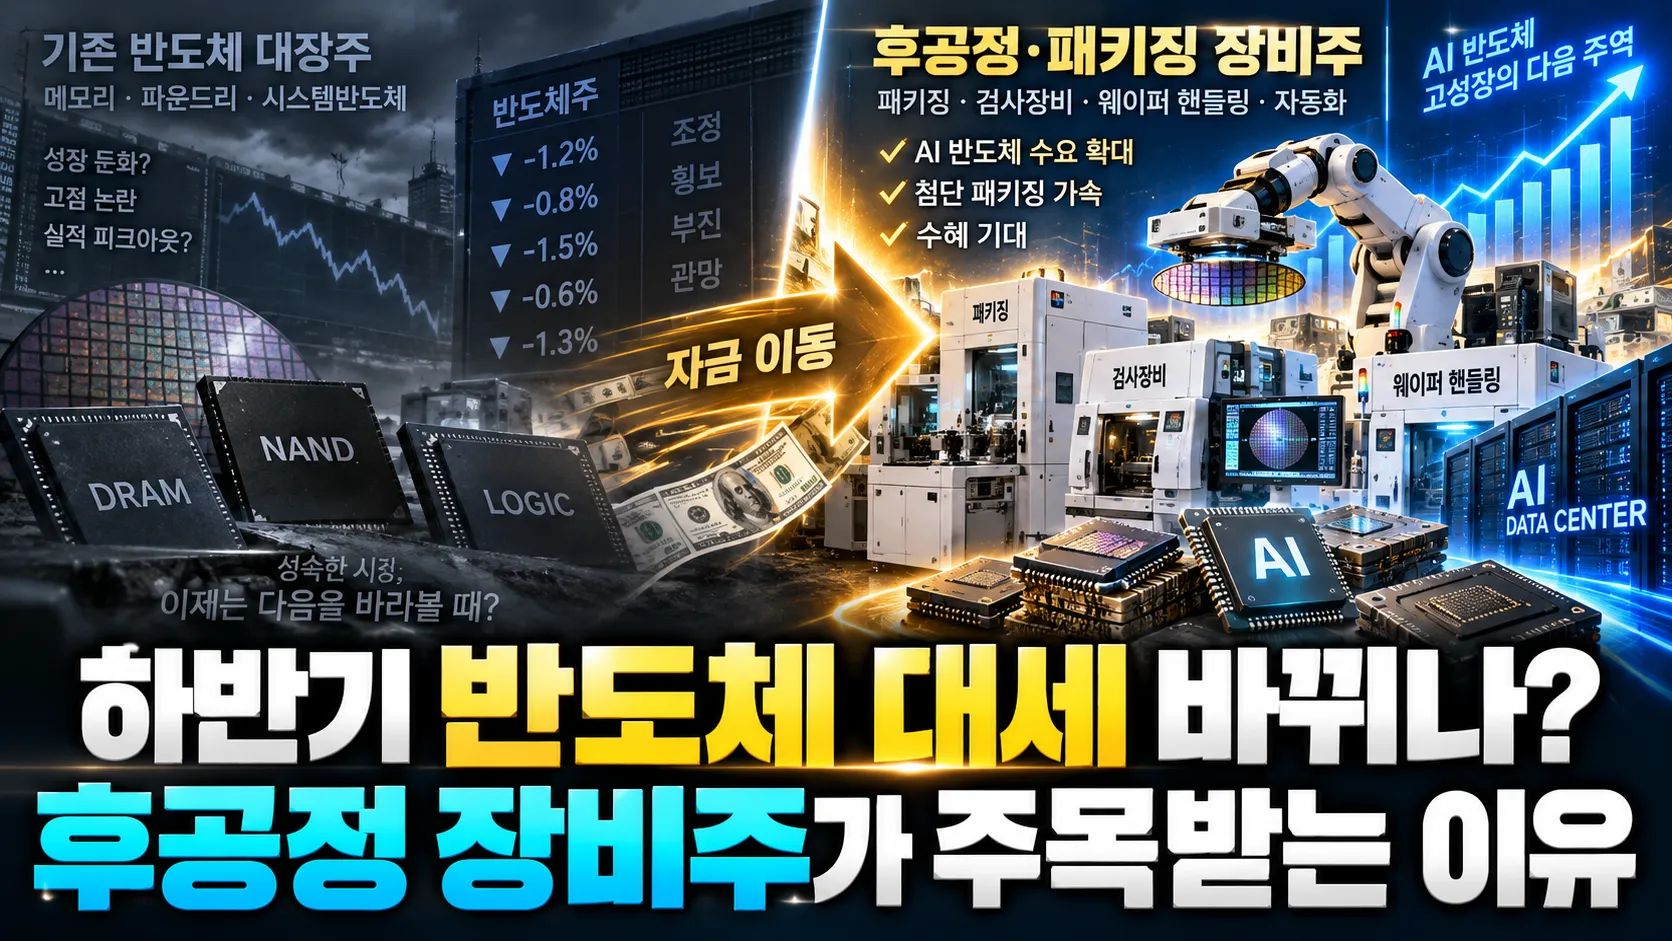
수익이 꼭 주도주에서만 나오는 건 아닙니다.
한 종목만 계속 보고 있다 보면 정작 옆에서 먼저 움직이는 종목을 놓칠 때가 있습니다.
특히 시장이 잠깐 쉬어가는 구간에서는 돈이 사라지는 게 아니라 다른 재료로 이동하는 경우가 많습니다.
요즘 반도체 시장도 비슷해 보입니다.
삼성전자와 SK하이닉스가 숨을 고르는 동안 일부 후공정 장비주는 오히려 강하게 움직이고 있기 때문입니다.
왜 지금 반도체 후공정을 봐야 할까?
AI 반도체는 이제 단순히 칩을 더 작게 만드는 것만으로 성능을 끌어올리기 어려워졌습니다.
GPU, ASIC, HBM처럼 서로 다른 칩을 얼마나 빠르고 효율적으로 연결하느냐가 점점 더 중요해지고 있습니다.
대표적인 사례가 TSMC의 CoWoS입니다.
여러 개의 SoC와 HBM을 하나의 패키지 안에서 연결해 성능을 높이는 방식입니다.
TSMC 역시 2026년에도 첨단 패키징 투자를 이어가고 있습니다.
2분기 컨퍼런스콜에서는 패키징과 테스트를 포함한 후공정 투자가 장기적으로 전체 CAPEX의 10~20% 수준이 될 수 있다고 설명했습니다.
“겨우 20%인데 그렇게 중요한가?”
이렇게 생각할 수도 있습니다.
하지만 중요한 건 비중보다 공정의 복잡도가 얼마나 빠르게 올라가고 있느냐입니다.
칩을 더 얇게 만들고,정밀하게 자르고,여러 층으로 쌓고,서로 연결하고,세정하고,
마지막으로 제대로 작동하는지 검사해야 합니다.
HBM4처럼 적층 구조와 인터페이스가 복잡해질수록 이 과정 하나하나의 난도도 높아집니다.
결국 필요한 장비 종류와 정밀도도 함께 올라갈 수밖에 없습니다.
과거 반도체 장비주의 핵심이 전공정 미세화였다면, 이제는 패키징과 테스트도 또 하나의 성장축으로 커지고 있는 것입니다.
지금 뜨는 반도체 후공정 장비주는?
먼저 피에스케이홀딩스입니다.
세 종목 가운데 가장 전형적인 첨단 패키징 장비주에 가깝습니다.
핵심 장비는 리플로우와 디스컴입니다.
SK증권은 2026년 CoWoS와 HBM 투자가 확대되면서 리플로우와 디스컴 장비 수요도 함께 늘어날 것으로 전망했습니다.
리플로우는 쉽게 말해 칩과 기판을 붙이는 공정입니다.
열을 가해 솔더 범프를 녹인 뒤 칩과 기판을 전기적으로 연결합니다.
디스컴은 공정 과정에서 남은 미세 잔여물을 제거하는 세정 공정입니다.
잔여물이 남으면 접합 불량으로 이어질 수 있기 때문에 고집적 패키징으로 갈수록 중요도가 높아질 수 있습니다.
피에스케이홀딩스는 결국 HBM과 CoWoS 투자가 얼마나 빠르게 늘어나는지가 핵심입니다.
이오테크닉스 HBM 고적층화와 레이저
이오테크닉스의 강점은 레이저 장비입니다.
그루빙부터 다이싱, 커팅, 어닐링까지 레이저를 활용하는 공정 범위가 상당히 넓습니다.
특히 HBM이 고적층화될수록 웨이퍼를 더 얇고 정교하게 가공해야 합니다.
이 과정에서 웨이퍼 절단 난도도 함께 올라갑니다.
그래서 그루빙과 다이싱 같은 정밀 레이저 공정의 중요성이 커지고 있습니다.
원문 기준 2026년 매출 전망은 4,948억원, 영업이익 전망은 1,309억원입니다.
실적 성장 기대가 큰 만큼 시장의 관심도 높지만, 주가가 빠르게 오른 구간에서는 밸류에이션 부담도 함께 확인할 필요가 있습니다.
디아이 이번에는 검사 장비다
디아이는 앞의 두 기업과 성격이 조금 다릅니다.
핵심은 테스트 장비입니다.
자회사 디지털프론티어를 통해 HBM 웨이퍼 테스트 장비를 공급하고 있습니다.
HBM은 여러 개의 메모리 칩을 쌓는 구조이기 때문에 불량을 제대로 걸러내는 과정이 매우 중요합니다.
칩을 여러 층 쌓은 뒤 마지막에 문제가 발견되면 손실이 더 커질 수 있기 때문입니다.
그래서 적층 수가 높아질수록 검사 정밀도와 테스트 중요성도 함께 올라갑니다.
원문 기준 디아이는 2026년 2분기 연결 매출 1,686억원, 영업이익 396억원을 기록했습니다.
앞으로는 기존 수주보다 추가 수주가 얼마나 이어지는지를 보는 것이 더 중요할 수 있습니다.
세 종목 한 번에 정리하면
피에스케이홀딩스
핵심 장비
리플로우, 디스컴
연결되는 투자
HBM, CoWoS
확인할 변수
고객사 CAPEX
이오테크닉스
핵심 장비
그루빙, 다이싱
연결되는 투자
HBM 고적층화
확인할 변수
밸류에이션과 신규 고객 확대
디아이
핵심 장비
웨이퍼 테스트, 번인 테스트
연결되는 투자
HBM4 검사
확인할 변수
추가 수주
후공정 장비주가 다 같이 오르지 않는 이유
여기서 자주 하는 착각이 하나 있습니다.
후공정이 뜨면 관련 장비주가 전부 같이 오를 거라고 생각하는 것입니다.
실제로는 그렇지 않습니다.
장비마다 발주 시점이 다르고,
고객사가 다르고,
매출에 잡히는 시점도 다릅니다.
피에스케이홀딩스는 CoWoS와 HBM 패키징 CAPEX가 가장 직접적인 변수입니다.
이오테크닉스는 레이저 장비가 신규 고객사로 얼마나 확대되는지, 실제 공급량이 얼마나 늘어나는지를 봐야 합니다.
디아이는 이미 대형 수주가 실적에 반영되고 있는 만큼 앞으로 추가 수주가 얼마나 나오는지가 중요합니다.
결국 같은 후공정 장비주라고 해도 움직이는 이유가 다릅니다.
그래서 단순히 “HBM 수혜주”라는 이름만 보고 접근하면 생각보다 어려울 수 있습니다.
소부장 투자가 어려운 이유
개인 투자자가 가장 힘든 부분도 여기입니다.
기업별 수주 상황을 실시간으로 정확하게 파악하기 어렵습니다.
대형 반도체 기업이 투자를 늘린다는 뉴스가 나왔다고 해도 실제로 어떤 장비 업체가 어느 시점에 얼마만큼 수주하는지는 또 다른 문제입니다.
수주가 나와도 매출 인식까지 시간이 걸릴 수 있고, 예상했던 장비가 채택되지 않을 수도 있습니다.
그래서 소부장 투자가 어렵습니다.
산업 방향은 맞췄는데 종목 선택에서 틀리는 경우가 생각보다 많습니다.
주린이라면 ETF도 방법이다
이런 개별 종목 분석이 어렵다면 ETF로 접근하는 것도 하나의 방법입니다.
개별 종목보다 폭발적인 수익률은 낮을 수 있지만 특정 기업의 수주 실패나 실적 충격에 대한 부담은 줄일 수 있습니다.
실제로 저 역시 개별 소부장 종목을 잡았다가 여러 번 크게 흔들린 경험이 있습니다.
삼성전자와 SK하이닉스 같은 대형 반도체 기업까지 함께 담고 싶다면 TIGER 반도체TOP10 같은 ETF를 활용하는 방법도 있습니다.
결국 중요한 것은 내가 개별 기업의 실적과 수주를 얼마나 깊게 추적할 수 있느냐입니다.
그게 어렵다면 굳이 한 종목에 집중할 필요는 없습니다.
삼전닉스가 쉬어도 반도체 시장이 끝난 건 아니다
삼성전자와 SK하이닉스가 오늘은 조금 움직였지만 여전히 박스권에서 답답한 흐름을 보이고 있습니다.
그렇다고 반도체 전체가 끝난 것은 아닙니다.
오히려 주도주가 잠깐 쉬어갈 때 주변을 보면 다음 자금이 어디로 이동하는지 보일 때가 있습니다.
지금 반도체에서는 후공정 장비주가 그런 후보 가운데 하나라고 생각합니다.
다만 후공정이라는 단어 하나로 묶어 보면 안 됩니다.
본딩,레이저,패키징,세정,
테스트처럼 세부 공정마다 수혜 시점과 실적 구조가 다르기 때문입니다.
개별 종목까지 분석하기 어렵다면 ETF로 넓게 접근하는 것도 충분히 가능한 방법입니다.
결국 주도주만 바라보기보다 반도체 산업 안에서 돈이 어디로 이동하고 있는지를 보는 것이 더 중요해 보입니다.