 컨텐츠
안녕하세요. 자본주의 밸런스 톨라니 입니다.
지난 주 미국 증시는 연준의 금리인상으로 인하여 불확실성이 높아 졌는데요.
이에 ‘주간 글로벌 투자 자금 흐름 ('26.9.10 (목) ~ 9.16 (수))’ 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
주간 글로벌 투자 자금 흐름 ('26.9.10 (목) ~ 9.16 (수))
북미를 중심으로 주식펀드 유입 확대, 채권펀드 유입 지속
출처 : 배기원 / 박승민 책임연구원
01. 주식
북미를 중심으로 유입 확대(+$28억 →+$98억 →+$793억)
1) 북미
유입 전환(-$60억 → -$33억 → +$642억): 미국 주식시장은 연준의 금리 인상으로 단기 조정 압력이 존재하나, 과거 완만한 금리 인상 사례처럼 이후 회복세를 나타낼 가능성. 국채금리의 지속적 상승으로 재무구조가 취약한 기업의 부담이 커질 수 있으나, 견조한 소비와 기업 실적, AI 관련 투자 확대 및 생산성 향상에 대한 기대를 고려하여 S&P500의 연말 목표치를 8,100으로 유지(HSBC)
2) 서유럽
유출 전환(+$8억 → +$3억 → -$6억): 영국 주식시장은 기술주 비중이 낮고 에너지·원자재 비중이 높아, 단기적으로 AI 관련 불확실성과 유가 불안이 FTSE100 지수에 긍정적으로 작용할 가능성. 고금리와 인플레이션 압력 등 거시경제 여건은 우호적이지 않으나, 주요국 대비 저평가 매력이 크고 자금 유입이 거의 없었던 만큼 수급 측면의 부담도 적은 것으로 판단(Barclays)
3) 신흥국
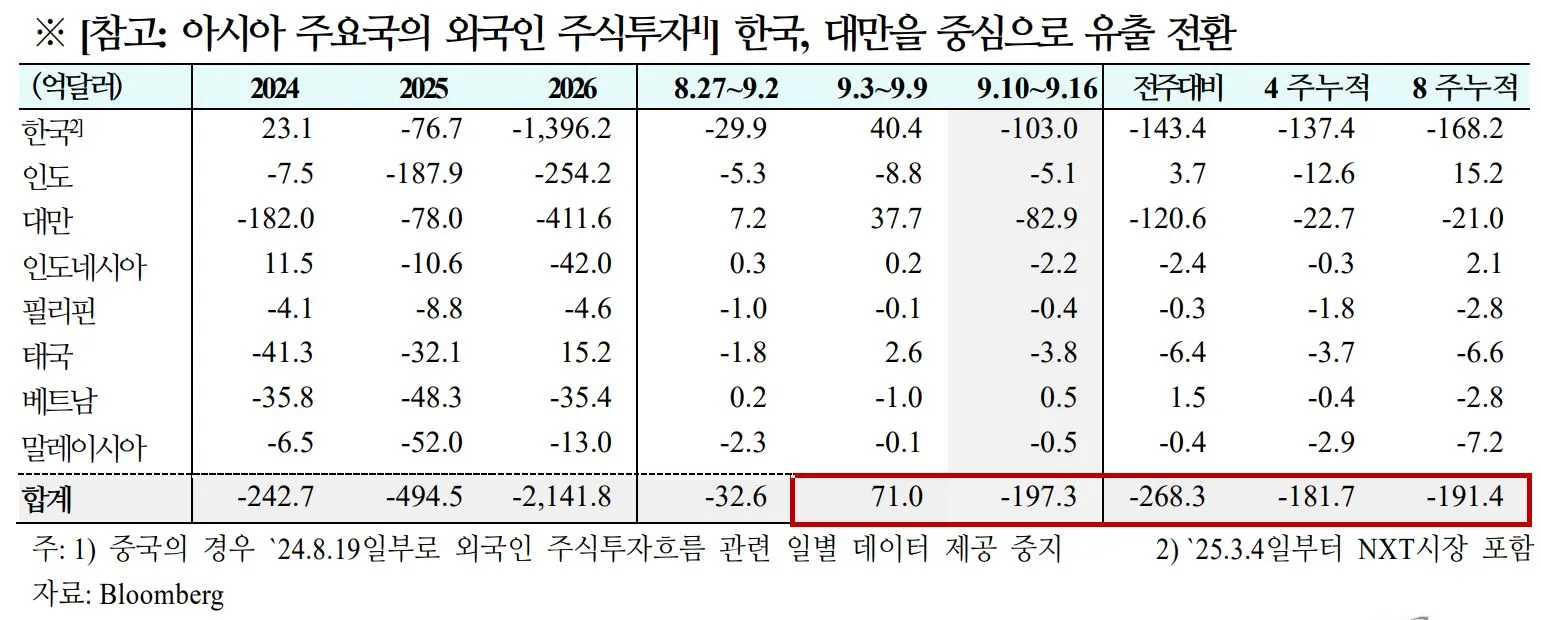
유입 지속(-$54억 → +$15억 → +$14억): 인도는 견조한 내수와 기술 혁신을 바탕으로 구조적 성장세를 이어가고 있으나, 타 신흥국 대비 높은 주가 수준은 글로벌 투자자에게 부담 요인으로 작용. 중국은 소비 회복세가 상대적으로 미진한 만큼, AI 및 수출 선도 기업 등 구조적 성장주와 은행 등 고배당 방어주를 함께 편입하는 바벨 전략이 유효할 것으로 판단(UBS)
02. 채권
북미를 중심으로 유입 지속(+$183억 →+$175억 →+$98억)
1) 북미
73주 연속 유입(+$157억 → +$112억 → +$71억): 미국 국채시장은 연준의 기준금리 인상으로 장단기 금리차가 축소되는 모습. 다만 이번 FOMC 결정은 통화정책의 매파적 선회라기보다 견조한 경제 상황을 반영해 정책 기조를 미세조정한 것으로 판단. 향후 물가지표가 시장 예상치를 하회하거나
견조한 경제 성장세로 중립금리가 상향 조정될 경우, 장단기 금리차는 다시 확대될 가능성(Barclays)
2) 서유럽
유출 전환(-$15억 → +$16억 → -$3억): 영란은행은 기준금리를 3.75%로 동결하는 한편, 국채의 직접 매각 규모를 축소하고 초장기채 매각을 중단하는 등 양적긴축 정책을 일부 수정하면서 장기금리가 하락하는 모습. 다만 시장은 높은 에너지 가격을 감안해 11월 금리 인상 가능성을 80~85%, 향후 1년간 약 100bp 수준의 추가 긴축을 가격에 반영하는 모습(HSBC)
3) 신흥국
7주 연속 유입(+$11억 → +$39억 → +$30억): 브라질 중앙은행은 기준금리를 13.75%로 결정하며 5회 연속 금리 인하를 단행했으며, 인플레이션 기대가 크게 변하지 않는 한 점진적인 금리 인하 기조가 이어질 전망. 반면 멕시코는 미국과의 금리 격차가 축소된 상황에서, 추가 금리 인하 시 환율 불안과 물가 우려를 초래할 수 있어 다음주 기준금리를 동결(6.50%)할 것으로 전망(Morgan Stanley)
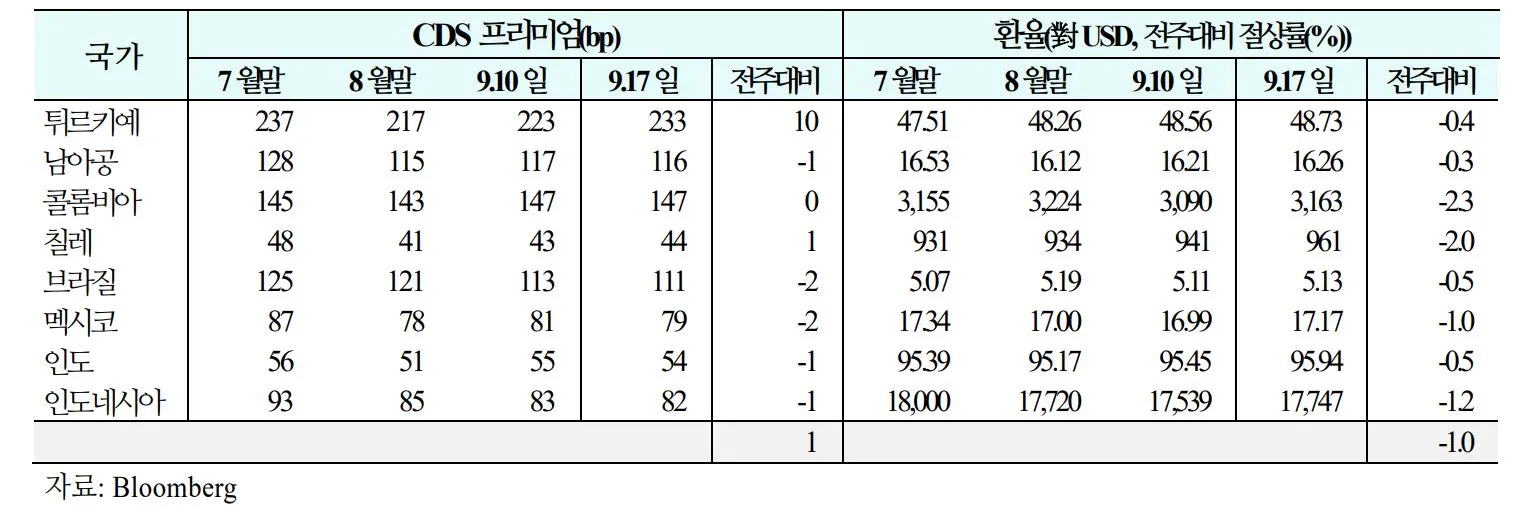
03. 주간 신흥국 CDS 및 환율 동향('26.9.11(금) ~ 9.17(목))
1) CDS
신용위험은 튀르키예 등을 중심으로 상승(주간 평균 등락폭:+0bp→+2bp→+1bp
2) 환율
통화가치는 콜롬비아, 칠레 등을 중심으로 하락(주간평균절상률:+0.3%→-0.2%→-1.0%