 컨텐츠
SK이노베이션은 한국의 대표적인 정유기업으로 정유사 중에선 큰형님이라고 불린다. 에스오일 역시 SK이노베이션의 성과급이나 임금협상이 나오는 것을 보고 참고하고 있을 정도이다. 최근 정유사들의 담합 의혹 역시 SK이노베이션과 현대오일뱅크에서 이루어진 것이고 나머지 2개의 정유사들은 SK이노베이션을 따라 간 것이다.
최근 SK이노베이션이 미쳐날뛰고 있다. 근데 이제 사업도 접고 배터리 회사인 SK온에 몰두하여 뒷방 늙은이가 된 SK이노베이션이 이렇게 오르는 것도 의아할 것이다. 오늘은 SK이노베이션 주가 폭등 중, 그러나 이제 고점이라는데에 대한 포스팅입니다.
SK이노베이션이 오르는 이유 ?
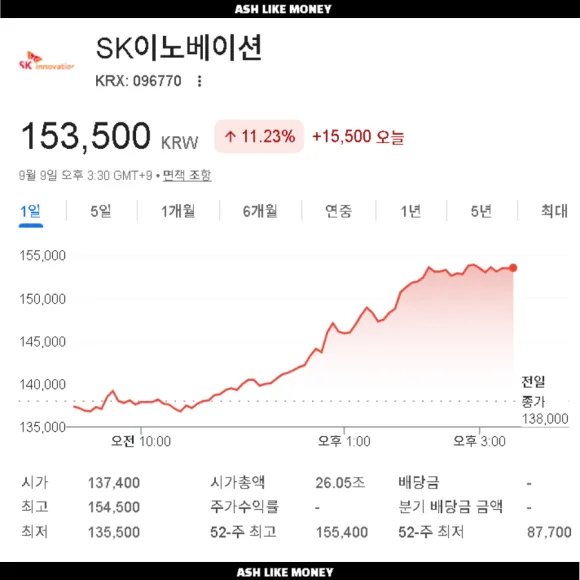
최근 SK이노베이션은 4거래일 연속 상승 흐름을 알 수 있다. 8월 28일부터 급등하여 8월 30일 7%, 9월 1일 8%, 9월 9일 10% 이상까지 상승하여 15만원까지 올랐다. SK이노베이션 같이 성장성이 기대되지 않는 에너지 회사가 이렇게 오른다는 것은 실적 뿐만 아니라 특별한 이유가 있기 때문이다.
전쟁 이슈로 인해 국제유가가 상승하고 정제마진 흐름이 좋아지면서 SK이노베이션의 기존 정유 사업 가치가 부각되었다. 현재 기름값이 1,800~1,900원까지 오르면서 정제마진이 대략 20달러~30달러까지 평가받고 있다. 원래 손익분기점이 배럴당 4~5달러인데, 이를 5~6배를 초과하는 성과를 냈다.
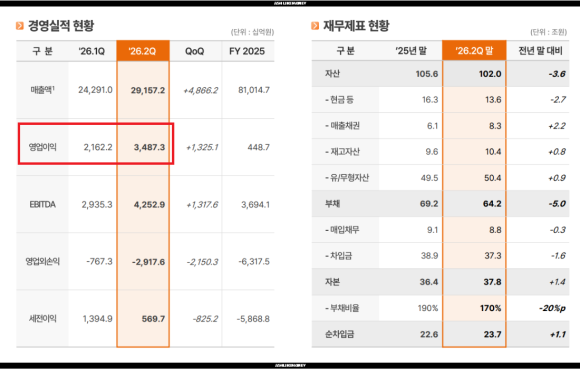
그래서 영업이익이 6조를 돌파할 것을 기대하고 있다. SK온이 과거 부진이 계속 되면서 SK이노베이션이 SK온의 적자를 매꾸어주어 SK이노베이션이 힘을 못 쓰고 있었다. 하지만 SK온이 대형 배터리 공급 계약 확대와 수익성이 개선되면서 모회사 SK이노베이션이 상승할 수 있었다.
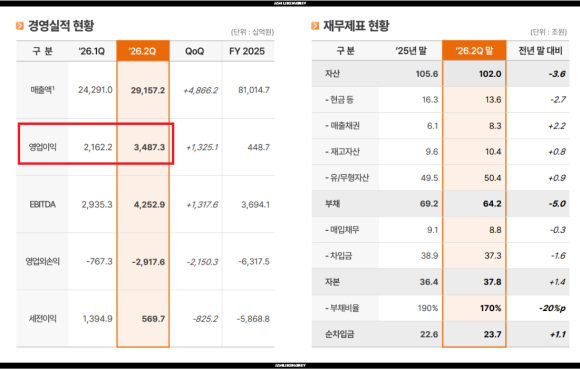
그동안 SK온이 SK이노베이션의 금쪽이었다. 22년 9,900억 적자, 23년 1조 적자, 24년 1조 1,270억, 25년 9,319억으로 약 4조원이나 적자가 지속되었다. 전기차 시장이 생각보다 저성장이 지속되었고 공장을 짓고 가동하기 전까지 비용도 증가하였다. 또한, 중국 배터리 회사가 엄청난 원가와 벨류체인으로 배터리 시장을 장악하여 그동안 짓눌려 있었다.

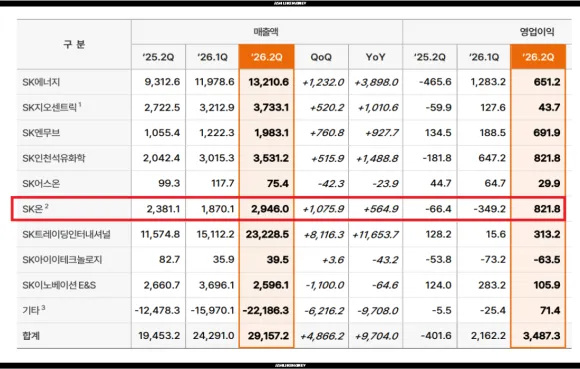
그래도 SK온이 최악의 구간을 지나며 적자의 방향이 개선되고 있다. 최근 SK온이 집중하는 분야가 ESS이고 AI데이터센터 수혜로 떠오르면서 미국과 수주에 성공하였다. 그래서 생산 효율 개선, 미국 공장 가동 안정화, 전기차 해외 수요도 증가하는 추세라 향후 몇 년 안에 돈을 벌 수 있을 것으로 보고 있다.
그래서 사요 ?
하지만 아직 부정적인 이슈가 있다. 현대오일뱅크와 SK이노베이션의 담합행위로 14조원을 해먹은 사건이다. 24년 7월부터 SK이노베이션에서 현대오일뱅크로 이직한 가격결정부서의 부서장이 서로 정보를 주고 받으며 가격을 담합한 것이다. 실제로 전쟁 이슈로 원가가 올라서 어쩔 수 없이 가격을 올릴 수 밖에 없다고 반박을 했다.
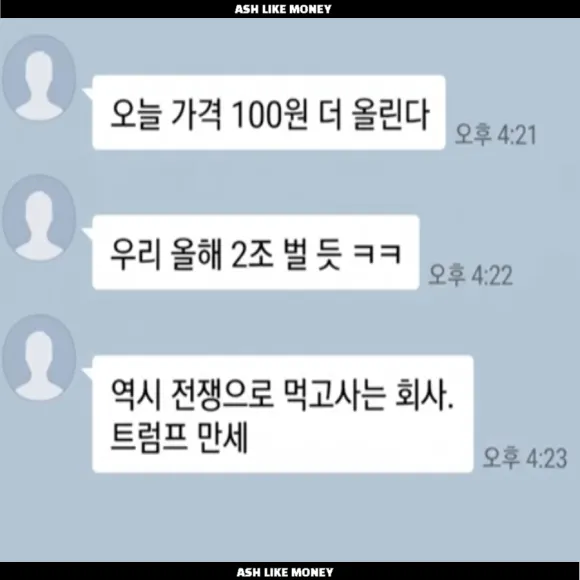
하지만 검찰 측에선 한국 기름창고엔 충분한 양의 기름이 보관된 상태였다고 밝혔다. 즉, 원가 부담이 급하게 될 상황이 아니었다고 주장한 것이다. 그런데도 불구하고 일제히 공급가를 빨리 올렸고 메신저에선 서로 가격을 30~40원 더 올려서 가격을 조작하자는 증거도 나와있어 검찰 측엔 자신감이 넘쳤다.
하지만 담합을 해도 과징금을 낸다고 해도 어차피 담합을 해서 얻은 수익이 더 크기 때문에 담합을 멈추지 않는 것이다. 그렇기에 담합 행위로 인한 이슈도 현재 SK이노베이션에게 제한적인 영향을 미칠 뿐이다. 현재 SK이노베이션의 기대감은 크게 상승하고 있다.

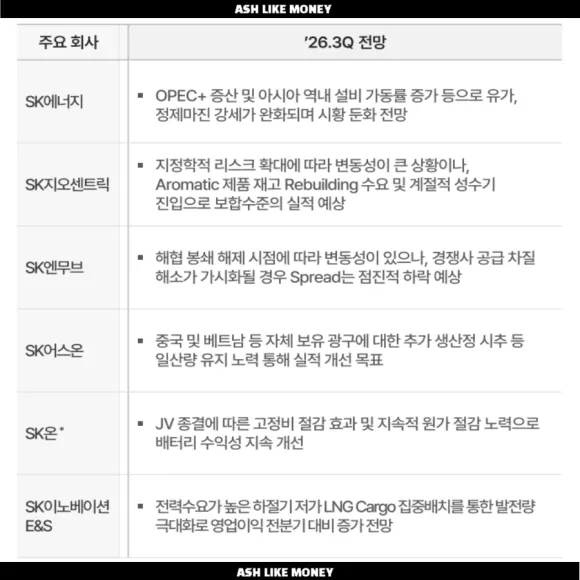
러-우 전쟁, 미국과 이란의 전쟁이 끝나지 않는 상황에서 유가는 떨어지지 않고 있다. 그래서 아무리 담합 행위로 인한 악재가 있지만, SK이노베이션은 자진신고자이기에 과징금 리스크는 적고 SK온의 실적이 개선되고 있는 상황이기에 기업의 가치가 재평가되고 있다.
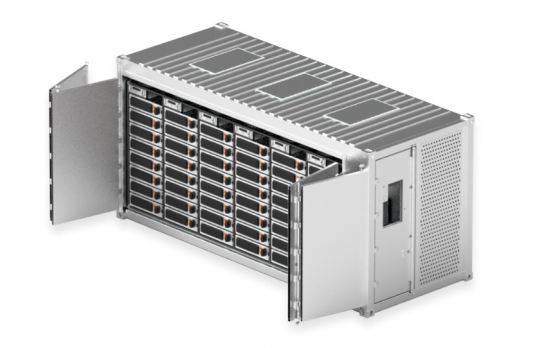
그렇기에 SK이노베이션의 주가는 그동안 SK온 때문에 눌려왔던 주가가 전쟁으로 인한 복합적 환경과 ESS 사업 덕분에 다시 평가받고 있다고 보는 것이다.