 컨텐츠
몇 년 전까지만 해도 수소는 미래 에너지 시장의 주인공처럼 불렸다.
정부 정책 기대감과 친환경 에너지 열풍을 타고 “수소 시대가 온다”는 이야기가 쏟아졌다.
하지만 시간이 지나면서 분위기는 달라졌다.
정책 기대는 약해졌고, 기업 실적은 시장의 기대를 따라오지 못했다.
결국 투자자들 사이에서는 “수소 산업은 끝난 것 아니냐”는 말까지 나왔다.
그런데 최근 분위기가 다시 바뀌고 있다.
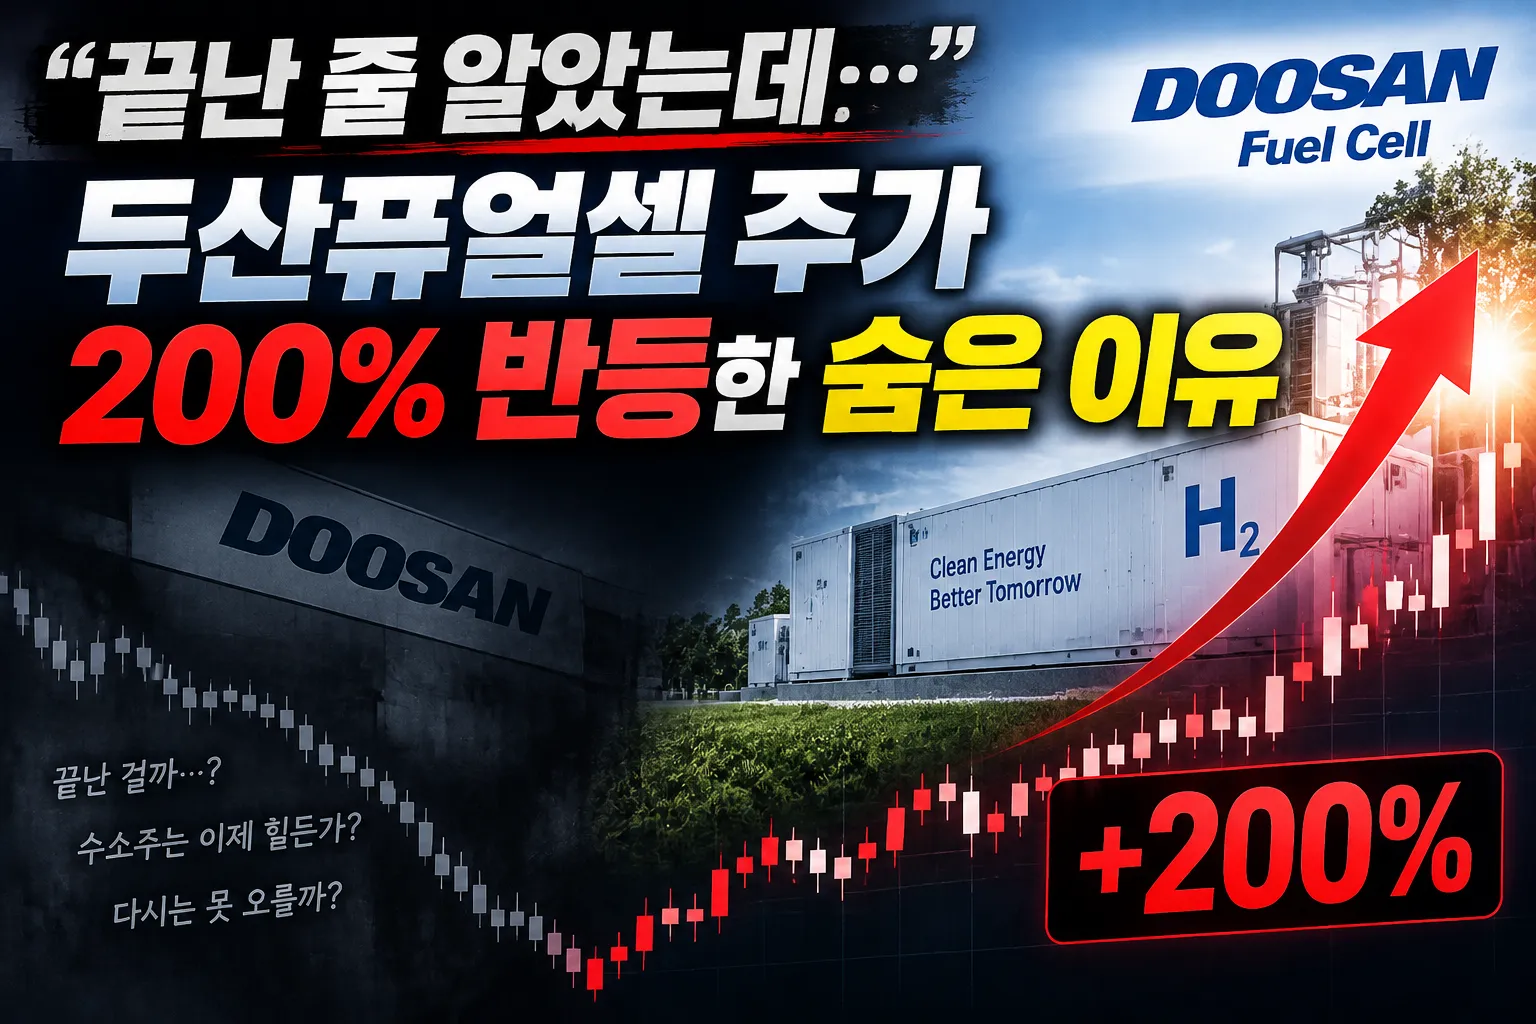
두산퓨얼셀 주가가 7월 말 저점을 찍은 이후 빠르게 반등하고 있기 때문이다.
흥미로운 점은 수소차 판매가 갑자기 늘어난 것도, 기존 수소 산업 전체가 다시 살아난 것도 아니라는 점이다.
새로운 수요처가 등장했다.
바로 미국 AI 데이터센터다.
수소 산업은 다시 살아난 걸까?
결론부터 말하면 수소 산업 전체가 동시에 부활한 것은 아니다.
최근 두산퓨얼셀이 주목받은 이유는 수소차 때문이 아니다.
AI 시대를 맞아 급증한 데이터센터 전력 부족 문제가 핵심이다.
AI 서비스를 운영하려면 막대한 전력이 필요하다.
문제는 데이터센터는 빠르게 지을 수 있지만, 전력을 공급할 발전소와 송배전망은 단기간에 확충하기 어렵다는 점이다.
데이터센터는 보통 18개월 안팎이면 건설이 가능하다.
하지만 발전소 건설과 전력망 확장은 수년이 걸린다.
결국 일부 사업자들은 전력망 연결을 기다리는 대신, 데이터센터 주변에서 직접 전기를 생산하는 ‘온사이트 전원’을 찾기 시작했다.
여기서 연료전지가 다시 주목받았다.
연료전지는 설치가 비교적 빠르고, 날씨 영향을 덜 받으면서 24시간 안정적인 전력 생산이 가능하기 때문이다.
두산퓨얼셀은 이런 흐름 속에서 실제 계약을 만들어냈다.
9월 2일 미국 하이엑시엄과 5,014억 원 규모의 PAFC 공급계약을 체결했다.
이어 9월 15일에는 3,222억 원 규모의 추가 수주도 발표했다.
두 계약을 합치면 8,236억 원이다.
이는 2025년 두산퓨얼셀 연결 매출 4,548억 원과 비교하면 약 181% 규모다.
계산하면,
8,236억 원 ÷ 4,548억 원 × 100 = 약 181%
이다.
8월 독일 리베리온과 체결한 1,087억 원 규모 SOFC 스택 계약까지 포함하면 최근 한 달 동안 해외 수주 규모만 약 9,300억 원에 달한다.
그동안 기대감으로만 평가받던 해외 사업이 실제 계약과 발주로 이어졌다는 점.
바로 이 부분이 주가 재평가의 시작점이 됐다.
구체적으로 두산퓨얼셀은 2026년 9월 2일 미국 AI 데이터센터용 PAFC 공급계약을 체결했다.
계약 규모는 5,014억 원이며, 공급은 2026년 하반기부터 2028년 상반기까지 진행될 예정이다.
또한 2026년 9월 15일에는 북미향 PAFC 추가 공급 계약을 체결했다.
계약 규모는 3,222억 원이며, 해당 물량은 2028년부터 순차적으로 공급될 예정이다.
수주가 바로 실적으로 이어질까?
주가가 빠르게 오른 이유는 단순히 계약 규모 때문만은 아니다.
바닥에서 출발했다는 점도 크다.
두산퓨얼셀은 올해 2분기 실적에서 큰 부진을 기록했다.
2분기 매출은 443억 원으로 전년 동기 대비 65.5% 감소했다.
영업손실은 509억 원까지 확대됐다.
각종 비용과 손실이 한꺼번에 반영되면서 투자 심리는 크게 위축됐다.
결국 7월 30일 종가는 18,230원까지 떨어졌다.
하지만 이후 분위기가 반전됐다.
해외 대형 수주가 확인되면서 주가는 빠르게 회복했고, 9월 9일 장중 최고가 59,500원을 기록했다.
한 달여 만에 주가는 3배 이상 상승한 셈이다.
다만 여기서 반드시 구분해야 할 것이 있다.
수주 금액과 실제 이익은 같은 숫자가 아니다.
첫 번째 계약 물량은 올해 하반기부터 매출에 반영될 예정이다.
하지만 추가 계약 물량은 2028년부터 공급된다.
즉, 계약 발표와 실적 반영 사이에는 시간이 존재한다.
또 하나 확인해야 할 부분은 하이엑시엄과의 관계다.
하이엑시엄은 두산의 미국 자회사다.
따라서 이번 계약 자체도 중요하지만, 최종 고객의 추가 발주와 실제 납품 과정까지 확인해야 북미 사업의 수익성을 제대로 판단할 수 있다.
앞으로 내가 중요하게 보는 기준은 계약 규모보다 세 가지다.
- 첫째, 올해 하반기부터 예정된 매출이 실제 숫자로 찍히는가.
- 둘째, 연료전지 스택 교체 비용이 개선되는가.
- 셋째, 미국 시장에서 추가 고객 확보가 이어지는가.
이 세 가지가 확인돼야 이번 상승이 단순 기대감인지, 실제 성장 사이클의 시작인지 판단할 수 있다.
지금 주가는 기대를 얼마나 반영했을까?
두산퓨얼셀 주가는 이미 7월 말 저점 대비 세 배 가까이 상승했다.
단기간 급등한 만큼 일부 투자자의 차익실현 물량이 나올 수 있는 구간이다.
앞으로는 추가 상승보다 상승 이후 주가가 어떻게 버티는지가 중요하다.
20일 이동평균선 위에서 기존 매물을 소화하면서 안정적인 흐름을 이어갈 수 있는지가 관전 포인트다.
정리하면 이번 두산퓨얼셀의 상승은 단순히 “수소 산업이 다시 살아났다”라고 보기에는 조금 다르다.
핵심은 AI 데이터센터가 만들어낸 새로운 전력 수요다.
전력망 부족 문제가 현실화되면서 안정적인 분산 전원으로 연료전지가 다시 주목받고 있는 것이다.
그리고 이번 8,236억 원 규모 수주는 분명 의미 있는 변화다.
하지만 현재 주가를 계속 정당화하려면 앞으로가 더 중요하다.
2027년 흑자 전환 여부.
그리고 추가적인 해외 수주 확대.
결국 시장이 확인하고 싶은 것은 하나다.
“계약이 발표됐는가”가 아니라,
“이 계약이 실제 이익으로 연결되는가”이다.
지금 두산퓨얼셀은 기대가 현실로 넘어가는 첫 번째 구간에 들어선 것으로 볼 수 있다.
다만 앞으로의 주가는 기대감이 아니라 숫자가 결정하게 될 가능성이 크다.