 컨텐츠
학창 시절 시험이 끝나면 친구들과 답을 맞춰보곤 했다.
“이번에는 90점은 그냥 넘겠는데?”
그런데 막상 성적표를 받아보니 80점대였다.
반대로 옆에서 “나는 80점 정도 나올 것 같다”고 하던 친구도 비슷한 점수를 받았다.
결과는 거의 같은데 표정은 완전히 달랐다.
한쪽은 실망했고, 다른 한쪽은 웃었다.
차이는 점수가 아니었다.
기대치였다.
투자도 크게 다르지 않다.
사람은 지금 가격만 보는 게 아니다.
머릿속에 찍어둔 ‘최고점’과 계속 비교한다.
그래서 한때 크게 올랐던 종목일수록 주가가 많이 회복해도 주주 입장에서는 여전히 답답하다.
삼성전자나 SK하이닉스를 고점에서 팔지 못했던 투자자들이 과거 가격을 계속 떠올리는 것도 비슷한 이유다.
RFHIC 주주들의 심정도 아마 크게 다르지 않을 것이다.
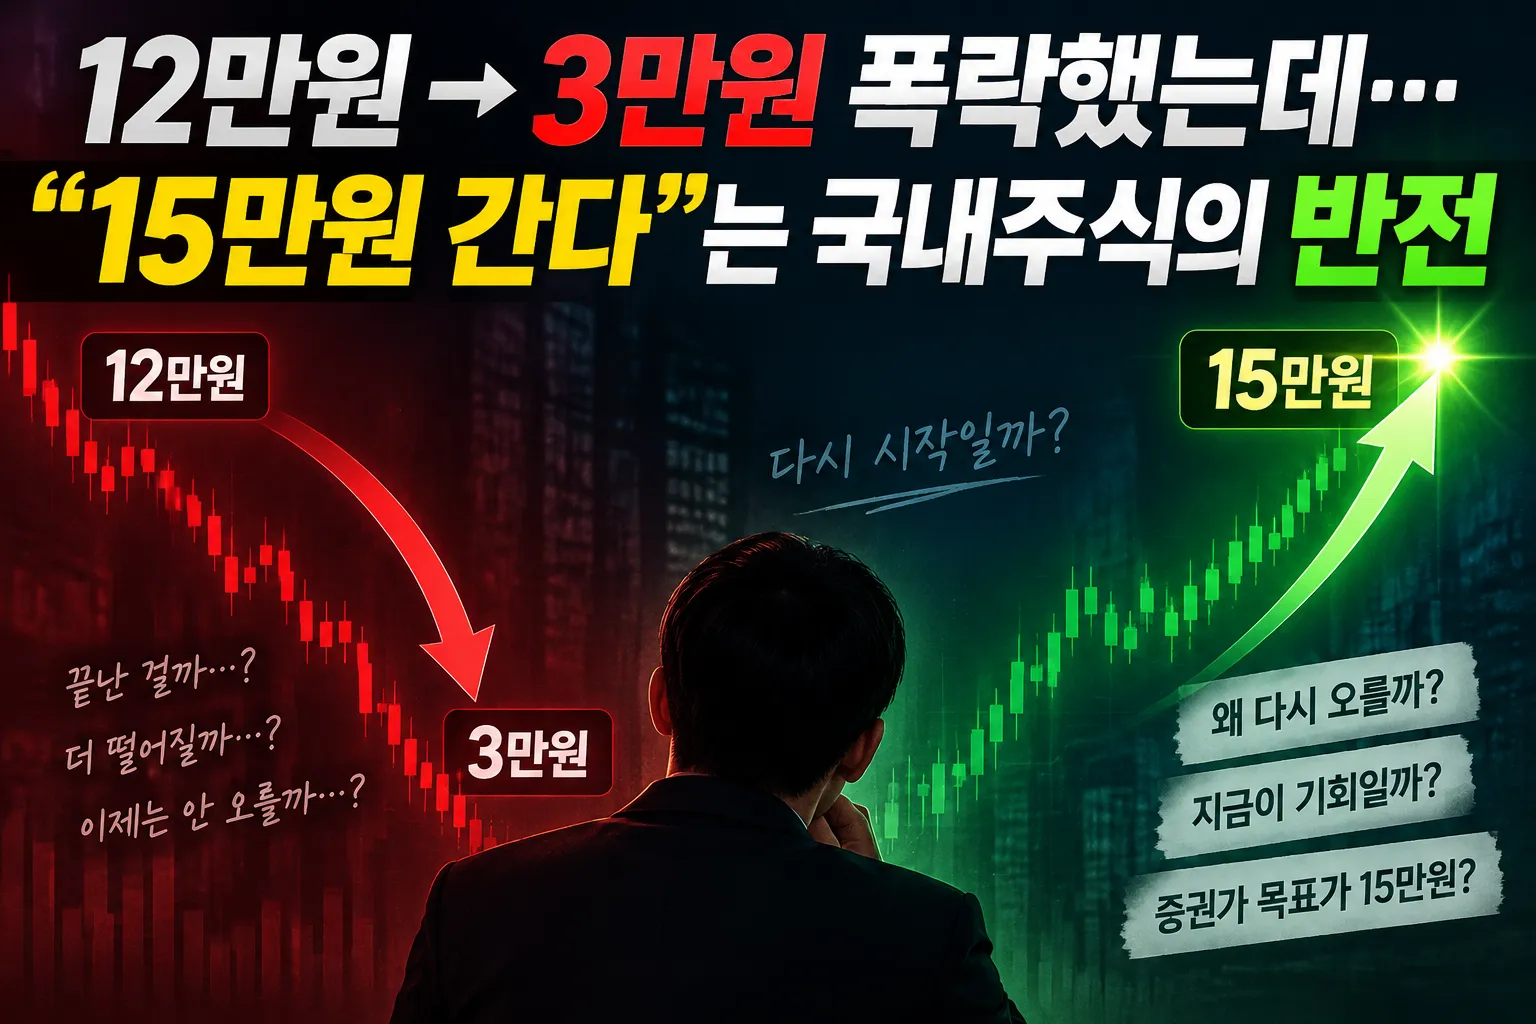
한때 주가는 12만원을 넘겼다.
이후 3만원대까지 추락했고, 최근 다시 5만원선을 회복했다.
하지만 12만원을 기억하는 주주에게 5만원은 여전히 ‘반 토막도 안 되는 가격’이다.
12만원에서 3만원대까지 추락한 RFHIC
오늘 이야기할 종목은 RFHIC다.
RFHIC는 질화갈륨(GaN) 기반 RF 트랜지스터와 전력증폭기를 만드는 기업이다.
쉽게 말하면 통신 기지국이나 방산 레이더처럼 강한 무선 신호를 보내야 하는 장비에 들어가는 핵심 부품을 만든다.
통신뿐 아니라 방산, 레이더, 항공 분야까지 사업 영역을 넓혀가고 있다.
주가는 2026년 5월 12일 장중 126,900원까지 올랐다.
하지만 이후 분위기가 완전히 바뀌었다.
3만원대까지 밀렸다가 최근 다시 5만원선을 회복했다.
고점 대비 최대 하락률은 약 73%.
웬만한 투자자라면 버티기 쉽지 않은 낙폭이다.
그런데 재미있는 건 최근 증권사 리포트다.
주가는 고점에서 크게 밀렸는데 목표주가는 여전히 높다.
9월 16일 나온 하나증권 보고서 역시 12개월 목표주가 15만원을 유지했다.
현재 주가 기준으로 보면 거의 3배 가까이 올라야 하는 가격이다.
“주가가 5만원인데 목표가가 15만원이라고?”
당연히 이런 의문이 생길 수밖에 없다.
물론 증권사도 아무 근거 없이 15만원을 제시한 것은 아니다.
RFHIC의 실적은 실제로 좋아지고 있다.
2026년 1분기에는 매출 431억원, 영업이익 77억원을 기록했다.
2분기에는 매출이 515억원, 영업이익은 112억원까지 늘었다.
실적 흐름만 놓고 보면 확실히 개선되고 있다.
특히 자회사 RF머트리얼즈의 실적 개선과 방산 수출이 성장을 이끌었다.
레이시온과 LIG넥스원 관련 수주가 매출에 반영되면서 그동안 기대감만 컸던 사업들이 조금씩 실제 숫자로 나타나는 모습이다.
다만 여기에서 한 가지는 구분해서 볼 필요가 있다.
주가가 126,900원까지 올라갔던 당시에는 실적보다 미래에 대한 기대가 훨씬 빠르게 반영됐다.
그리고 이후 주가가 급락했다고 해서 회사가 갑자기 망가진 것도 아니다.
오히려 너무 앞서갔던 기대와 높은 밸류에이션이 정상화되는 과정에 가까웠다.
쉽게 말하면 회사가 갑자기 나빠졌다기보다는 주가가 너무 먼저 달렸던 셈이다.
15만원 목표주가, 정말 가능한 숫자일까?
앞으로 RFHIC를 볼 때 핵심은 두 가지다.
2026년은 방산, 2027년은 통신.
이 흐름이 실제 숫자로 연결되는지를 봐야 한다.
올해는 방산과 자회사 실적이 전체 성장을 받쳐주고 있다.
그리고 시장이 더 크게 기대하는 건 내년이다.
미국 어퍼 C밴드 주파수 경매와 국내 5G SA 투자 재개가 통신 부문의 새로운 성장 동력이 될 수 있다는 시나리오다.
문제는 15만원이라는 가격이 생각보다 만만한 숫자가 아니라는 점이다.
하나증권은 2027년 RFHIC의 EPS를 2,047원, BPS를 16,719원으로 예상했다.
여기에 목표주가 15만원을 대입해보면 숫자가 꽤 강하다.
PER 계산은 이렇다.
150,000원 ÷ 2,047원 = 약 73.3배
PBR도 마찬가지다.
150,000원 ÷ 16,719원 = 약 9.0배
즉 목표주가 15만원에는 단순히 “이익이 늘어난다”는 정도로는 설명하기 힘든 수준의 기대가 들어가 있다.
시장 전체가 다시 강한 성장 스토리를 믿어줘야 한다.
결국 실적 + 성장성 + 강력한 내러티브가 동시에 붙어야 가능한 가격이다.
미국 FCC가 어퍼 C밴드 경매 일정을 2027년 4월 27일로 잡았다는 점은 분명 긍정적인 재료다.
하지만 여기서 중요한 게 있다.
주파수 경매가 열린다고 그날부터 RFHIC 장비 매출이 바로 발생하는 것은 아니다.
실제 네트워크 구축과 장비 발주, 서비스 도입까지는 시간이 필요하다.
지상 무선 서비스 도입 시점 역시 2030년 12월이 예상되고 있다.
그러니까 주가는 기대감만으로 먼저 움직일 수 있지만, 그 기대가 실제 매출과 이익으로 찍히기까지는 상당한 시간이 걸릴 수 있다는 뜻이다.
그리고 주식시장에서는 이 시간 차이가 꽤 중요하다.
내가 RFHIC를 보면서 가장 조심해서 보는 부분도 바로 이것이다.
목표주가 15만원이라는 숫자가 완전히 불가능하다고 단정할 수는 없다.
다만 1년 안에 현실화되려면 상당히 강한 조건이 필요해 보인다.
올해 상반기처럼 시장 전체가 성장주에 높은 밸류에이션을 다시 부여하는 분위기가 나오거나, 예상보다 빠르게 대형 수주와 통신 투자가 현실화돼야 한다.
결국 중요한 건 ‘목표주가 15만원’이라는 숫자 자체가 아니다.
그 가격을 정당화할 만큼 실적이 따라오느냐가 더 중요하다.
증권사 목표주가만 바라보고 투자하다 보면 오히려 매수와 매도의 기준이 흐려질 수 있다.
목표주가는 미래를 확정해주는 숫자가 아니다.
어디까지나 증권사가 가정한 실적과 밸류에이션을 바탕으로 만든 하나의 시나리오다.
그래서 리포트를 볼 때는
“15만원까지 간다”
보다
“왜 15만원이라고 보는가?”
이걸 확인하는 편이 훨씬 중요하다.
RFHIC의 주가는 이미 한 번 기대가 실적보다 훨씬 빠르게 달려갔다가 크게 되돌아온 경험이 있다.
이번에도 결국 답은 같다.
기대가 먼저 갈 것인가, 실적이 따라갈 것인가.
앞으로 RFHIC 주가의 방향도 결국 이 싸움에서 결정될 가능성이 크다.