


 컨텐츠










1.
40대는 인생에서 가장 많은 역할과
책임이 겹치는 시기입니다.
딩크족을 제외하면 아이 양육부터
주담대 원리금 상환, 회사 내 경력 관리,
점점 노화되는 부모의 돌봄까지...
여러가지 과제가 산적해있죠.
게다가 40대는 더이상 회사 이직을
통한 몸값 올리기는 불가하고
언제 잘릴지 모르는 불안감을 느끼는
시기이기도 합니다.
(평균 퇴사 연령 49세, 요즘은 53세까지 올라갔으나;;;)
그래서 '얼마를 가져야 마음이 편할까?'
라는 질문이 그 어떤 세대보다 현실적으로
크게 다가옵니다.
자산은 단순한 숫자가 아니라 삶의 안전장치처럼
느껴집니다.
2.
여러 조사에 따르면 40대가 심리적으로
안정감을 느끼는 구간은 순자산 5~10억 사이입니다.
특히 수도권 거주자들은 집값을 고려하면
약 7억 이상을 '기본선'으로 보는 경향도 있습니다.
7억이면
내집마련, 아이 교육비, 노후 자금, 부모 병원비 등
어느 정도 가능한 수준이기 때문에 이정도만 있으면 제 생각에도 안심할 수준같습니다.
다만 이건 '이상적'인 수치일 뿐이며
'현실적'인 수치는 전혀 다릅니다.
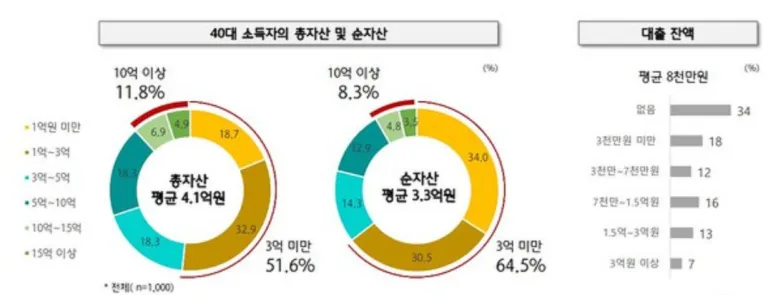
40대 소득자의 순자산 평균은 3.3억원 수준이며
65%이상이 3억 미만을 보유중입니다.
즉 이상적인 수치인 7억에 비해
현실에서 40대가 보유한 순자산은 절반에도 못미치는 3.3억원 수준이라는거죠.
다만 이는 정말 '평균' 일 뿐이며
나에게는 전혀 해당되지 않는다고
생각하는 분들도 계실 수 있습니다.
서울에 사는것과 지방에 사는것
어디에 사는지에 따라 집값이
천양지차이기 때문에
너무나도 당연한 현상입니다.
그러니 평균이 이정도구나 정도로
참고하시면 좋을거 같네요.
3.
일부는 7억이 아닌 10억 이상을
만족 또는 행복 기준으로 삼기도 합니다.
이는 부자가 되고 싶어서라기 보다는
안정적인 노후를 보장받기 위한
평생 재정 안정망의 개념입니다.
하지만 40대 대부분(외벌이, 자녀 유)에게는
단기간에 달성하기 어려운 금액인 만큼
이 기준은 이상적인 목표에 가깝다고 봅니다.
실질적으로는 주거 안정과 교육비 대비가
가능한 5~10억 사이에서 만족감이 가장
높다고 보는것이 현실적입니다.
제 생각에도 이정도 범위가 가장 현실적입니다.
다만 실거주 1채 마련이 되어있는 상태에서
순자산 5~10억 달성이 가장 베스트겠죠.
앞으로 주거비(전월세)에 대한
부담은 갈수록 높아질게 뻔하니깐요.
실거주가 마련이 안되었다면
내 월급의 상당 분분이 거주비로
나가게 될겁니다.
선진국처럼 말이죠.
4.
40대의 행복을 떨어뜨리는 가장 큰 요인은
사실 낮은 순자산이 아니며,
부채가 자산보다 지나치게 큰 구조입니다.
주담대 등 대출이 많으면 매월 고정지출이 커지고
미래 계획을 세우기 어려워집니다.
주변에서도 자산 규모는 비슷해도
대출이 적은 사람은 훨씬 여유롭게 살고
반대로 대출이 많은 사람은
소비행동에 제약이 많고
불안한 경우를 많이 봅니다.
결국 재산보다 중요한것은 안정적인
부채 관리 능력이라고 할 수 있는 것이죠.
▶ 순자산 5~10억 달성
▶ 부채가 없거나 낮아 관리 가능한 수준 유지
▶ 자녀 교육비 및 노후 준비금 마련
이 3가지가 동시에 갖추어지면 생활에서
느끼는 불안감은 사라지고 행복감은
올라가게 될겁니다.
매월 연금저축펀드, IRP, ISA 등 활용해
꾸준히 미국주식에 투자하면
자녀 교육비, 노후 준비금 마련은 물론이고
순자산 7억 달성도 이룰 수 있을겁니다.









