 컨텐츠
안녕하세요. 자본주의 밸런스 톨라니 입니다.
26년 8월 중국 경제는 수출 호조 및 생산이 회복세를 보였지만, 소비와 투자가 위축 되었다고 발표하였는데요.
이에 ‘26년 8월 중국 주요 경제지표 동형 및 전망’ 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
26년 8월 중국 주요 경제지표 동형 및 전망
출처 : 국제금융센터 김기봉 책임연구원
01. 동향
8월 중국 경제는 수출이 호조를 보이면서 생산도 회복되었으나, 소비와 투자는 위축. 소비자물가는 유가 상승 영향으로 소폭 반등
ㅇ (수출입) 수출 증가율(yoy)이 반도체(129.8%), 자동차(43.0%) 등을 중심으로 7월 23.9%에서 8월 25.0%로 상승(예상치 25.9%). 수입도 27.5%에서 28.2%로 증가
– 지역별 수출 증감율은 러시아(38.7%), 미국(34.4%), 아세안(30.2%), 일본(8.2%) 順
ㅇ (생산) 산업생산 증가율(yoy)도 산업용 로봇(34.6%), 반도체(20.6%) 등 첨단품목 수요 확대 등으로 4.5%에서 5.2%로 상승(예상치 4.8%)
– 다만 제조업, 서비스업 PMI는 위축국면 지속(제조 49.2→49.8, 서비스 49.0 유지)
ㅇ (소비) 소매판매 증가율(yoy)은 가구(-7.9%), 의류(-0.5%) 판매 부진 등으로 0.6%에서 0.4%로 하락(예상치 0.8%)
– 요식업(2.6%→2.4%), 온라인(4.8%→4.6%, ytd) 소비도 둔화
ㅇ (투자) 고정자산투자 증가율(ytd)은 부동산(-19.9%), 인프라(-4.0%) 투자 등이 부진하여 -6.7%에서 -7.2%로 6개월 연속 위축(예상치 -7.1%)
ㅇ (물가) 소비자물가(CPI)는 유가 상승에 따라 비식품(1.2%) 등을 중심으로 0.5%에서 0.8%로 반등(근원 CPI 1.0%). 생산자물가(PPI)도 3.5%에서 3.8%로 상승
02. 평가 및 전망
가계 이자감면 보조금 확대 등 경기활성화 정책에도 불구하고 수출 호조·내수 부진의 불균형이 장기화될 가능성 우려
1) 8월 지표 평가
수출 호조로 인해 생산은 늘어나고 있으나, 고용·부동산 시장 악화 등으로 구매 여력이 약화되면서 대내외 수요 불균형이 4개월 이상 지속
ㅇ 기업심리지수는 2분기 연속 상승하였으며, 1~7월 전자기업 이익도 99% 늘어나 작년(17%)을 상회. 수출 호조가 기업심리·이익 개선 등으로 연결된 것으로 추정(JPM)
- 다만 반도체의 수출 기여도는 7월 6.5%p→8월 7.2%p로 높아져 편중이 심화(Nomura)
ㅇ 내수 기반이 실업률 상승(6월 5.0%→8월 5.2%), 부동산 거래량 부진(4월 -9.6%→8월 -16.2%) 등으로 약화된 가운데 건설 착공도 호우·태풍 등 여름철 악천후에 따라 지연
ㅇ 이외 보조금 지원으로 인한 선구매 등이 가구 등 내구재 소비 부진을 유발. 실제로 보조금 품목의 매출증가율(-6.4%, 1~5월 기준)은 이외 품목(3.5%)을 크게 하회(Nomura)
2) 경기부양 확대
정부의 인프라 지원 등 지출활성화가 예상되는 가운데, 주택대출 상환 연장 등으로 1·2선 도시를 중심으로 주택수요가 다소 회복될 가능성
ㅇ 중국 정부가 8월부터 중소기업 대출금 한도 확대(5,000만위안→7,500만위안) 및 이자 감면 보조금 상향(3,000위안→5,000위안) 등 지원을 늘리는 모습(Nomura)
- 이외 투자자본금 지원 목적의 8천억위안(`25년 5천억위안) 집행도 시작되면서 데이터센터 건설 등 新인프라 사업 확대를 유발할 소지(Reuters)
ㅇ 또한 중국 정부가 주택대출 상환기간을 30년에서 40년으로 연장하여 가계의 월 대출 상환액이 약 15% 줄어들면서 소비 활성화가 예상(CE)
3) 향후 전망
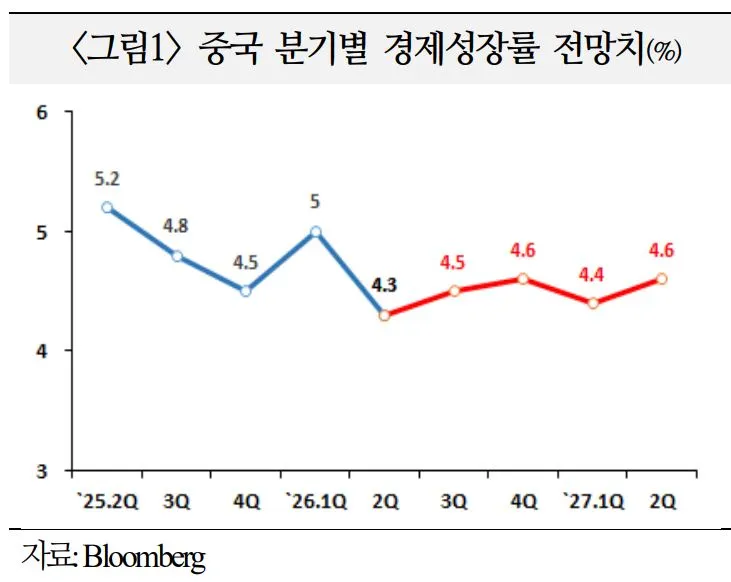
10월 연휴를 전후로 중국의 소비촉진 정책이 추가될 가능성. 다만 일부에서는 대내외 수요 양극화 현상이 길어질 것을 우려(금년 성장전망치 7개월 연속 4.6%)
※ 분기별 실적 및 전망: `26.1Q 5.0%→2Q 4.3%→3Q 4.5%→4Q 4.6%→`27.1Q 4.4%→2Q 4.6%
ㅇ 중국의 정책여력이 충분한 상황이라 주요 명절인 10월 국경절 연휴(10월 1일~7일)를 전후로 소비활성화 대책이 발표될 가능성(ANZ)
ㅇ 9월 말 미중 정상회담의 경우 중동문제, AI 패권경쟁 등에도 불구하고 양국의 갈등관리 필요성이 커지면서 상호관세 유예 등 현상유지가 유력할 소지(GS)
ㅇ 한편 일부에서는 내수 부진에 따른 수출가격 하락→수출 호조→양호한 성장에 따른 정부부양 필요성 감소→내수 부진의 악순환을 우려(맥쿼리)
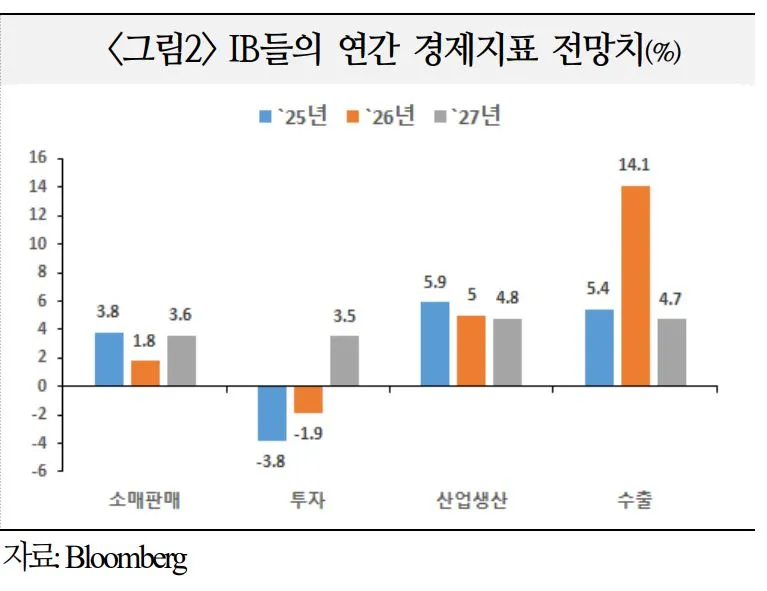
- 실제로 금년 수출전망치는 14.1%로 2개월 연속 큰 폭 상향조정(7월 대비 +3.8%p, 8월 +2.7%p)된 반면, 소비(-0.3%p), 투자(-3.1%p) 등은 하향되는 등 불균형이 확대(Bloomberg)