 컨텐츠
최근 글로벌 파운드리 시장에서 눈에 띄는 숫자가 하나 나왔습니다.
바로 TSMC의 점유율입니다.
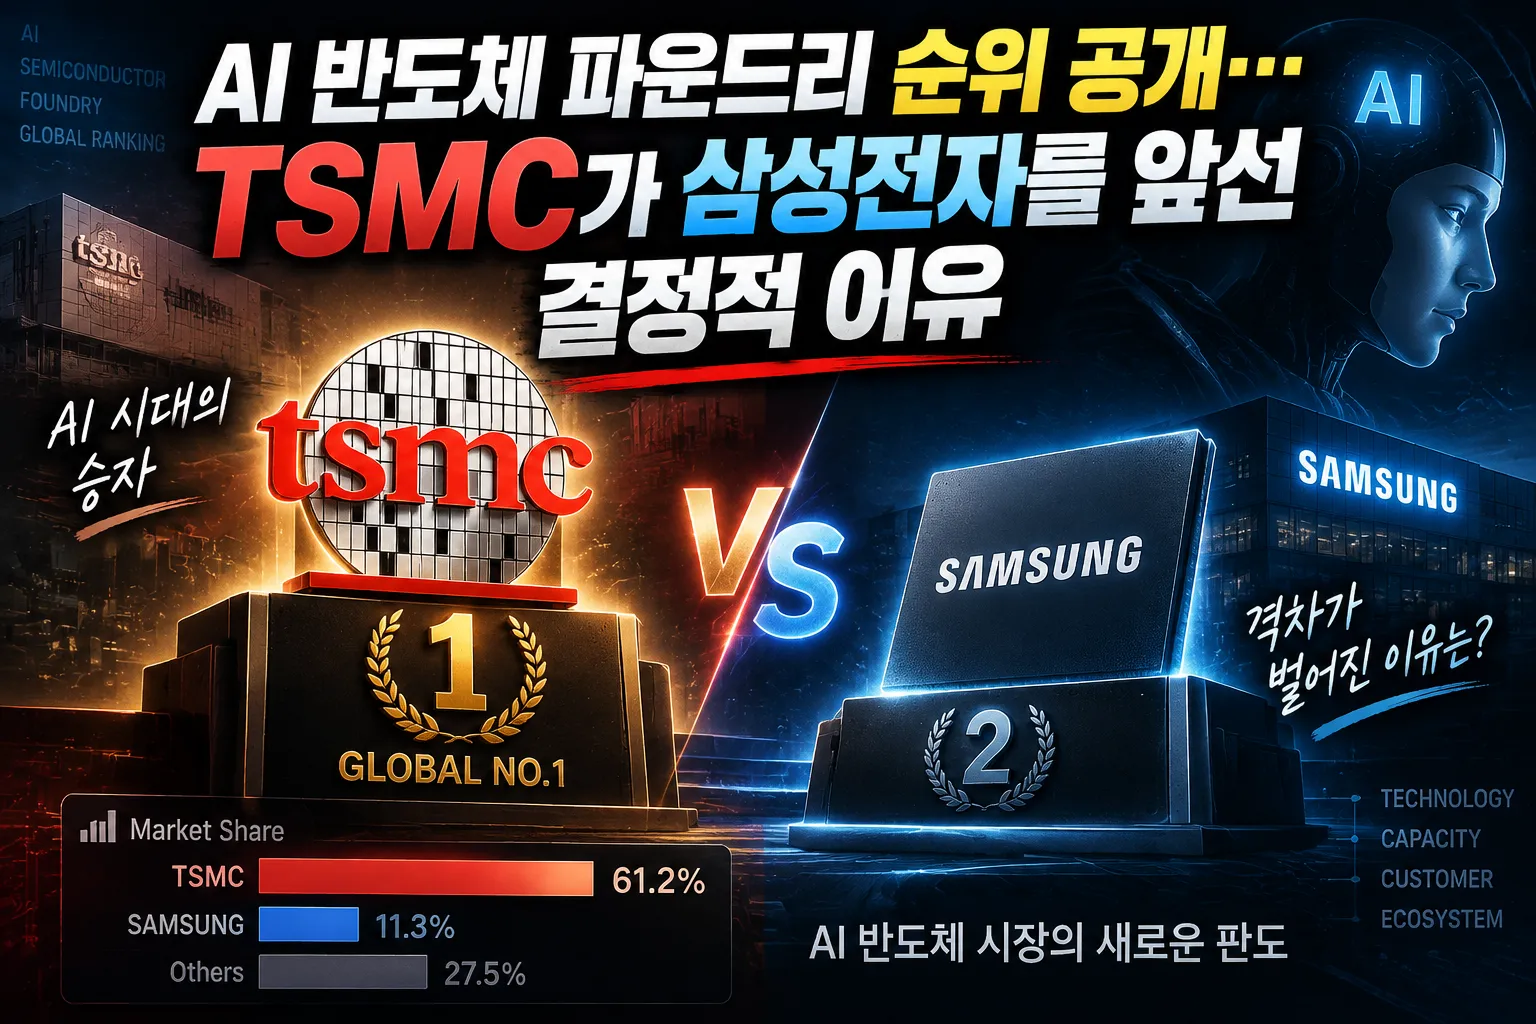
트렌드포스가 발표한 2026년 2분기 글로벌 파운드리 순위에 따르면 TSMC의 시장 점유율은 72.5%를 기록했습니다.
조사 이후 가장 높은 수준입니다.
반면 삼성전자 파운드리 점유율은 5.9%까지 내려왔습니다.
숫자만 놓고 보면 “파운드리 2강”이라는 표현이 무색할 정도로 격차가 벌어진 모습입니다.
그런데 여기서 한 가지 의문이 생깁니다.
삼성 파운드리 매출은 늘었습니다.
그런데 왜 점유율은 오히려 떨어졌을까요?
답은 생각보다 단순합니다.
삼성이 못해서라기보다, AI 반도체 시장의 성장 속도가 너무 빨랐고 그 수혜가 대부분 TSMC에 집중됐기 때문입니다.
이번 글에서는 글로벌 파운드리 순위와 함께 삼성과 TSMC의 격차가 벌어진 이유, 그리고 삼성에게 반전 가능성이 있는지 살펴보겠습니다.
2026년 2분기 파운드리 순위, TSMC 독주 계속됐다
트렌드포스가 발표한 자료에 따르면 2026년 2분기 글로벌 파운드리 상위 10개 업체의 전체 매출은 534억 8,800만 달러를 기록했습니다.
전 분기 대비 11.5% 증가한 수치로, 분기 기준 역대 최고 수준입니다.
가장 눈에 띄는 기업은 역시 TSMC입니다.
TSMC는 401억 9,800만 달러의 매출을 기록하며 시장 점유율 72.5%를 차지했습니다.
2위 삼성 파운드리는 32억 6,000만 달러의 매출로 5.9% 점유율을 기록했습니다.
삼성 역시 매출 자체는 증가했습니다.
전 분기 대비 1.8% 성장했습니다.
하지만 문제는 시장 전체 성장 속도였습니다.
글로벌 파운드리 시장이 11.5% 성장하는 동안 삼성은 1.8% 성장에 그쳤습니다.
결국 매출은 늘었지만 전체 시장에서 차지하는 비중은 줄어든 것입니다.
쉽게 설명하면 이런 상황입니다.
내 점수는 올랐는데, 다른 친구들의 점수가 훨씬 더 많이 올라서 순위가 내려간 것과 비슷합니다.
삼성보다 더 신경 쓰이는 존재, 3위 SMIC
이번 순위에서 또 하나 주목해야 할 부분은 중국 파운드리 기업 SMIC입니다.
SMIC는 2분기 매출이 전 분기 대비 20% 증가했습니다.
점유율은 5.4%까지 올라오면서 삼성 파운드리와의 격차가 단 0.5%포인트 수준으로 좁혀졌습니다.
과거에는 삼성과 TSMC의 경쟁 구도가 중심이었다면, 이제는 뒤에서 추격하는 중국 파운드리 기업까지 함께 봐야 하는 상황이 됐습니다.
1위 TSMC를 따라잡는 문제도 중요하지만, 삼성 입장에서는 뒤에서 올라오는 경쟁자와의 격차 관리도 중요한 과제가 됐습니다.
매출은 늘었는데 점유율이 떨어진 이유
그렇다면 삼성은 왜 시장 성장의 과실을 충분히 가져가지 못했을까요?
핵심은 AI 반도체 수요입니다.
최근 반도체 시장의 가장 큰 성장 동력은 AI 서버와 관련된 고성능 칩입니다.
TSMC는 엔비디아 GPU 등 AI 관련 주문 증가로 5나노와 3나노 생산라인이 높은 가동률을 유지하고 있습니다.
여기에 애플 신형 제품 물량까지 더해지면서 첨단 공정 수요가 몰리고 있습니다.
최근에는 2나노 공정도 매출에 반영되기 시작했습니다.
결국 이번 점유율 격차 확대는 삼성의 실적 악화보다는 AI 시대의 핵심 물량이 TSMC 쪽으로 집중된 영향이 컸습니다.
물론 이런 흐름을 가져오는 것도 파운드리 경쟁력의 일부입니다.
하지만 현재 시장 상황은 단순히 기술력만으로 결정되는 것이 아니라, 고객이 원하는 시점에 충분한 생산 능력을 제공할 수 있느냐가 더 중요해지고 있습니다.
결국 파운드리 경쟁은 수율과 생산 능력 싸움
파운드리 산업에서 가장 중요한 요소는 두 가지입니다.
바로 수율과 캐파입니다.
수율은 웨이퍼 한 장에서 정상적으로 작동하는 반도체가 얼마나 많이 생산되는지를 의미합니다.
수율이 낮으면 불량 칩이 늘어나고 생산 비용이 올라갑니다.
고객 입장에서는 제품 가격뿐 아니라 공급 안정성에도 문제가 생깁니다.
삼성이 2나노 공정에서 가장 집중하고 있는 부분도 바로 수율 개선입니다.
아무리 최첨단 공정을 개발해도 실제 제품 생산에서 안정적인 결과를 내지 못하면 고객 확보가 어렵기 때문입니다.
또 하나 중요한 것은 캐파, 즉 생산 능력입니다.
AI 반도체 시장에서는 “조금 더 싸게 생산하는 것”보다 “필요한 물량을 제때 받을 수 있는가”가 훨씬 중요해졌습니다.
AI 칩을 만드는 기업 입장에서는 생산 일정이 밀리는 것이 가장 큰 리스크입니다.
그래서 현재 시장에서는 가격 경쟁보다 안정적인 생산 능력과 높은 수율을 가진 업체가 우위를 가져가고 있습니다.
삼성에게도 반전 기회는 있다
그렇다고 삼성 파운드리가 기회가 없는 것은 아닙니다.
오히려 앞으로 기대할 수 있는 요소들도 있습니다.
대표적으로 테슬라 AI5·AI6 칩 관련 장기 공급 계약이 있습니다.
또한 4나노 공정에서는 HBM4 관련 베이스 다이 생산 가능성이 거론되고 있습니다.
미국 텍사스 테일러 공장 가동도 중요한 변수입니다.
최근 글로벌 반도체 기업들은 단순한 가격보다 공급망 안정성을 중요하게 보고 있습니다.
특히 미국 내 생산 시설을 확보한 기업은 지정학적 리스크와 공급망 문제를 줄일 수 있다는 장점이 있습니다.
만약 앞으로 TSMC의 생산 능력이 부족해지는 상황이 발생한다면, 추가 물량이 삼성으로 넘어올 가능성도 있습니다.
이것이 삼성 파운드리의 반전 시나리오입니다.
다만 중요한 전제가 있습니다.
결국 모든 기대감은 수율로 증명해야 합니다.
고객사가 실제로 대량 주문을 맡기려면 안정적인 생산 결과가 필요하기 때문입니다.
앞으로 확인해야 할 것은 점유율보다 실적
현재 삼성 파운드리를 바라볼 때 단순히 점유율 숫자 하나만 보고 판단할 필요는 없습니다.
더 중요한 것은 실제 돈을 벌고 있는지입니다.
앞으로 확인해야 할 핵심 지표는 두 가지입니다.
첫 번째는 파운드리 사업의 흑자 전환 여부입니다.
두 번째는 미국 테일러 공장의 가동률입니다.
점유율이 낮더라도 고수익 고객을 확보하고 수익성이 개선된다면 상황은 달라질 수 있습니다.
반대로 점유율이 유지돼도 적자가 계속된다면 의미가 줄어듭니다.
결국 삼성 파운드리의 진짜 반전 여부는 숫자로 확인해야 합니다.
앞으로 분기 실적 발표에서 전체 매출보다 파운드리 영업이익 한 줄을 따로 확인하는 것이 더 중요해질 수 있습니다.
TSMC의 72.5% 독주는 현재 진행형입니다.
하지만 AI 반도체 시장이 계속 성장하는 만큼, 삼성에게도 아직 기회가 남아 있는 것은 분명합니다.
결국 승부는 기술 발표가 아니라 실제 생산 현장에서 결정될 가능성이 높습니다.