 컨텐츠
애널리스트들이 확실하게 전망하고 있는 AI 인공지능 사이클은 27년까지이다. 앞으로 1년 밖에 남지 않았지만 1년만 하더라도 다른 회사들이 범접할 수 없도록 기업의 격차를 벌릴 수 있는 시간이다. 창신메모리의 기술력은 아직 HBM3세대를 1/10이란 수율로 생산하는 수준이라 SK하이닉스와 삼성전자의 HBM 기술을 따라잡기 힘들다.
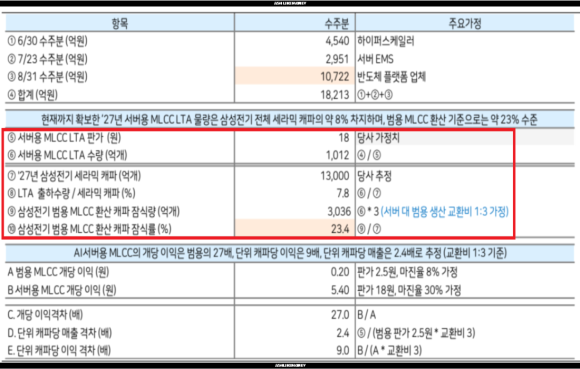
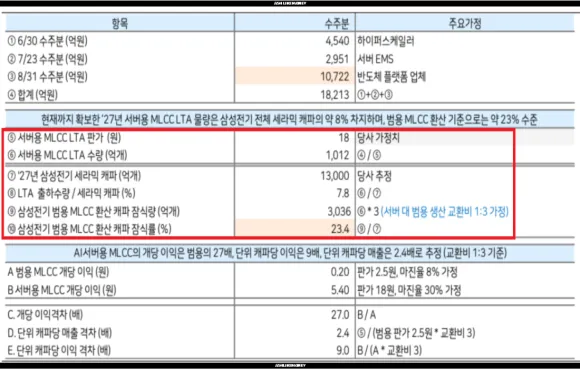
그리고 AI 시대에 또 하나 수혜를 보는 것이 바로 "삼성전기의 MLCC"이다. 오늘은
삼성전기 목표주가 200만원 간다는데
요즘 삼성전자나 SK하이닉스 같은 반도체 기업들이 지지부진하다. 7월부터 급락하더니 이젠 20만원대, 160만원대이다. 과거 코스피 1만피를 간다는 꿈을 꾸고 고점에 올라탔던 개미들은 현재 피눈물을 흘리고 있다. 하지만 기업의 가치가 훼손된 것은 절대 아니다.
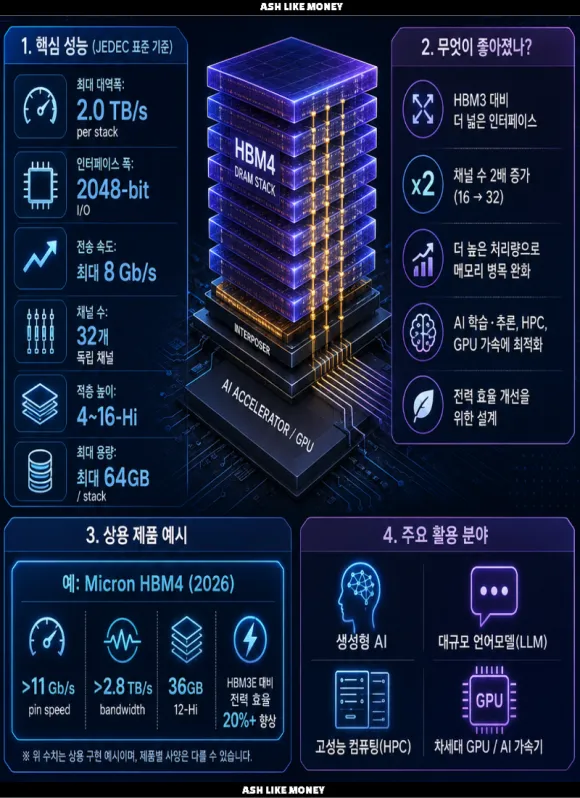
SK하이닉스의 HBM4 기술은 이전 HBM3보다 대역폭 2배 확대하고 전력 효율성을 올렸다. 아무리 창신메모리가 따라오려고 해도 아직은 한국의 반도체 기술을 따라잡을 수 없다고 애널리스트들은 분석하고 있다. 현재 창신메모리 측의 메모리 반도체 기술은 HBM3조차 수율이 떨어진다.
HBM3를 1개 만들 때, 10개의 불량품이 생기는 수율이기 때문이다. 하지만 공산국가 특유의 정부 지원과 인권이 존중되지 않는 노동력으로는 앞으로 5년 안에 한국 메모리 반도체를 따라잡는다고 주의하였다. 하지만 MLCC 측에선 아직 따라잡을 수 있는 것이 없다.
독보적인 MLCC 기술
그래서 삼성전기가 뜨고 있는 것이다. 삼성전기의 MLCC는 세계에서 최고라고 할 수 있을 정도의 기술력을 가진다. 물론 경쟁업체인 일본의 MURATA가 초소형, 초고용량의 기술과 함께 절대강자로 자리잡고 있지만, AI 부문에선 다르다.
삼성전기의 기술은 AI 서버 및 자동차 등의 첨단기술에 독보적이다. 최첨단 MLCC는 단순히 초소형이 중요한 것이 아니라 고용량, 고전압, 고온제품에 적합해야 한다. 또한, 삼성전자와 연계하여 HBM, 패키지기판 기술을 개발하며 BaTiO3 등 핵심 소재 자체 개발 역량도 갖추고 있다.
삼성전기의 MLCC는 GPU, HBM 전원 품질을 결정하고 엄청난 전력량 공급, 고온환경 지속 등의 강점을 가진다. 또한, 나노급 세라믹 입자 제어와 미세 균열 방지, 수천층의 미세한 적층 등의 기술로 수율이 높다.
그래서 AI 시대에 매우 적합한 기술이기 때문에 TOP 클래스로 칭송받고 있는 것이다.
목표주가 상향
그래서 삼성전기는 증권사마다 다르지만 목표주가를 180~220만원까지 보고 있다. 그래서 평균적으로 200만원까지 갈 여력이 있다고 보는 것이다. AI 성장 둔화와 인공지능 반도체 수요가 줄어들 위기는 있지만 28년까지는 끄떡 없기에 현재 130만원의 삼성전기는 저평가되었다고 보는 것이다.
결론
앞으로 애널리스트들이 분석하는 AI 반도체 사이클은 1년 이상은 끄떡 없다. 하지만 미래는 언제 어디서 더 획기적인 아이디어가 나오고 전쟁이라던지, 국가간의 무역 분쟁이 일어날 지도 모른다.
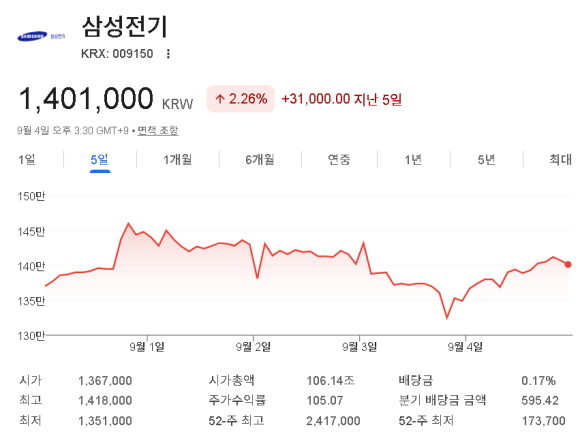
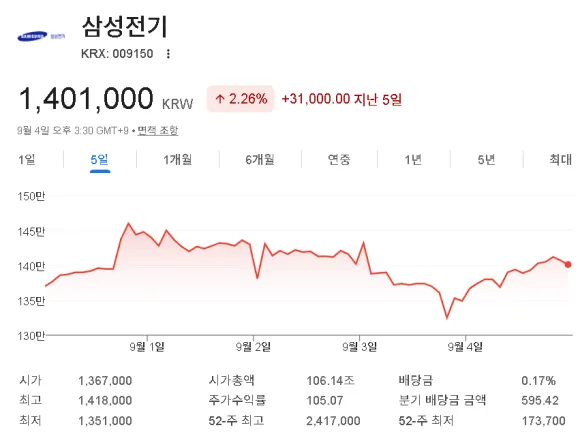
평균적인 목표주가인 200만원을 삼성전기가 도달하기 위해선 강한 AI, MLCC 슈퍼사이클이 유지되어야 한다. 삼성전기 측은 글로벌 부품사 중 유일하게 MLCC와 FCBGA를 자체 생산하는 곳이 삼성전기라고 하였다. 두 제품군이 한 회사에서 결합될 때 발생하는 시너지는 다른 회사와 차원이 다르다.

지난 1년간 D램 및 낸드플래시 등의 반도체 가격은 세자리 % 이상 상승했지만 MLCC는 아직 5~10% 안팎 밖에 상승하지 못했다. 하지만 MLCC 역시 공급부족이 예상되며 그에 따른 가격 인상으로 인해 슈퍼사이클을 맞아 2년간 50~150% 수준의 가격 인상이 일어날 곳으로 보고 있다.
연간 영업이익과 내년 영업이익 역시 2조 이상으로 예상되며 MLCC 가격까지 본격적으로 인상된다면 지금보다 더 높은 영업이익을 달성할 가능성도 높다. 그 결과 충분히 삼성전기의 주가는 200만원을 돌파할 수 있을 것으로 보고 있다.