 컨텐츠
안녕하세요. 자본주의 밸런스 톨라니 입니다.
일본은행 히모니 부총재는 연설을 통해 향후 물가 상승 가속과 급격한 금리인상을 피해야 한다고 강조하였는데요.
이에 ‘히미노 BOJ 부총재 연설 주요 내용 및 통화정책 시사점’ 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
히미노 BOJ 부총재 연설 주요 내용 및 통화정책 시사점
출처 : 남경옥 부전문위원
01. 주요 내용
기조물가의 2% 상회 가능성과 그에 따른 부작용을 경계하면서 적기 인상timely rate hike으로 향후 물가 상승 가속과 급격한 금리인상을 피해야 한다고 강조
1) 금번 연설의 의의
9.17~18일 일본은행 금융정책결정회의 전 총재·부총재급 집행부의 마지막 공식 연설 일정인 만큼 금번 히미노 부총재의 발언에 시장의 관심이 주목
ㅇ BOJ는 과거 인상 국면에서 예정 연설로 인상 신호를 미리 제시한 선례*가 있으며, 시장 충격을 줄이는 사전 신호로 해석될 수 있어 금번 연설의 정책 신호성이 부각
* `25.1월 히미노 부총재는 금융정책결정회의 직전 정례 연설에서 금리인상 논의 가능성을 언급하며 적절한 시점에는 정책을 지체없이 전환해야 한다고 발언. 이후1.23~24일회의에서금리를인상(0.25%→0.50%)
2) 판단 변화 및 강조점
7월 통화정책회의의 추가 인상 기본방향을 재확인하는 한편, 성장 하방위험 완화 판단과 물가 상방위험의 표현 강도 및 단기 경로를 구체화
ㅇ (경제의 4가지 핵심 요인)
❶ 중동발 공급망 차질에 따른 큰 경기침체 위험은 후퇴. ❷ AI 수요의 파급이 지역기업까지 확산되며 성장·물가 상방 압력이 확대. 31년래 최고 수준의 금리에도 ❸금융여건은 완화적이며, ❹환율의 물가 전이 강화 평가
ㅇ (물가) 기조물가의 2% 근접 및 그수준에서의 안정여부에 안점을 두었으나, 최근지표상 2% 상회 가능성까지 염두에 두어야 하는 국면에 진입했다고 강조
- 상반기CPI 2% 하회는 식료품 둔화·정부지원의일시효과. 하반기에는 석유화학제품 가격전가, AI발반도체가격상승, 엔화약세로2% 상회예상. 물가상방위험을 과거보다 더경계 할필요
ㅇ (통화정책) 이자 상환부담이 늘겠으나 임금·매출·GDP 증가에 따른 민간 상환능력·정부수입 개선을 언급하며 금리 인상의 비용보다 적시 인상의 편익을 강조
02. 시사점
물가의 상방위험을 강조하며 ‘금리인상 지연→ 인플레이션 가속→ 급격한 인상’의 경로를 제시했다는 점에서 시장의 9월 금리 인상 기대를 뒷받침
1) 9월 인상 기대 지지
차기 인상 시점을 직접 지목하지는 않았지만 기조물가 2% 상회 가능성을 정책 변수로 제시하고 물가 상방위험 경계를 강화한 점은 단기 인상 기대에 부합
ㅇ 시장에서는 이번 연설이 9월 인상을 배제하거나 반박하지 않았다고 해석(Bloomberg)하며 예상 범위 내의 매파적 발언으로 평가(SBI신세이은행)하는 분위기
- 연속 인상이나 9월 인상을 확정 짓는 발언은 아니지만 과거보다 더 물가 상방 위험을 의식해야 한다는 표현은 조기 인상 가능성을 시사(Asset Management One)
- 9월 인상에 대한 시장의 강한 추측에 반박할 근거가 없으며, 일각의 비둘기적 평가*와 관련해 이미 시장 기대치가 상당히 높기 때문에 더 이상 높일 필요가 없다는 판단이 작용(Rakuten Securities)
* Nomura 등은 금번 연설이 시장을 확신시킬 정도는 아니며 과거의 직접적 인상 신호보다 약한 점을 지적하며 시장의 높은 9월 인상 기대에 비해 다소 비둘기파적으로 해석될 여지가 있다고 평가
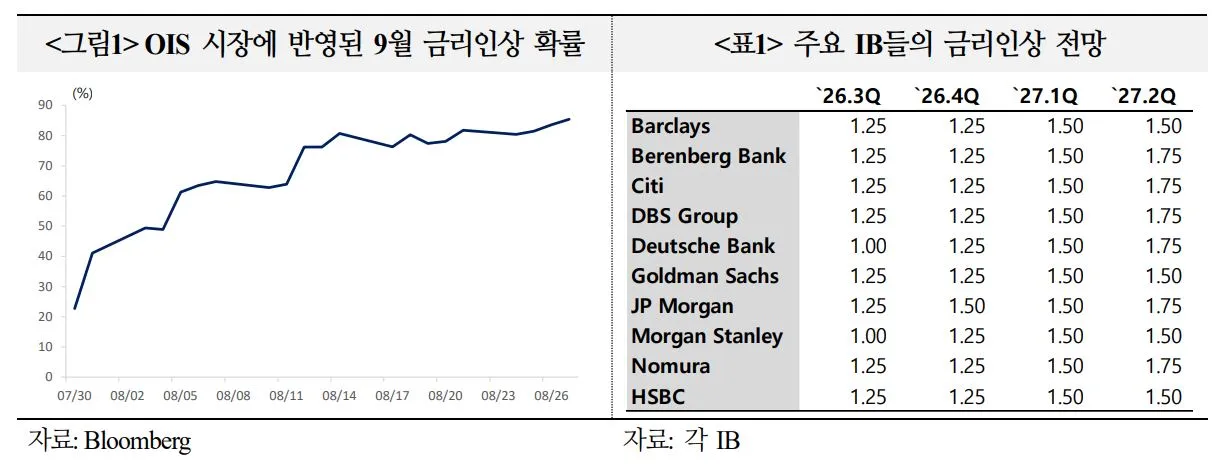
ㅇ 익일물 금리스와프Overnight Index Swap 시장에 반영된 9월 금리인상 가능성은 85.4%로 7월말 20% 수준에서 큰 폭 상승. 주요 IB도 9월 인상 전망에 보다 무게
2) 향후 관점 포인트
향후 엔화·물가 흐름이 인상 시점 및 이후 속도를 좌우할 전망. 시장은 9월 인상 여부뿐 아니라 연속 인상 가능성과 최종금리 경로에도 주목
ㅇ 9월 금리 인상의 경우 우에다 총재 하에서 5차례의 금리 인상 이후 가장 짧은 인상 간격이 될 것이며 이는 향후 금리 정상화 속도가 빨라질 가능성 시사
- 이미 9월 인상이 상당 부분 반영된 만큼 오히려 연기할 경우 시장을 불안정하게 만들 수 있으며(JP Morgan), BOJ의 명확한 신호부재는 엔화 약세 재개 요인이 될 가능성(Matsui Securities)
- 우에다 총재의잭슨홀(8/27~29) 불참에 매파성향의 다무라 위원이 대신 참석하게 된 점도 단순한 일정 조정이 아닌 BOJ 내부의 정책 스탠스 변화로 의미를 부여하는 시각도 제기(Nikkei)