 컨텐츠

2026년 3분기 기업 실적 총괄 분석 및 섹터별 주도주 전망: '영업이익 1,000조 원 시대'의 구조적 재편과 투자 전략
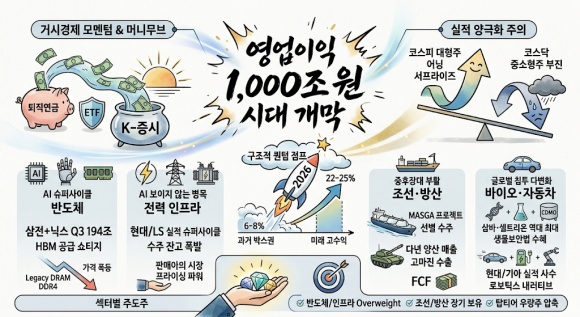
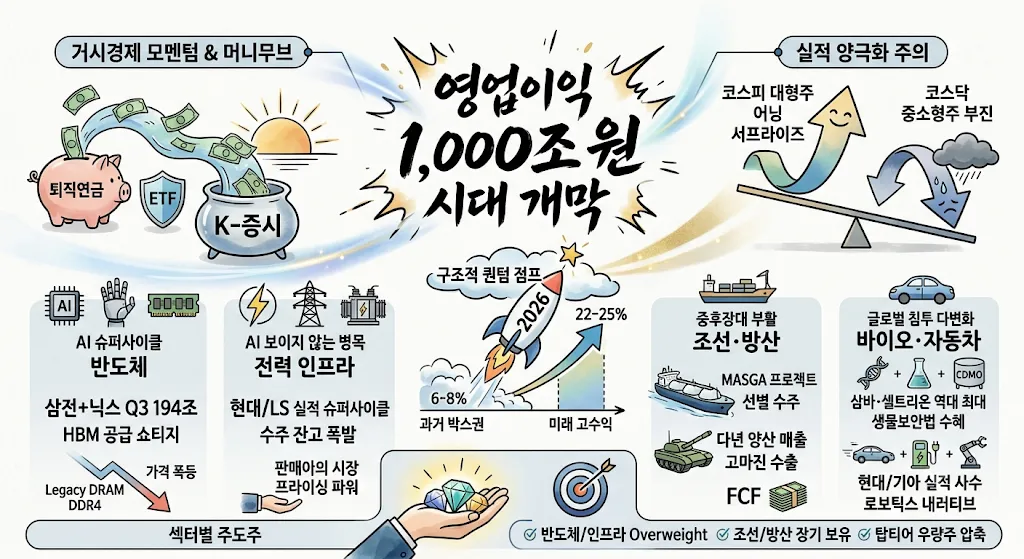
2026년 하반기 국내 주식시장은 역사적인 실적 팽창 국면에 진입하며 자본시장의 새로운 이정표를 세우고 있다. 한국경제신문 등 주요 언론과 미래에셋증권의 심층 보고서에 따르면, 코스피 상장사들의 2026년 및 2027년 합산 영업이익 컨센서스는 각각 900조 원, 1,100조 원에 달할 것으로 전망되며, 바야흐로 '연간 영업이익 1,000조 원 시대'가 도래했음을 강력하게 시사하고 있다. 이러한 경이적인 이익 성장은 단순한 경기 순환적 반등(Cyclical Rebound)이나 일시적인 기저효과를 넘어, 대한민국 주요 수출 기업들의 근본적인 체질 개선과 글로벌 공급망 내 위상 강화에 기인한 구조적 패러다임 전환으로 해석되어야 한다.
국내 기업 실적의 본질적인 변화는 영업이익률(OPM)의 극적인 상향 조정에서 관찰된다. 과거 10여 년간 코스피 상장사들의 평균 영업이익률은 6~8% 수준의 박스권에 머무르며 만성적인 저수익성 구조에 시달려왔으나, 2026년 영업이익률 컨센서스는 22%, 2027년에는 25%까지 치솟을 것으로 추정된다. 이는 한국 산업 구조가 과거 저마진 제조업 중심의 양적 성장 모델에서 벗어나, 글로벌 인공지능(AI) 생태계를 주도하는 고부가가치 첨단 산업(반도체, 전력기기)과 압도적 기술 해자를 구축한 중후장대 산업(조선, 방산), 그리고 고수익 지식집약 산업(바이오, 금융)으로 성공적인 세대교체를 이뤄냈음을 의미한다.
이러한 수익성의 증가는 곧 자기자본이익률(ROE)의 구조적 안착으로 이어지며, 높은 수익성에 기반한 잉여현금흐름(FCF) 확대는 기업들의 배당 및 자사주 매입 여력을 극대화하여 코리아 디스카운트 해소의 핵심 트리거로 작용하고 있다. 미래에셋증권 등 주요 증권사들이 집계한 3분기 실적 발표에 따르면, 국내 기업들의 합산 매출액과 영업이익은 모두 시장 컨센서스를 각각 1.0%, 5.5% 상회하며 어닝 서프라이즈 국면을 확고히 하고 있으며, 이는 과거 3분기 실적 시즌마다 반복되던 '어닝 쇼크' 패턴과는 완전히 결을 달리하는 양상이다.
자료: 미래에셋증권 리서치센터 및 에프앤가이드 (2026년 기준 546개 상장사 합산 컨센서스)
위 표에서 확인할 수 있듯, 2026년 연간 실적 증가율은 전 업종에 걸쳐 폭발적인 양상을 띠고 있으며, 특히 3분기 실적은 이 같은 연간 전망을 현실화하는 분수령이 되고 있다. 증권사 애널리스트들의 실적 추정치는 두 달 새 17% 이상 상향 조정되었으며, 이는 반도체 호황과 조선, 자동차의 수출 호조, 그리고 증권 부문의 이익 증가가 강력한 동력으로 작용한 결과다.
자본 시장의 구조적 재편: 퇴직연금과 ETF 중심의 머니무브
기업들의 실적 폭발과 더불어, 국내 자본시장의 수급을 지탱하는 거시적 환경 역시 구조적인 변화를 맞이하고 있다. 그 중심에는 개인투자자들의 퇴직연금과 상장지수펀드(ETF)를 통한 '머니무브(Money Move)' 현상이 자리하고 있다. 2026년 1분기 말 기준 개인 연금 및 퇴직연금의 합산 규모는 970조 원에 달하며, 매년 약 15%의 연평균 성장률(CAGR)을 기록하여 2030년에는 1,000조 원을 거뜬히 돌파할 것으로 전망된다.
과거 원리금 보장형 상품에 체류하던 자금들이 점차 주식 시장으로 유입되는 현상이 두드러지고 있다. 2024년 18%에 불과했던 퇴직연금 내 원리금 비보장형(실적 배당형) 비중은 2026년 3월 말 기준 29%까지 수직 상승했으며, 1분기에는 원리금 보장형 잔액이 전 분기 대비 2.8% 감소하며 위험 자산으로의 자금 이동이 본격화되었음을 입증했다. 이러한 구조적 유동성 공급은 증시의 하방 경직성을 확보하는 동시에, 우량 실적 대형주에 대한 장기 투자 수요를 견인하여 증권업계의 브로커리지 호황을 촉발하는 근본적인 배경이 되고 있다.
K-증시 실적 양극화 현상과 대형주 쏠림의 메커니즘
그러나 이러한 실적 축포 이면에는 극심한 '양극화(Polarization)'라는 그림자가 존재한다. 2026년 3분기 실적 시즌의 가장 두드러진 특징 중 하나는 유가증권시장(코스피) 대형주와 코스닥 시장 중심의 중소형주 간의 극명한 실적 괴리다. 신한투자증권 등 금융기관의 분석에 따르면, 코스피 대형주는 3분기 컨센서스 대비 5.8%의 영업이익 서프라이즈를 기록하며 시장의 기대를 충족시킨 반면, 중형주와 소형주는 각각 5.9%, 34.0%를 하회하는 어닝 쇼크 수준의 부진한 성적표를 받았다.
이러한 현상은 글로벌 매크로 환경의 불확실성(미국의 보호무역주의 및 관세 리스크, 환율 변동성, 인플레이션 장기화) 속에서 풍부한 자본력과 압도적 기술 해자를 갖춘 '탑티어(Top-tier)' 기업들만이 이익을 독식하는 '승자독식(Winner Takes All)' 메커니즘이 자본시장에 고착화되고 있음을 방증한다.
한국 시장의 반도체 업종 이익 기여도가 2026년 전체 코스피 영업이익의 57%에 육박할 것으로 전망됨에 따라, 소수 대형 IT 기업 및 주도 산업에 대한 시장의 의존도는 그 어느 때보다 높아진 상태다. 중소기업의 부실 위험이 점증하는 가운데, 흑자 기업의 절대적인 수는 오히려 감소하고 있어 수출 제조업 회복세의 과실이 대기업으로 집중되는 현상에 대한 투자자들의 세밀한 포트폴리오 조정이 요구된다.
인공지능(AI) 혁명과 반도체 슈퍼사이클
2026년 국내 기업 영업이익 급증의 절대적인 동력은 단연 반도체 섹터다. AI 연산 장치(컴퓨팅 파워) 확보를 위한 글로벌 빅테크들의 천문학적인 자본 지출(CapEx) 경쟁이 클라우드 서버 시장을 넘어 엣지 디바이스(On-Device AI)로 확산되면서, 메모리 반도체 산업은 과거 경험하지 못한 '슈퍼사이클'의 정점에 서 있다.
[ 삼성전자와 SK하이닉스: 3분기 합산 영업이익 194조 원의 파괴력]
가장 놀라운 지표는 국내 반도체 투톱의 압도적인 실적 전망치다. 연합인포맥스 및 주요 증권사 리포트 집계에 따르면, 삼성전자와 SK하이닉스의 2026년 3분기 합산 영업이익 컨센서스는 무려 194조 2,024억 원에 달할 것으로 추산된다. 세부적으로 삼성전자의 3분기 영업이익 컨센서스는 지속적인 상향 조정을 거쳐 113조 9,832억 원에서 최고 122조 원 수준까지 높아졌으며, SK하이닉스 역시 석 달 전 대비 약 14.56% 상향된 80조 5,789억 원 수준의 막대한 분기 이익을 창출할 것으로 기대를 모으고 있다.
이러한 전례 없는 수준의 이익 급증은 세 가지 복합적 요인에 기인한다. 첫째, 범용 메모리(Legacy DRAM 및 NAND)의 극단적 가격 상승이다. 고대역폭메모리(HBM) 생산을 위해 웨이퍼 할당이 집중되면서, 기존 범용 D램 및 낸드플래시의 생산능력(CapEx)이 심각하게 잠식당하는 '크라우딩 아웃(Crowding Out)' 현상이 발생했다. 이로 인해 공급 부족이 심화되며 범용 D램과 낸드의 3분기 평균판매단가(ASP)가 전 분기 대비 20% 이상 폭등하여 실적 레버리지를 극대화했다. PC용 DDR4 가격이 연초 대비 6배 이상 상승하는 등 범용 메모리의 실적 기여도가 폭발적으로 증가하고 있다. 둘째, HBM 시장의 고객 다변화 및 세대교체다. 초기 엔비디아에 집중되었던 HBM 수요가 구글(TPU), 아마존(Trainium), 마이크로소프트(Maia) 등 글로벌 빅테크 기업들의 자체 AI 칩(ASIC) 개발 경쟁으로 번지며 폭발적으로 팽창했다. SK하이닉스는 HBM3E 12단 제품의 독점적 지위를 바탕으로 2025년 영업이익 19조 원 달성 이후 지속적인 수익성 확대를 꾀하고 있으며, 삼성전자 역시 ASIC HBM3E 시장에서 점유율을 60%까지 확대하며 강력한 맞불을 놓고 있다. 셋째, 수요 이월에 따른 호황 장기화다. 현재 빅테크 고객사들의 메모리 수요 충족률은 60% 수준에 불과하여, 미충족된 수요가 다음 해로 넘어가는 연쇄 도미노 현상이 향후 3년간 지속될 것으로 예상된다. 이는 단기적 피크아웃(Peak-out) 우려를 불식시키며, 시장이 우려하는 과매도 국면을 투자 기회로 전환시키는 근거가 된다.
[ IT 하드웨어 생태계의 동반 성장 (MLCC 및 XR 플랫폼)]
반도체 이익의 폭발은 단일 섹터에 국한되지 않고 국내 IT 하드웨어 부품 생태계 전반으로 낙수효과를 발생시키고 있다. 삼성전기의 경우 글로벌 적층세라믹콘덴서(MLCC) 성수기 진입과 글로벌 AI 기기 향 고부가 제품의 판가 상승으로 인해 3분기 영업이익이 전년 동기 대비 38% 증가한 2,532억 원으로 추정된다. MLCC의 판가(P)와 출하량(Q)이 모두 상승하는 가운데 원재료 비중은 6.3% 수준에 불과하여 레버리지 효과가 극대화되고 있으며, 삼성전자의 연내 확장현실(XR) 플랫폼 출시 예고 등은 IT 부품주 전반에 새로운 멀티플 상향 요인으로 작용하고 있다.
전력 인프라 (AI 시대의 보이지 않는 병목)
인공지능 생태계 팽창의 가장 확실한 2차 수혜는 반도체를 넘어 전력 인프라 산업으로 향하고 있다. 대규모 전력을 소모하는 하이퍼스케일 AI 데이터센터의 전 세계적인 폭발적 증가는 노후화된 북미 전력망 교체 사이클과 맞물려 글로벌 변압기 및 고압 차단기 시장의 극심한 공급 부족(Shortage)을 초래했다.
[ HD현대일렉트릭과 LS일렉트릭의 압도적 수익성 증명]
국내 전력기기 대표주인 HD현대일렉트릭과 LS일렉트릭은 2026년 3분기에도 견조한 수주 잔고를 바탕으로 강력한 실적 성장을 이어가며 '전력기기 슈퍼사이클'을 재차 증명할 전망이다.
HD현대일렉트릭: 북미와 유럽 시장에서의 대규모 변압기 계약 등 누적된 수주잔고가 매출로 본격 인식되면서 2026년 3분기 호실적을 견인할 것으로 예상된다. 증권가에서는 HD현대일렉트릭의 2026년 연간 매출이 전년 대비 16.2% 증가한 4조 7,394억 원, 영업이익은 24.6% 늘어난 1조 2,398억 원에 달할 것으로 추정하고 있다. 특히 전력기기 및 회전기기 부문의 강력한 프라이싱 파워(Pricing Power)가 지속되며 높은 수준의 수익성을 유지할 것으로 기대된다.(3분기 영업이익은 전년 동기 대비 28% 증가 전망)
LS일렉트릭: 미국 내 유통시장 진입 및 xAI 데이터센터 수주 등 북미 지역 신규 수주 확대를 바탕으로 2026년 3분기에도 외형 성장과 수익성 개선이 동반될 것으로 분석된다. 증권사 전망에 따르면 LS일렉트릭의 2026년 연간 매출액은 5조 7,690억 원, 영업이익은 5,560억 원에 이를 것으로 관측되며, 하반기부터 본격화되는 설비 증설 효과가 실적에 힘을 보탤 전망이다(3분기 영업이익 전년 동기 대비 84% 증가 전망).
전력 인프라 확충은 물리적인 시간(공장 증설, 숙련 인력 확보, 환경 평가 등)이 막대하게 소요되기 때문에, 현재의 판매자 우위(Seller's Market) 시장 환경은 단기간에 해소되기 어렵다. 빅테크들의 데이터센터 투자가 지속되는 한 전력망 확충은 필수 불가결하며, 원전 건설 등 친환경 기저 전력 확보 움직임까지 더해지며 전력기기 섹터는 단기 테마를 넘어선 중장기 구조적 성장 섹터로 굳건히 자리매김했다.
중후장대 산업의 화려한 부활 (조선과 방산)
한국 주식시장의 전통적 중후장대 산업인 조선업과 방위산업은 글로벌 지정학적 지형 변화와 맞물려 2026년 3분기 실적 발표를 기점으로 과거의 영광을 완전히 되찾았음을 증명할 전망이다. 특히 수주 산업의 특성상 과거의 저가 수주 물량이 소진되고, 고선가 및 고마진 물량이 실적에 본격 반영되면서 이익의 퀀텀 점프가 기대되고 있다.
[ 조선업: 고선가 선별 수주 전략의 개화와 MASGA 프로젝트]
국내 조선 3사(HD한국조선해양, 한화오션, 삼성중공업)의 2026년 3분기 합산 영업이익은 2조 4,900억 원(HD한국조선해양 1조 5,648억 원, 한화오션 5,706억 원, 삼성중공업 3,547억 원)을 넘어 괄목할 만한 성과를 거둘 것으로 전망된다.
조선업 실적 턴어라운드의 핵심 기재는 '수주 믹스의 질적 개선'이다. 과거 중국과의 저가 수주 출혈 경쟁에서 벗어나, 액화천연가스(LNG) 운반선, 초대형 컨테이너선, 암모니아 운반선 등 고부가가치 친환경 선박 위주로 철저한 '선별 수주'를 진행한 결과가 2026년 건조 및 인도 물량에 본격 반영될 예정이다. 특히 HD한국조선해양의 자회사인 HD현대중공업과 한화오션의 경우 전체 상선 매출 중 고수익성인 LNG 운반선의 비중이 각각 70%, 60%를 넘어서며 이익률 상승을 강력하게 견인할 것으로 분석된다. 이로 인해 더욱 주목할 점은 조선 섹터에 적용되는 밸류에이션 멀티플(Valuation Multiple) 상향의 배경이다. 미국이 자국 조선업의 붕괴를 극복하고 중국의 해양 굴기를 견제하기 위해 추진 중인 'MASGA (Make American Shipbuilding Great Again)' 프로젝트는 한국 조선업계에 전례 없는 기회를 제공하고 있다
최근 미·중 무역 합의로 중국의 대미 견제가 일부 완화될 가능성이 제기되면서, 한화오션의 필리조선소 인수를 시작으로 한미 조선 협력이 '핵추진 잠수함 건조' 등 방산 영역으로까지 확대될 틈새가 열리고 있다. 미국 내 신규 LNG 프로젝트 승인으로 2029년까지 100척 이상의 신규 발주 수요가 대기 중이라는 점은 피크아웃 우려를 불식시키고 향후 수년간의 이익 가시성을 담보하는 핵심 요인이다. 증권가에서는 HD현대중공업의 원/달러 환율 약세 우려에도 불구하고 2027년 예상 BPS(주당순자산) 대비 PBR 7.2배를 타깃으로 설정하는 등, 펀더멘털 개선에 기반한 목표주가 상향이 이어지고 있다.
[ 방위산업: 다년 양산 사이클 진입과 지정학적 프리미엄]
지정학적 리스크 장기화와 동맹국들의 국방비 증액 기조에 따라, 2026년 K-방산은 전년 대비 3.7배 폭증하는 수주 퀀텀 점프 국면에 진입했다. 주요 방산 기업인 한화에어로스페이스와 현대로템의 2026년 기대 수주 규모는 합산 46조 원(한화에어로스페이스 23조 3,000억 원, 현대로템 23조 2,000억 원)에 이를 전망이다. 특히 한화에어로스페이스는 K-9 자주포, 레드백 장갑차, 천검 등을 묶어 사우디아라비아와 최대 20조 원 규모의 역대급 단일 패키지 수주 계약을 추진 중이며, 이는 하반기 및 향후 수년간 방산 섹터의 밸류에이션을 한 단계 격상시킬 핵심 트리거로 작용할 전망이다.
러시아-우크라이나 전쟁의 장기화, 중동 지역의 지속적인 긴장 고조, 그리고 트럼프 행정부 출범 이후 가시화된 '동맹국 자체 무장 및 방위비 분담 강화' 기조는 글로벌 방위산업 시장에 유례없는 수요 폭발을 야기했다. 국내 방산 4사(한화에어로스페이스, 현대로템, LIG디펜스앤에어로스페이스, 한국항공우주)의 2026년 3분기 합산 영업이익은 1조 7,840억 원 수준(한화에어로스페이스 1조2,345억 원 +44.14%, 현대로템 2,960억 원 +6.57%, LIG디펜스앤에어로스페이스 1,088억 원 +21.39%, 한국항공우주 953억 원 +58.38%)으로 추정되며, 지속적인 실적 호조로 금자탑을 세울 것으로 전망된다.
국내 방산 기업들의 실적은 내수용 납품에서 벗어나 고마진의 해외 수출 비중이 급증하면서 규모의 경제를 달성, 영업이익률이 수직 상승하는 구간에 진입할 전망이다.
한화에어로스페이스: 폴란드향 K9 자주포 및 천무 인도 물량 감소 우려에도 불구하고 이집트, 호주, 루마니아 등 타 지역 해외 사업 다변화가 진행되고 있다. 특히 약 32조 원에 달하는 4~5년 치 일감을 확보하고 있어 실적 가시성이 높다.
현대로템: 디펜스솔루션 부문의 폭발적인 성장 계속되고 있다. 다년 양산 사이클 진입에 따른 고정비 감소 효과가 발휘되며 영업이익률이 17.2%(2025년 기준, 2026년에는 다소 하락)에 육박하는 등, 중장기적으로 구조적 마진 개선이 나타나고 있다.
LIG디펜스앤에어로스페이스 : 3분기 실적 회복세를 보일 것으로 전망되며, 중장기적으로 L-SAM 양산 및 비궁, 신궁, 천궁-II 등 정밀 유도무기에 대한 중동 및 동남아 지역의 수출 확대로 지속 가능한 성장 동력을 입증할 것으로 관측된다.
방산 부문의 높은 이익률은 무기 체계 수출이 단발성 거래로 끝나지 않고 향후 수십 년간 이어지는 유지·보수·정비(MRO) 매출을 담보한다는 점에서, 강력한 캐시카우 축적으로 직결될 것으로 분석된다.
K-바이오의 글로벌 침투 (CDMO와 신약)
제약·바이오 섹터에서는 삼성바이오로직스와 셀트리온 양대 산맥이 전례 없는 호실적을 이어가고 있다.
삼성바이오로직스: 2026년 상반기 연결 매출 2조 5,780억 원, 영업이익 1조 1,672억 원을 기록하며 전년 대비 폭발적인 성장을 보였다. 2026년 3분기 예상 영업이익은6,040억 원으로 전년 동기 대비 -17% 감소할 전망이나, 2026년 연간 실적 컨센서스는 매출 5조 4,951억 원, 영업이익 2조 4,162억 원으로 압도적인 창사 이래 최대 실적이 확실시된다.
셀트리온: 글로벌 바이오시밀러 판매의 폭발적 증가로 상반기에만 매출 1조 6,000억 원 이상, 영업이익 약 7,700억 원대를 기록했다. 2026년 3분기 예상 영업이익은 5,093억 원으로 전년 동기 대비 68% 급증항 전망이다. 증권가에서는 셀트리온의 2026년 연간 매출액 5조 5,356억 원, 영업이익 1조 8,537억 원을 전망하며 1위와의 격차를 빠르게 좁힐 것으로 분석하고 있다.
모빌리티, 2차전지
[ 2차전지: ESS를 통한 턴어라운드 가시화]
캐즘(Chasm) 우려를 겪었던 2차전지 섹터는 에너지저장장치(ESS) 시장의 폭발적 성장에 힘입어 턴어라운드 구간에 진입했다. LG에너지솔루션은 2026년 2분기 영업이익 1,133억 원을 기록하며 2개 분기 만에 흑자 전환에 성공했다. 특히 3분기에는 북미 신규 캐파 가동 확대에 따라 전사 매출이 전 분기 대비 20% 이상 성장하고, ESS 출하량은 50% 이상 폭증할 것으로 가이던스를 제시했다. 상반기에만 AI 데이터센터 프로젝트를 포함해 3조 원 이상의 신규 수주를 확보하는 등 포트폴리오 다변화 성과가 입증되고 있다.
[ 모빌리티 (현대차/기아): 방어력 증명과 신차 모멘텀]
자동차 섹터는 내수 부진과 파업 등 악재 속에서도 견고한 이익 체력을 발휘 중이다. 기아는 2026년 7월 역대 최대 도매 판매 신기록을 경신하며 수출 호조를 이어갔다. 현대차는 3분기 영업이익 2.7조~3.1조 원 수준의 양호한 실적이 예상되며, 하반기 미국 관세 리스크 완화와 현지 소싱 확대를 바탕으로 한 밸류에이션 리레이팅이 기대된다.
<시사점>
2분기 실적 시즌이 기대 이상의 성과를 거두면서 이제 시장의 시선은 3분기로 향하고 있습니다. 이번 실적 장세가 과거와 다른 점은 반도체가 벌어들이는 막대한 이익에만 기대지 않는다는 데 있습니다. 반도체의 이익 폭증이 전체 증시의 실적 개선을 견인하는 가운데 조선·방산·바이오·전력기기·배터리 등으로 이익 증가세가 확산되고 있습니다. 주가가 실적을 따라가는 ‘진짜 실적 장세’가 펼쳐질 가능성이 커진 것입니다.
미래에셋증권에 따르면 증권가 컨센서스가 존재하는 544개 기업의 3분기 영업이익 전망치는 278조8000억원으로 지난해 같은 기간보다 234.6% 증가할 것으로 예상됩니다. 반도체 업종의 영업이익이 26조 9000억 원에서 205조1000억원으로 폭증하는 것이 일차적인 원동력입니다. 그러나 더 주목할 숫자는 비반도체분야의 이익입니다. 비반도체 기업의 3분기 영업이익 전망치도 74조 7000억 원으로 1년 전보다 32.4% 늘어날 것으로 전망됩니다. 반도체를 제외하고도 이익이 의미 있게 증가한다는 것은 한국 증시의 상승 동력이 한 업종에만 갇혀 있지 않다는 뜻입니다.
이제 투자자들이 주목해야 할 것은 ‘실적의 크기’에서 ‘실적의 확산’으로 옮겨가야 합니다. 반도체의 호황이 계속되는 것은 물론 중요합니다. 하지만 삼성전자와 SK하이닉스의 실적이 아무리 좋아도 시장 전체의 재평가를 이끌려면 다른 업종에서 새로운 이익 증가 기업이 계속 등장해야 합니다.
반도체에 대해서는 지나친 비관론을 경계할 필요가 있습니다. 메모리 가격 상승과 HBM 수요 확대가 동시에 진행되면서 이익 전망은 계속 상향되고 있습니다. 한때 반도체주에 보수적인 태도를 보였던 모건스탠리도 최근에는 조정이 마무리되고 재진입을 고려할 시점이라는 쪽으로 시각을 바꿨습니다. 반도체 고점론만으로 한국 증시 전체를 비관하기에는 기업 이익의 실제 흐름이 너무 강합니다.
더욱이 3분기 증시의 진짜 승부처는 반도체 밖에 있습니다. 조선업은 고선가 선박이 실적에 본격 반영되면서 수익성이 구조적으로 개선되고 있습니다. 조선 3사의 합산 영업이익이 연간 10조원에 육박하는 것은 단순한 경기 반등이 아니라 산업 경쟁력의 재평가를 의미합니다. 방산도 유럽과 중동을 중심으로 수출 수요가 확대되면서 수주산업에서 이익산업으로 변모하고 있습니다. 전력기기는 AI 데이터센터 증설에 따른 전력망 투자라는 장기 수요를 등에 업고 있습니다.
바이오 역시 과거와 달라졌습니다. 삼성바이오로직스와 셀트리온은 매출 증가뿐 아니라 대규모 영업이익을 실제로 창출하면서 국내 바이오주의 평가 기준을 바꾸고 있습니다. 시장이 ‘성장 가능성’보다 ‘현금과 이익’을 요구하기 시작했다는 점에서 의미가 큽니다.
3분기 배터리는 특히 주목할 필요가 있습니다. 전기차 수요 둔화로 오랜 기간 시장의 외면을 받은 업종이지만 ESS라는 새로운 성장축이 등장하면서 실적 전망이 빠르게 바뀌고 있습니다. 실제 3분기 이익 전망치가 최근 한 달 동안 가장 큰 폭으로 상향된 업종이 배터리라는 점은 시장의 시선이 이미 변하고 있음을 보여즙니다. LG에너지솔루션, 삼성SDI와 SK이노베이션 등에 대한 이익 전망치가 가파르게 높아진 것은 단순한 테마 회복과 구별할 필요가 있습니다.
중요한 것은 시장의 돈이 이미 ‘다음 분기 이익’을 찾아 움직이기 시작했다는 사실입니다. 이 같은 흐름은 한국 증시의 장기적인 체질 변화와도 맞닿아 있다. 올해 코스피 상장사의 영업이익이 800~900조원 안팎, 내년에는 1000조원을 넘어설 것이라는 전망이 현실화한다면 국내 증시는 과거와 전혀 다른 이익 레벨에 올라서게 됩니다. 반도체·조선·방산·바이오·전력기기처럼 글로벌 시장에서 경쟁력을 확보한 산업의 비중이 높아지면서 전체 영업이익률 자체가 과거보다 한 단계 높아지고 있습니다.
다만 실적 장세라고 해서 모든 주식이 함께 오르는 것은 아닙니다. 오히려 실적의 양극화는 더욱 심해질 가능성이 크크며, 이익 전망이 상향되는 기업과 하향되는 기업의 주가 차이가 확대될 것입니다. 이미 주가가 미래의 호실적을 지나치게 선반영한 종목이라면 실적이 좋아도 주가가 쉬어갈 수 있습니다. 반대로 시장의 관심에서 벗어나 있다가 이익 전망이 빠르게 상향되는 종목에는 재평가의 여지가 있습니다.
따라서 3분기 투자전략은 ‘무조건 주식을 사는 것’이 아니라 ‘실적 추정치가 올라가는 주식을 찾는 것’이어야 합니다. 특히 반도체의 뒤를 이을 업종 가운데 실제 수주잔고와 현금흐름을 확보한 기업, 구조적인 수요 증가가 확인되는 기업, 시장의 이익 전망치가 계속 상향되는 기업에 주목해야 합니다.