


 컨텐츠










1.
800만원을 월급으로 버는 신혼부부가
이 정도 대출상환액도 감당못한다면;;;
집을 안사는게 맞을거 같은데...
세후
와이프 290
남편 480 (가끔 성과금 500 이상)
7억짜리 아파트 매매 시 3억 현금, 4억 대출
원리금균등으로 50년 상환시 한달에 150만원 정도 낼거 같습니다.
알아보는곳 아파트의 관리비는 20만원이구요.
한달에 집에만 170정도 나갈듯합니다.
아이 갖게되면 육아휴직 하는동안 외벌이가 됩니다.
170 정도면 영끌이라고 하는건가요?
보통 몇년 대출 하세요? 50년이면 너무 긴가요?...
성과나 보너스 받으면 바로 대출금 갚으려구요
-----------------------------------------------------------------------------------------------------------------------
2.
요약하면 부부가 월 800만원 가량 버는데(성과급 별도)
지금 매매할려고 하는 아파트는 7억 원짜리
현금 3억 제외한 주담대 4억을 받으면
매월 150만원을 대출 원리금으로 상환해야 되는데
이게 영끌인지 물어보는것
물론 처음 대출을 받는거면
뭐든지 두렵고 어설프겠지만
월 800 중 150만원을 제외한
가처분 소득이 650만원이면
2인 가족 충분하지 않나요?
다만, 아이가 생겨 아내가 육휴에 들어가면
남편이 약 500만원을 버니
가처분소득은 350만원
3인 가족 기준으로 약간 쪼들릴 수 있다고
생각할 수 있으나,
육아휴직 급여도 매월 150만원이 나오기에
대출금 상환액은 큰 부담이 없는 수준입니다.
3.
이 글에 대한
댓글을 좀 살펴보자면,
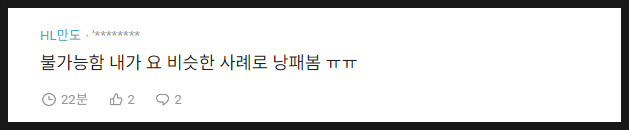
HL만도 직원분은
소비수준이 상당히 높으거 같습니다.
2인가족 가처분소득 650만원
3인가족 가처분소득 500만원은
절대 부족하지 않을텐데요;;;;
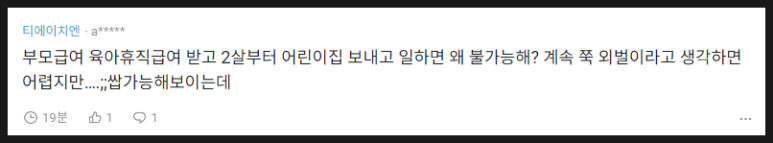
티에이치엔 직원분은
저랑 생각이 일치하는듯 하구요.
4.
저도 첫 집 장만을 2017년경에 하고
2년마다 갈아타기 및 추가매입을 해왔는데,
첫 실거주 아파트를 구입할때를 잊을 수가 없습니다.
주담대를 4억 원이나 받았었거든요~
그당시에는 이자율이 낮아(2.5% 내외)
월 대출원리금 상환액이 150만원 정도였으니,
지금 저 글쓴이랑 똑같은 상황입니다.
월급(실수령액)은 저희집 가구 기준
600만원 수준이었으니,
상황은 더욱 녹록치 않았죠

'과연 이게 맞는 선택인가'
'나중에 빚 못갚아서 경매 넘어가면 어떡하지' 등
별의 별 생각에 몇날몇일을 고민하며
잠을 설치기 일쑤였습니다.
돌이켜보니
생각보다 생활이 궁핍하지 않았고,
부동산은 사두면 어디든 올라가고,
화폐가치는 계속 떨어지기만 한다는 사실과
게다가
3040 젊을때 고생을 해야
5060 늙어서 편하다는 교훈을
깨달은건 덤이었구요.
월 실수령액 800만원 가구에
대출 4억 원은 절대 영끌이 아닙니다!
7억 원 아파트 사서
열심히 대출금 갚아나가다가
10억 원 넘으면 팔고
상급지나 평형을 넓혀서 갈아타기도 몇번하다보면
퇴직할때는
남부럽지 않은 노후를 보낼 수 있을겁니다.









