


 컨텐츠










글로벌 인공지능(AI) 인프라 기업들에 대한 과열 우려와 시장 조정 여파로 스페이스엑스(SpaceX, 종목코드: SPCX)의 대규모 자금 조달 계획에 차질이 생겼다는 소식입니다. 스페이스엑스가 추진 중이던 400억 달러(한화 약 55조 원) 규모의 채권 발행 및 대출 조달 계획이 신용시장 변동성 확대와 금리 부담 상승으로 인해 협상 난항을 겪고 있는 것으로 알려졌는데요.
이번 자금 조달의 핵심 목적은 특수목적법인(SPV)을 활용해 엔비디아(Nvidia)의 AI 칩을 대량으로 구매하는 데 있습니다. 부채를 본사 재무제표에 직접 잡지 않는 방식으로 재무 부담을 줄이려 했으나, 글로벌 AI 섹터 전반에 매도세가 이어지며 투자자들이 대형 AI 인프라 프로젝트의 채권 리스크를 재평가하기 시작한 것입니다. JP모건(JPMorgan) 역시 이번 AI 섹터 조정 이후 관련 기술주들의 회복 속도가 지난 7월 조정 당시보다 더 더딜 수 있다고 경고한 바 있습니다.
그럼에도 불구하고 스페이스엑스의 본업 실적과 생태계 확장 행보는 견조한 흐름을 유지하고 있습니다. 스페이스엑스는 최근 발표된 2026년 3분기 실적에서 주당순이익(EPS) $0.35를 기록하며 상장 이후 첫 흑자 분기를 달성했는데요. 매출 역시 전년 동기 대비 161% 급증했습니다. 실적 발표 직후 스페이스엑스가 자체 이동통신 서비스(캐리어) 구축을 위해 최소 8만 개의 기지국 셀 사이트에 대한 접근권을 추진 중이라는 소식이 전해지면서 AT&T, 버라이즌(Verizon), T모바일(T-Mobile) 등 기존 통신 공룡들의 주가가 흔들리기도 했습니다.
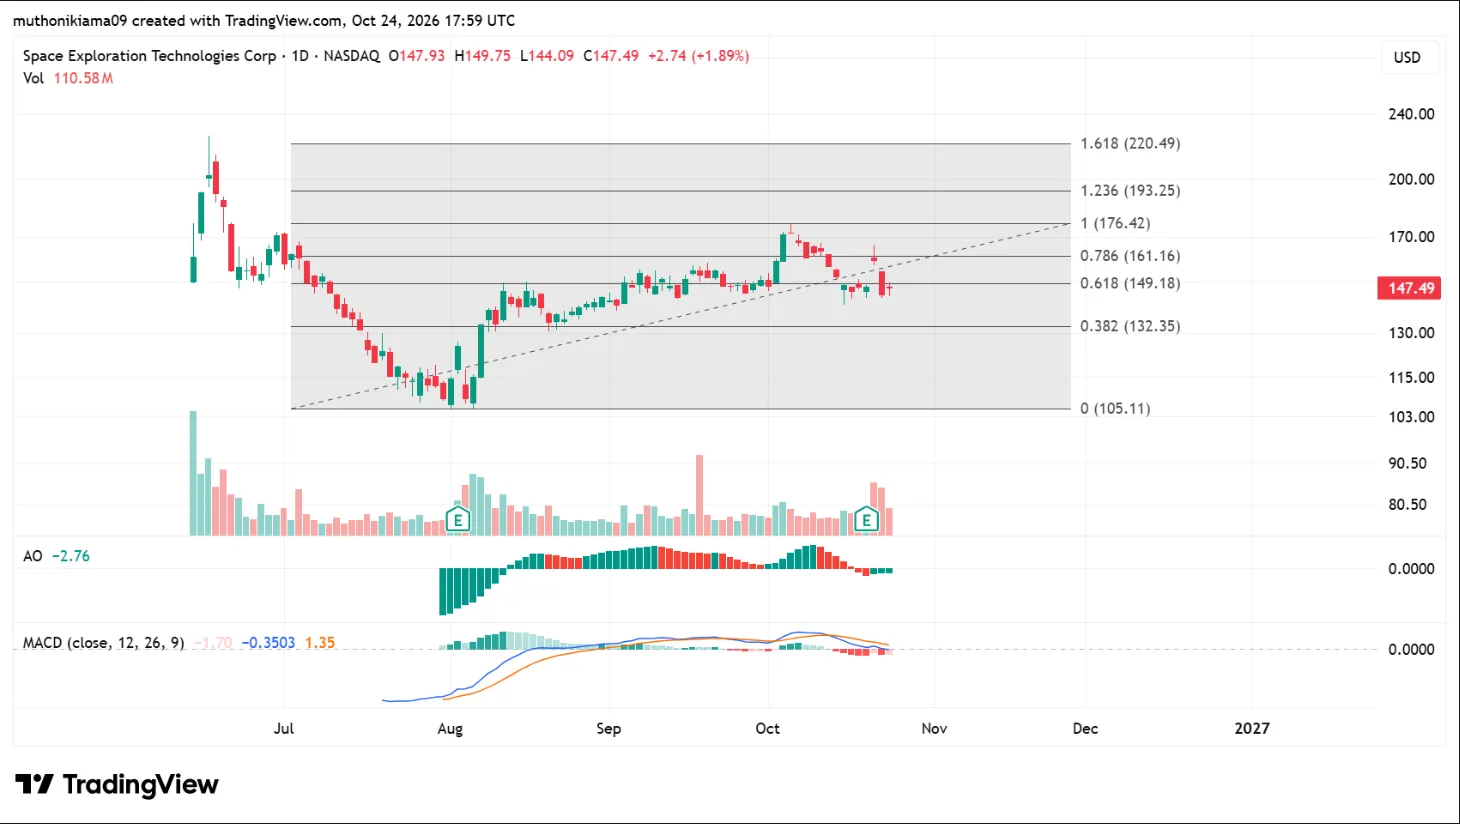
주가 차트 분석을 살펴보면, 스페이스엑스 주가는 매수세 유입에도 불구하고 주요 기술적 마지노선이었던 피보나치 61.8% 비율 구간 아래로 하향 이탈했습니다. 하락세가 지속될 경우 피보나치 38.2% 지지선인 $132선까지 추가 조정을 받을 위험이 상존합니다. 하지만 JP모건이 최근 스페이스엑스의 목표 주가를 기존 $240에서 $500로 대폭 상향 조정한 데다, 이동평균수렴확산지수(MACD)와 오심어썸 오실레이터(AO) 지표상 단기 하락 모멘텀이 다소 완화되는 기류도 포착되고 있습니다. 주가가 61.8% 저항대를 재탈환하며 반등에 성공할 경우 상방 목표가는 피보나치 78.6% 구간인 $161선이 될 것으로 전망됩니다.









