


 컨텐츠
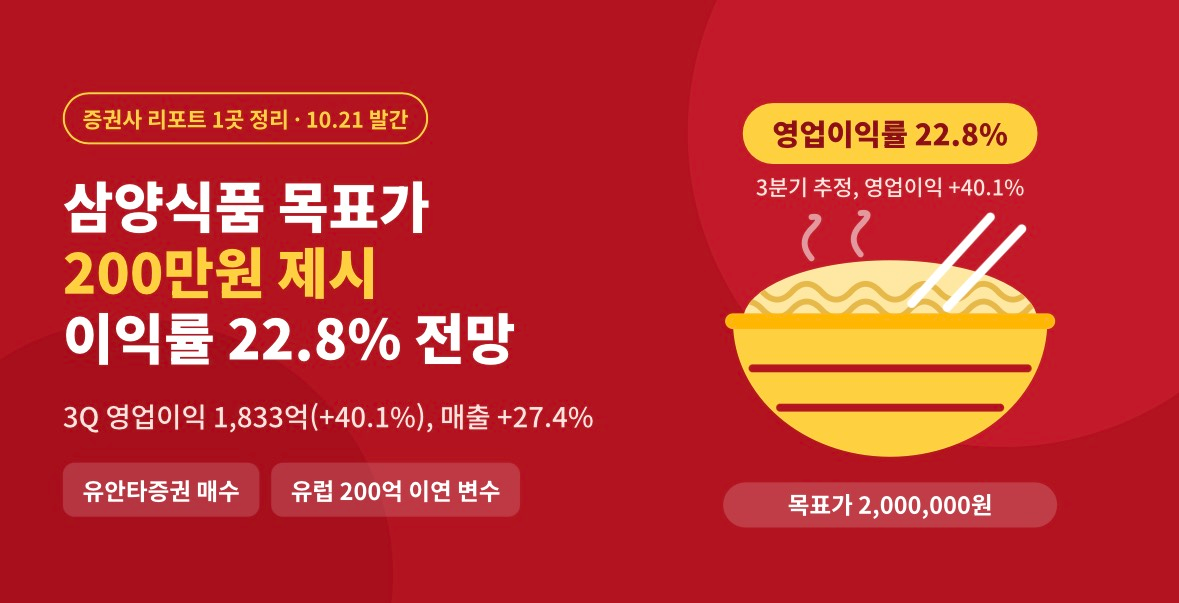










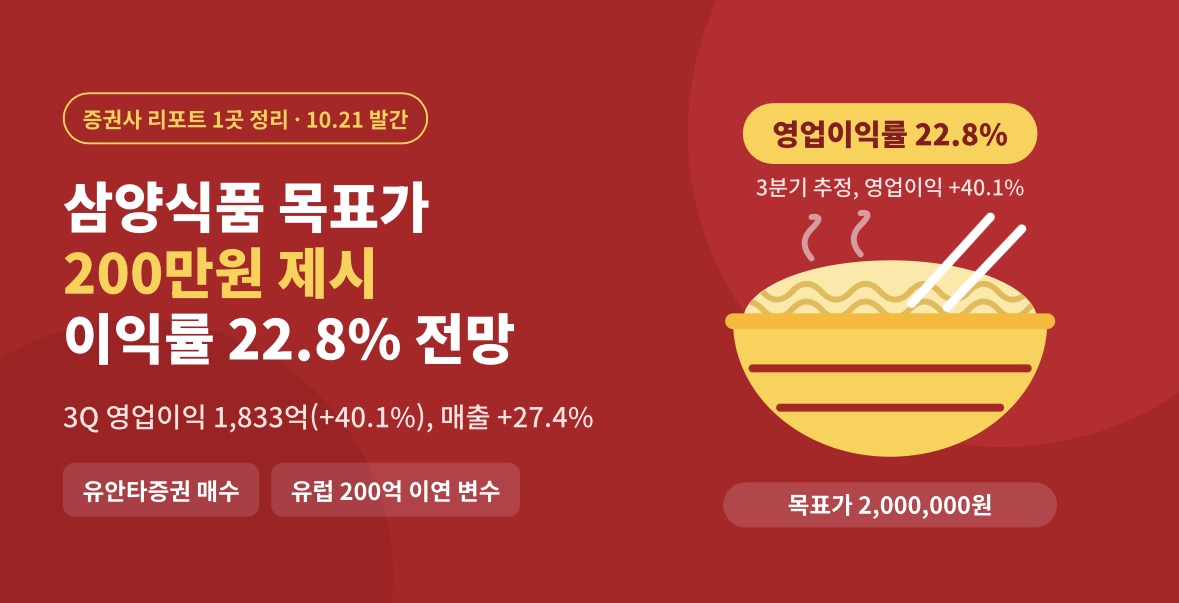
유안타증권은 삼양식품 '매수' 의견과 목표가 2,000,000원을 제시했습니다. 3분기 매출은 8,049억원(YoY +27.4%, 컨센서스 부합), 영업이익은 1,833억원(YoY +40.1%, OPM 22.8%)으로 추정했고, 미국 채널 확대와 중국 선출고 수요를 반영했습니다. 유럽 거래 조건 변경으로 약 200억원 매출이 4분기로 넘어갈 가능성은 변수입니다.
1. 3분기 추정
• 매출액 8,049억원(YoY +27.4%), 컨센서스에 부합하는 수준으로 전망했습니다. 전년 동기는 약 6,318억원으로 역산됩니다(정리자 계산).
• 영업이익 1,833억원(YoY +40.1%), 영업이익률 22.8%입니다. 1,833억원을 8,049억원으로 나누면 22.77%로 요약 수치와 일치합니다(정리자 계산). 전년 동기 영업이익은 약 1,308억원으로 역산됩니다(정리자 계산).
2. 실적을 이끄는 요인
• 미국 채널 확대가 매출 성장을 끌고, 중국 선출고 수요가 3분기 추정에 반영됐습니다.
• 마케팅비 절감으로 22%대 영업이익률을 유지할 것으로 봤습니다.
• 제목에 '환율'이 언급되지만, 환율이 실적에 미치는 규모는 요약에 수치가 없어 원문 확인이 필요합니다.
3. 변수: 유럽 이연과 관세 환급
• 유럽 거래 조건 변경으로 약 200억원의 매출 인식이 4분기로 밀릴 수 있다고 했습니다. 3분기 추정 매출의 약 2.5% 규모입니다(정리자 계산).
• 반대로 관세 환급은 보수적으로 추정했고, 이를 반영하면 추가 실적 상향 여지가 있다고 봤습니다.
• 중국 선출고 물량의 성격이 일회성인지는 요약에 설명이 없어 원문 확인이 필요합니다.
4. 체크포인트
1. 유럽 약 200억원 매출이 실제로 4분기로 넘어가는지
2. 중국 선출고 물량이 4분기 이후 수요를 앞당긴 것인지
3. 관세 환급이 실적에 반영되는 시점과 규모
4. 마케팅비 절감 효과가 유지되는지(비용 부담 지속 여부)
5. 목표가 산출 방식과 직전 목표가(요약에 없음)
출처 유안타증권 삼양식품·오리온·농심·CJ제일제당·롯데웰푸드 리포트 요약(2026.10.21), StockHub 집계(stockhub.kr)









