


 컨텐츠
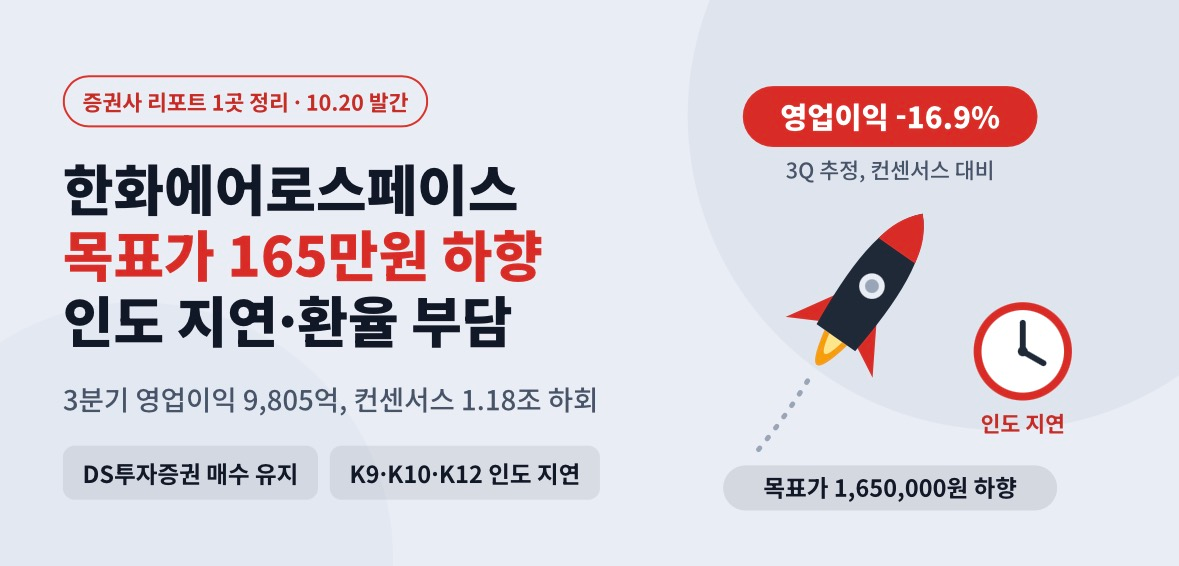










DS투자증권은 한화에어로스페이스 '매수' 의견을 유지하면서 목표주가를 165만원으로 낮췄습니다. 3분기 매출 7.15조원, 영업이익 9,805억원으로 컨센서스(매출 7.5조원, 영업이익 1.18조원)를 밑돌 것으로 봤고, 루마니아·폴란드향 K9·K10·K12 인도 지연과 달러/원 환율 하락을 원인으로 꼽았습니다.
1. 3분기 추정: 매출보다 이익이 더 낮다
• 매출 7.15조원, 컨센서스 7.5조원보다 약 4.7% 낮은 수준
• 영업이익 9,805억원, 컨센서스 1.18조원보다 약 16.9% 낮은 수준
2. 가장 큰 변수: 인도 지연
• 루마니아·폴란드향 K9, K10, K12의 인도 절차와 시점이 늦어져 3분기 매출 인식에 차질이 생겼다고 봤습니다.
• 3분기 K9 출하는 0문, 천무는 14대로 전망했습니다.
3. 환율과 자회사
• 달러/원 환율이 하락해 수출 수익성이 낮아졌습니다.
• 연결 자회사 한화오션의 실적 추정치를 낮춘 점도 반영했습니다. 한화오션은 10/19 키움증권 리포트에서 3분기 영업이익 5,053억원으로 기대에 못 미칠 것으로 전망됐습니다.
4. 같은 날 방산 하향 3건 비교
• 한국항공우주: 2028년 예상 EPS 6,194원에 Target P/E 24.4배를 적용했고, 곱하면 151,134원으로 목표가와 맞습니다.
• 현대로템: 2027년 EPS 7,814원에 PER 25배를 적용했고, 곱하면 195,350원입니다. 2027년 영업이익과 EPS 추정은 각각 20.4%, 18.7% 낮췄고, 원화 강세로 매출 성장이 둔화된다고 봤습니다. 컨센서스 대비 영업이익은 약 -9.7%입니다.
• 10/16 유진투자증권도 한화시스템·한국항공우주·현대로템·LIG디펜스앤에어로스페이스 목표가를 낮추면서, 원/달러 환율 하락, 수출 매출 인식 지연, 하반기 개발비 집행을 3분기 방산 실적이 기대에 못 미치는 이유로 들었습니다.
증권사마다 종목은 다르지만 환율, 인도·인식 시점, 비용 집행이라는 같은 변수로 3분기 눈높이가 내려가고 있습니다.
5. 체크포인트
1. 루마니아·폴란드향 K9 등 인도가 언제 재개되는지
2. 4분기에 인도 물량이 얼마나 몰려 인식되는지
3. 달러/원 환율 방향
4. 한화오션 실적 하향이 연결 이익에 미치는 폭
출처 DS투자증권·현대차증권·키움증권 리포트 요약(2026.10.20), 유진투자증권 리포트 요약(2026.10.16), 키움증권 한화오션 리포트 요약(2026.10.19), StockHub 집계(stockhub.kr)









