


 컨텐츠
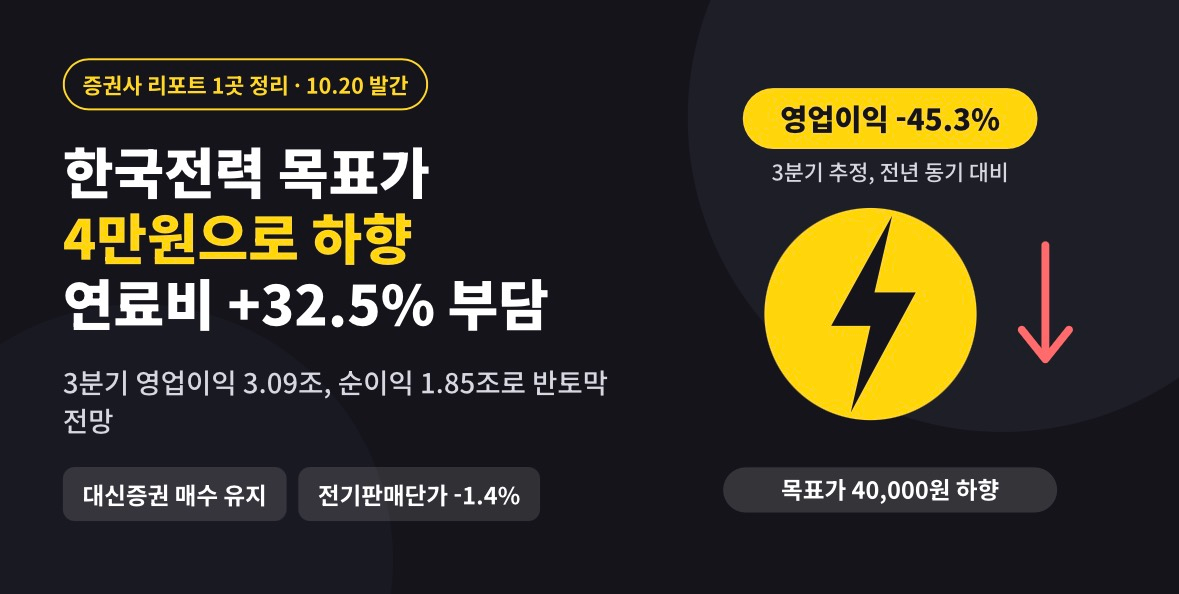










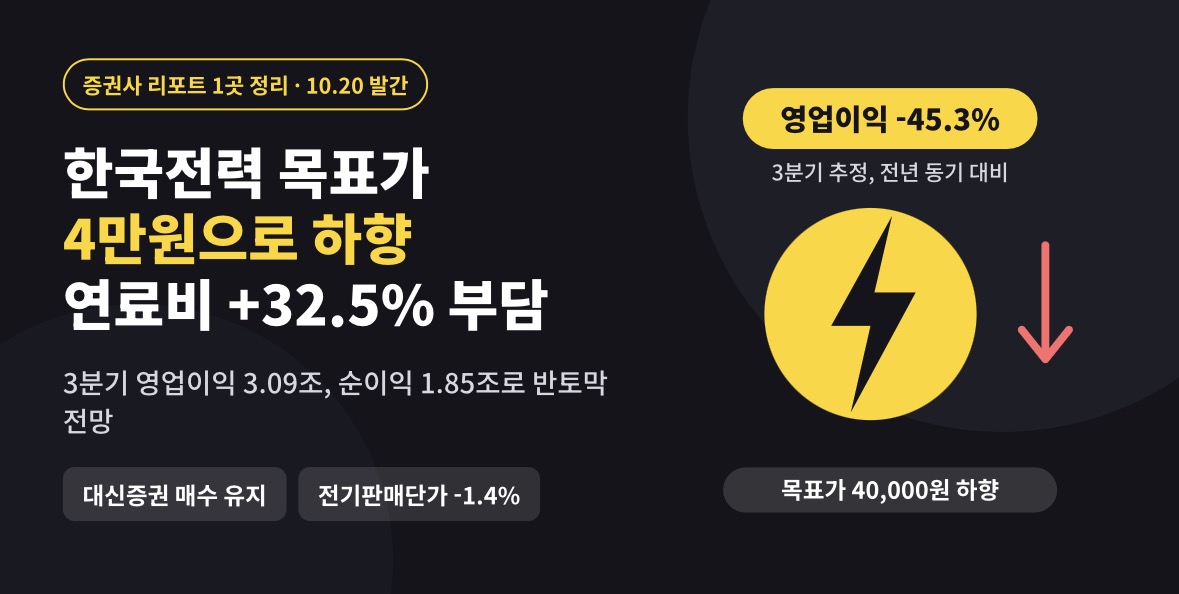
대신증권은 한국전력 '매수' 의견을 유지하면서 목표주가를 4만원으로 낮췄습니다. 3분기 영업이익은 3.09조원(YoY -45.3%), 순이익은 1.85조원(YoY -50.7%)으로 부진이 이어질 것으로 봤고, 연료비 증가(+32.5%)와 전기판매단가 하락(-1.4%)을 원인으로 꼽았습니다.
1. 3분기 추정
• 영업이익 3.09조원(YoY -45.3%), 역산하면 전년 동기는 약 5.65조원입니다.
• 순이익 1.85조원(YoY -50.7%), 역산하면 전년 동기는 약 3.75조원입니다.
• 연료비 7.29조원(YoY +32.5%), 전기판매단가 YoY -1.4%
2. 연료비가 늘어나는 구조
• 유가 상승이 4~5개월 늦게 LNG 수입가격에 반영되는 구조를 짚었습니다.
• 그 결과 3분기 연료비가 크게 늘어나는 반면, 전기판매단가는 소폭 떨어져 이익이 줄어듭니다.
3. 요금제 변화
• 2026년 4월 계절·시간대별 요금 개편으로 산업용 요금이 0.8~0.9% 내려갔습니다.
• 2027년 산업용 지역 전기요금제가 시행되면 5.5~5.9% 영향이 있다고 적혀 있습니다. 영향의 방향과 대상이 요약만으로는 분명하지 않아 원문 확인이 필요합니다.
• 2027년 지역별 도매요금제가 시행돼도 발전자회사 도매단가가 낮아져 전력구입비가 줄어드는 효과는 제한적일 것으로 봤습니다.
4. 해외 원전
• 미국 AP1000 건설 프로젝트에 참여하지 않게 되면서 해외 원전건설 사업가치를 낮췄습니다.
• 두 증권사 모두 3분기 영업이익이 전년 동기의 절반 안팎으로 줄 것으로 봤습니다. 대신증권의 영업이익 추정이 약 6.6% 높고, 연료비 추정은 약 5.1% 높습니다.
• 키움증권은 이 영업이익이 시장 기대치 2조 3,638억원을 웃돌 것으로 봤습니다. 대신증권은 컨센서스 대비 수치를 요약에서 밝히지 않았습니다.
• 키움증권은 3분기 평균 환율이 전분기보다 약 84원 내린 1,418원이라는 점이 1~2개월의 시차를 두고 실적에 긍정적이라고 봤습니다.
출처 대신증권 리포트 요약(2026.10.20), 키움증권 리포트 요약(2026.10.16), StockHub 집계(stockhub.kr)









