


 컨텐츠











일론 머스크가 스페이스X의 사업 실적을 공개하는 자리에서 테슬라와 합병 추진을 공식화했다. 전기차 제조사에서 로봇 기업으로 변신 중인 테슬라와 스페이스X의 데이터센터와 우주 개발 역량을 인공지능(AI) 중심으로 통합하겠다는 구상이다. 머스크 CEO는 “아직 합의에 도달할 것이라는 보장은 없지만 초지능(SI·슈퍼인텔리전스) 특이점에 왔다는 사실을 볼 때 합병에는 많은 장점이 있고 얻을 수 있는 것도 많다”고 말했다.
https://n.news.naver.com/article/newspaper/015/0005345042?date=20261022

들고 있던 테슬라 주식이 ‘머스크 제국’ 전체 지분으로 바뀌는 효과도 있다. 합병 법인 주주는 전기차와 로봇뿐 아니라 스타링크, 로켓 발사, 우주 데이터센터 사업까지 갖추게 된다. 리스크는 그만큼 커진다. 우선 돈이다. 궤도 데이터센터 같은 우주 사업에 들어갈 막대한 자금을 합병 법인 주주가 함께 부담해야 한다.
https://n.news.naver.com/article/newspaper/009/0005752000?date=20261022

일론 머스크가 테슬라와 스페이스X의 합병을 검토하는 배경에는 인공지능(AI) 개발부터 활용까지 필요한 기술과 시설을 한 회사에 모으겠다는 계산이 깔려 있다. 반도체를 직접 만들고 데이터센터에서 AI를 가동한 뒤 위성통신망을 통해 자율주행차와 휴머노이드에 적용하겠다는 것이다. 테슬라 주주들에게는 빠르게 성장하는 AI 사업의 수혜를 누릴 기회지만 막대한 투자 부담과 위험까지 떠안을 수 있는 만큼 AI 사업의 성장 기대가 실제 수익으로 이어질지가 합병의 변수로 떠오르고 있다.
테슬라·스페이스X 합병 공식화 분석: 3.5조 달러 수직계열화 AI 제국의 명암과 한국 산업의 전략적 대응
1. 서론: 3.5조 달러 올인원 AI 제국의 부상과 시장의 파장
2026년 10월 20일(현지시간), 일론 머스크(Elon Musk) 테슬라(Tesla, NASDAQ: TSLA) 및 스페이스X(SpaceX, NASDAQ: SPCX) 최고경영자(CEO)는 스페이스X의 2026년 3분기 실적 발표 콘퍼런스콜을 통해 양사 이사회가 합병 타당성을 검토하기 위한 독립 사외이사 중심의 합병특별위원회(Special Committee)를 각각 구성했다고 공식 발표했다. 오늘 국내 주요 경제지는 물론 블룸버그(Bloomberg)와 로이터(Reuters) 등 글로벌 주요 외신은 이번 발표를 인류 기업사상 최대 규모의 인수합병(M&A) 공식화 수순으로 일제히 보도했다.
현재 나스닥 시장에서 약 2조~2조 1,000억 달러의 시가총액(기업가치 기준 약 2조 2,600억 달러)을 형성하고 있는 스페이스X와 약 1조 5,000억 달러 규모의 테슬라가 결합할 경우, 합산 시가총액만 3조 5,000억 달러(한화 약 4,638조~4,650조 원)에 달하는 초거대 기술 복합기업이 탄생하게 된다. 머스크 CEO는 양사 대표를 겸직하는 이해충돌 당사자라는 법적 한계로 인해 특별위원회 논의에 직접 참여하지 못하는 상황을 두고 두 집단이 대화하는 동안 본인은 끼어들 수 없는 기묘한 가부키 춤(odd kabuki dance)이자 지뢰밭에서 탭댄스를 추는 것처럼 신중해야 할 사안이라고 묘사했다. 그는 구체적인 합병 비율이나 거래 조건이 아직 합의되지 않았으며 합병 성사를 기정사실화하는 것은 과장이라고 선을 그으면서도, 전략적 시너지 측면에서 양사 합병이 매우 좋은 생각(a good idea)이라는 강력한 지지 의사를 천명했다.
이번 합병 검토 공식화는 단순한 외형 확장을 넘어 글로벌 기술 산업의 경쟁 패러다임이 개별 제품 및 서비스 경쟁에서 반도체 설계·제조부터 지상·우주 데이터센터, 저궤도 위성통신망, 자율주행 모빌리티 및 휴머노이드 로봇을 단일 기업 내부에 수직계열화한 초거대 생태계 경쟁으로 전환되었음을 의미한다.
2. 합병 공식화의 다층적 배경: 전략, 재무, 지배구조의 삼각 결합
테슬라와 스페이스X의 합병 논의는 2026년 1월 스페이스X가 대규모 기업공개(IPO)를 준비하는 과정에서 생성형 AI 기업 xAI를 흡수 합병하고 테슬라와의 결합 가능성을 타진하면서 수면 위로 부상했으며, 2026년 6월 스페이스X가 750억 달러를 조달하며 사상 최대 규모로 나스닥에 상장한 이후 급물살을 탔다. 바클레이스(Barclays)의 댄 레비(Dan Levy) 애널리스트가 2026년 10월 14일 보고서를 통해 오는 12월 3일~6일로 예정된 테슬라 연례 주주총회 이전에 합병이 전격 발표될 수 있다고 전망한 지 불과 일주일 만에 특별위원회 구성이 공식 확인된 배경에는 기술적 수직계열화, 자본 조달 구조의 비대칭성 해소, 그리고 머스크의 영구적 지배력 확보라는 세 가지 필연적 동인이 자리 잡고 있다6.
2.1. 전략적 배경: 슈퍼지능과 우주 인프라 및 피지컬 AI의 수직계열화
바클레이스와 모건스탠리(Morgan Stanley) 등 미국 월가 주요 투자은행들이 최근 분석자료에서 공통으로 지목하는 합병의 최우선 동인은 독자적 AI 생태계의 수직계열화(True Vertical AI Company)다. 스페이스X는 2026년 2월 챗봇 그록(Grok) 개발사인 xAI를 완전 자회사로 편입한 데 이어, 지난 10월 5일 사내 AI 사업부 명칭을 기존 SpaceXAI에서 초인공지능을 뜻하는 SpaceXSI(Super Intelligence)로 변경하며 우주 항공 기업에서 AI 인프라 기업으로 정체성을 재정의했다. 반면 테슬라는 전기차 제조사를 넘어 완전자율주행(FSD) 로보택시인 사이버캡(Cybercab)과 휴머노이드 로봇 옵티머스(Optimus), 그리고 그리드 규모의 에너지저장장치(ESS)인 메가팩(Megapack)을 아우르는 피지컬 AI(Physical AI) 및 에너지 기업으로 변모하고 있다.
모건스탠리의 아담 조나스(Adam Jonas) 애널리스트는 2026년 10월 중순 발표한 일련의 분석 보고서에서 스페이스X의 핵심 성장 동력으로 분산형 추론 클라우드(Distributed Inference Cloud) 개념을 제시했다. 지상 데이터센터가 전력망 부족, 냉각수 한계, 환경 인허가 지연 및 클라우드 임대 병목 현상에 직면한 상황에서, 태양 에너지를 무한히 활용하고 극저온 우주 공간에서 열을 방출할 수 있는 궤도 데이터센터(Orbital Data Center)와 스타링크 V3 위성망(기존 1만 1,000기 위성망 대비 대역폭 100배 이상 확장), 그리고 지상을 주행하는 수백만 대의 테슬라 자율주행차 및 옵티머스 로봇을 단일 하이브리드 아키텍처로 묶는 구상이다.
(#aicomputing Community Insights & Market Sentiment - Binance, https://www.binance.com/en-NG/square/hashtag/aicomputing)
더 나아가 양사는 외부 파운드리 및 메모리 공급망 의존도를 탈피하기 위해 미국 텍사스주 그라임스 카운티(Grimes County)와 오스틴(Austin)에 초기 투자금 168억 달러(전체 단계별 최대 550억~1,190억 달러 규모)를 투입하는 초대형 반도체 제조 합작 프로젝트 테라팹(Terafab)을 추진 중이다. 이미 2025년 한 해 동안 테슬라가 스페이스X(1억 4,330만 달러) 및 SpaceXSI(4억 3,010만 달러)에 메가팩 배터리와 사이버트럭 등을 판매해 올린 내부 거래 매출만 5억 7,300만 달러에 달하며, 지난 10월 15일에는 스페이스X의 냉가스 추력기(Cold-gas thruster) 10개를 탑재해 공중으로 도약하는 2세대 테슬라 로드스터(Roadster)를 시연하는 등 양사의 연구개발 및 공급망은 사실상 단일 기업처럼 얽혀 있다. 법인 분리에 따른 지적재산권(IP) 배분과 내부거래 가격 산정, 미국 증권거래위원회(SEC) 공시 상의 지배구조 마찰을 근원적으로 제거하기 위해서는 법적 합병이 필수적인 단계에 도달한 것이다.
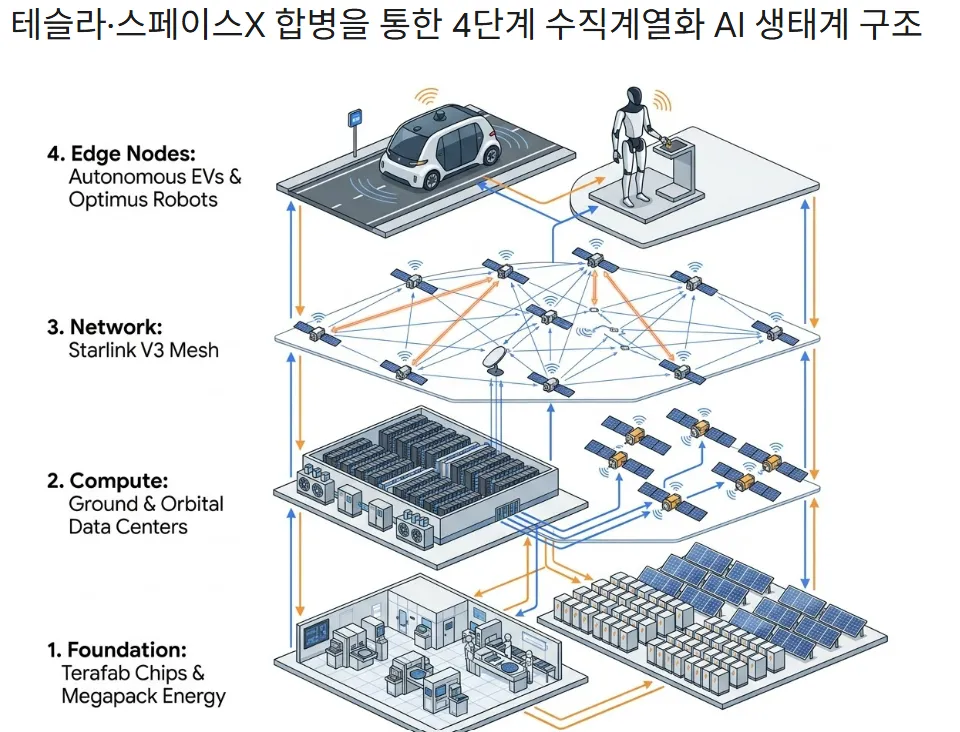
양사의 결합은 텍사스 테라팹의 독자 칩 생산과 메가팩 전력 인프라(1계층)를 기반으로 지상·궤도 AI 데이터센터(2계층)를 가동하고, 스타링크 초저지연 위성망(3계층)을 통해 자율주행차와 휴머노이드 로봇(4계층)을 실시간 제어하는 분산형 추론 클라우드(Distributed Inference Cloud) 체계를 완성한다.
2.2. 재무적 배경: 스페이스X의 폭발적 실적 반등 이면에 숨겨진 설비투자 블랙홀
머스크가 이번 합병 카드를 공식화할 수 있었던 직접적 지렛대는 스페이스X의 2026년 3분기 어닝 서프라이즈다. 스페이스X는 3분기 매출 145억 8,000만 달러를 기록하며 전년 동기 대비 161% 급증(직전 2분기 78억 1,000만 달러 대비 86.7% 증가)했고, 월가 컨센서스(127억~128억 9,000만 달러)를 크게 상회했다. 특히 당기순이익 44억 달러(조정 주당순이익 0.35달러, 조정 EBITDA 88억 1,000만 달러)를 달성하며 직전 2분기의 5억 4,100만 달러 순손실에서 벗어나 2026년 6월 상장 이후 첫 분기 흑자 전환에 성공했다. 그러나 최근 발표된 미국 금융권 분석 자료와 세부 사업부 실적을 정밀 해부하면, 외형 성장의 이면에 심각한 수익성 괴리와 현금흐름 압박이 존재함이 드러난다.
3분기 스페이스X 전체 매출의 과반(75억 6,000만 달러)은 구글(Google)과 앤스로픽(Anthropic) 등 외부 빅테크에 AI 데이터센터 연산 자원을 임대하고 자체 모델을 구동하는 SpaceXSI 부문에서 발생했으나, 해당 부문의 영업이익은 4억 3,100만 달러로 영업이익률이 5.7%에 불과했다. 반면 스타링크를 포함한 통신 부문이 매출 52억 달러에서 무려 23억 6,700만 달러의 영업이익(전체 영업이익의 약 85%)을 창출하며 AI 사업의 비용을 메우는 구조다.
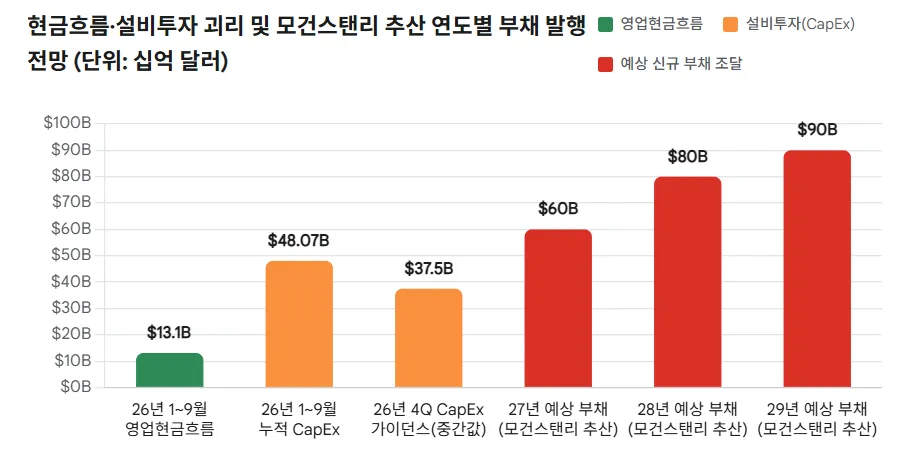
더욱 심각한 문제는 천문학적인 설비투자(CapEx) 부담이다. 스페이스X가 2026년 1~9월 영업활동으로 벌어들인 현금은 약 131억 달러였으나, 같은 기간 설비투자로 지출한 금액은 480억 6,900만 달러에 달했다. 브렛 존슨(Bret Johnsen) 스페이스X 최고재무책임자(CFO)는 4분기에만 350억~400억 달러를 추가 투입하겠다고 밝혀 2026년 연간 설비투자가 최대 830억~880억 달러에 육박할 전망이다. 에버코어 ISI(Evercore ISI)는 2027년 스페이스X의 CapEx가 1,510억 달러에 달할 것으로 추산했으며, 월가의 일부 분석가는 2027년 인프라 지출이 최대 3,360억 달러까지 치솟을 수 있다고 경고했다36.
(SpaceX earnings: AI revenue, financing needs and Tesla merger, https://invezz.com/news/2026/10/20/spacex-earnings-ai-revenue-financing-needs-and-tesla-merger-talks-in-focus/)
모건스탠리의 아담 조나스는 2026년 10월 19일 발표한 투자 노트에서 최근 네오클라우드(Neocloud) 부채 사태를 고려할 때 추가 자금 조달 필요성은 투자 심리를 짓누르는 핵심 오버행(Overhang)이자 당사 밸류에이션 모델의 가장 큰 리스크라고 지적했다. 스페이스X는 불과 몇 달 전 250억 달러의 회사채를 발행한 데 이어 엔비디아(Nvidia) AI 칩 구매를 위해 400억 달러의 추가 차입을 추진 중이며, 모건스탠리는 스페이스X가 2027년 600억 달러, 2028년 800억 달러, 2029년 900억 달러 등 향후 3년간 총 2,300억 달러 규모의 부채를 발행해야 할 것으로 전망했다. 게다가 2026년 10월 22일에는 지난 6월 IPO 이후 보호예수(Lock-up)에 묶여 있던 47억 주 중 최대 규모인 13억 주(약 28%)가 시장에 해제되고 10월 24일에도 3억 2,800만 주가 추가 해제될 예정이다. 결국 스페이스X 입장에서 대규모 보호예수 해제 물량 충격을 흡수하고 연간 수백억 달러에 달하는 CapEx 적자를 안정적으로 조달하기 위해서는, 연간 약 1,100억 달러 이상의 매출과 탄탄한 재무제표 및 현금 창출력을 보유한 테슬라와의 합병이 강력한 재무적 방파제로 작용하는 것이다.
(SpaceX, Tesla Form Independent Committees To Explore Merger, https://stocktwits.com/news-articles/markets/equity/space-x-tesla-form-independent-committees-to-explore-merger-elon-musk-says-deal-not-a-certainty/cZxABS0RBHQ)
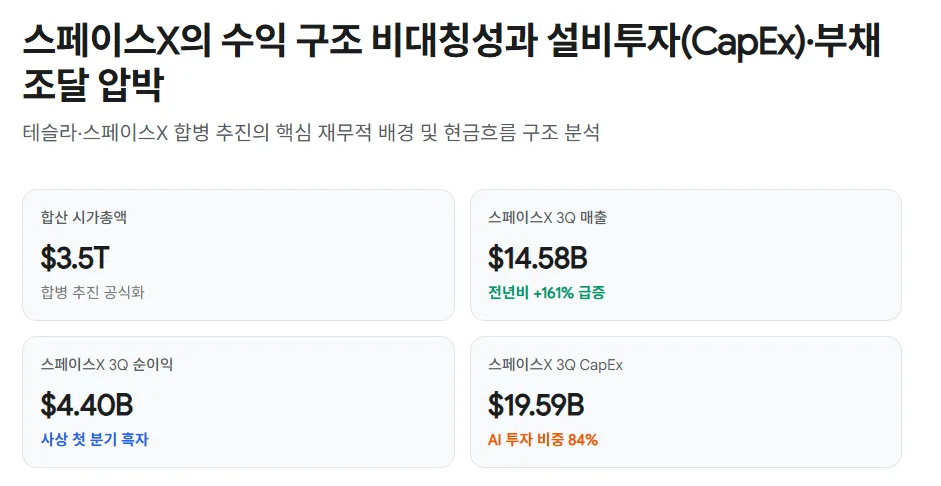
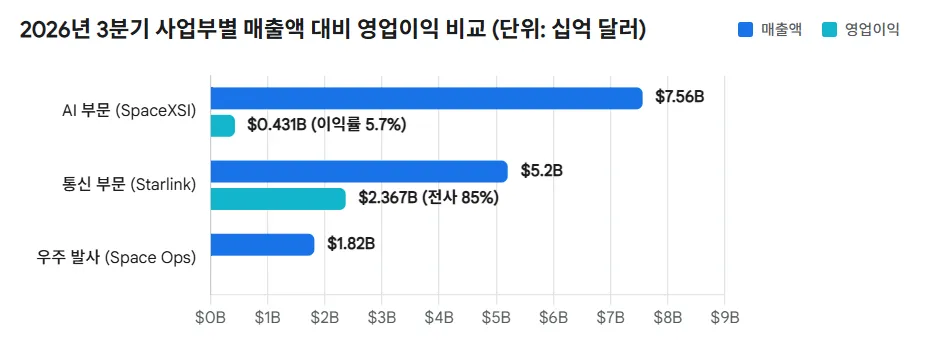
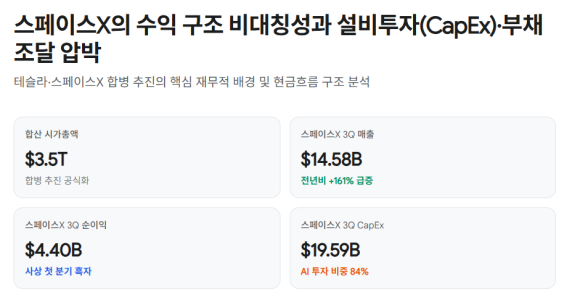
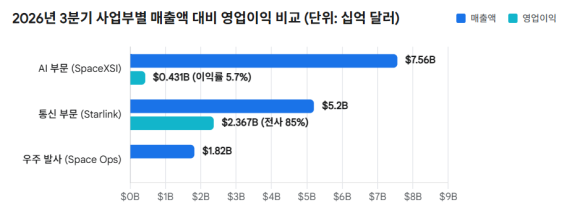
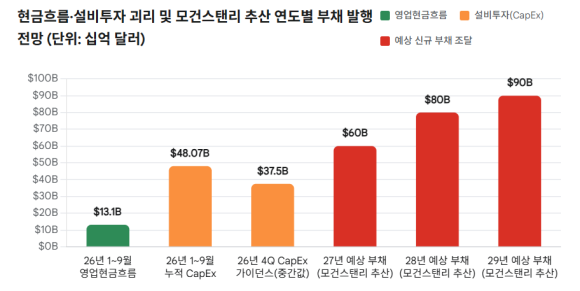
2026년 3분기 스페이스X는 AI 부문 매출이 75.6억 달러로 폭증하며 첫 분기 순이익(44억 달러)을 달성했으나, 실제 영업이익의 85%(23.67억 달러)는 스타링크 통신 부문에서 창출되었다. 특히 1~9월 누적 설비투자(480.7억 달러)가 영업현금흐름(131억 달러)의 3.6배를 초과하며 향후 3년간 2,300억 달러의 부채 발행이 불가피한 점이 합병 추진의 핵심 재무적 배경으로 작용하고 있다.
2.3. 지배구조적 배경: 차등의결권을 활용한 머스크의 절대 지배권 구축
기업지배구조 측면에서 이번 합병은 머스크가 오랫동안 요구해 온 테슬라에 대한 흔들리지 않는 경영 통제권 확보를 단숨에 해결하는 메커니즘이다. 머스크는 그동안 테슬라에서 로봇 및 AI 사업을 본인의 구상대로 이끌기 위해 최소 25% 이상의 의결권이 필요하다고 주장해 왔으나, 현재 그가 보유한 테슬라 지분율 및 의결권은 약 20% 수준에 머물러 있다. 반면 스페이스X에서 머스크는 보통주 지분 48.4%(약 48%)를 보유하고 있을 뿐만 아니라, 1주당 10표의 의결권이 부여되는 차등의결권(Super-voting shares) 구조를 통해 전체 의결권의 약 82%~85%를 장악하고 있다.
월가에서는 시가총액이 더 큰 스페이스X(약 2조~2조 1,000억 달러)가 신주를 발행해 테슬라(약 1조 5,000억 달러) 주식을 100% 교환하는 스페이스X 주도의 주식교환 흡수합병(All-stock acquisition) 방식을 유력하게 보고 있다. 투자은행 제프리스(Jefferies)의 분석에 따르면 별도의 합병 프리미엄 없이 시장가치 비율(테슬라 1주당 스페이스X 약 0.7주 교환)로 합병이 이루어질 경우 머스크는 통합 법인에서 55.3%의 의결권을 확보하게 되며, 렉스 파이낸셜(REX Financial)의 빌 버밍엄(Bill Birmingham) 리서치 헤드 역시 머스크가 통합 법인 의결권의 약 57%를 행사할 것으로 추산했다. 테슬라 주주 설득을 위해 30% 안팎의 프리미엄을 지급하거나 머스크가 일부 지분을 매각하더라도 교환 비율을 약 0.6 수준으로 방어할 경우 과반 의결권 유지가 가능하다. 즉, 스페이스X의 차등의결권 우산을 테슬라 위로 씌움으로써 시가총액 3조 5,000억 달러 규모의 통합 제국 전체에 대해 적대적 주주 행동주의나 이사회 견제를 원천 차단하는 절대 지배권을 완성하게 되는 것이다.
3. 합병 시의 기대 효과와 구조적 리스크 심층 분석
테슬라와 스페이스X의 결합은 전례 없는 기술·자본 시너지를 창출하는 동시에, 양사 주주 집단의 이해관계 충돌과 재무적 전이 리스크를 수반한다. 최근 1개월 내 발표된 미국 월가의 분석 보고서들과 한국 자본시장의 평가를 종합하면 합병의 명암은 아래 표와 같이 정리된다.
3.1. 합병의 장점: 수직계열화 시너지와 테슬라 주주의 프리미엄 기대 효과
합병이 가져올 가장 결정적인 전략적 이점은 AI 연산 및 하드웨어 공급망의 구조적 병목 타파에 있다. 현재 글로벌 AI 산업은 엔비디아 GPU 확보 경쟁과 TSMC 파운드리 생산능력 제한, 그리고 지상 전력망 부족이라는 삼중고에 시달리고 있다. 실제로 앤스로픽 등 주요 AI 기업들은 아마존(AWS), 구글(GCP), 마이크로소프트(Azure) 등 기존 클라우드 파트너들이 자사를 경쟁자로 인식해 충분한 연산 용량을 제공하지 않으면서 심각한 비용 상승을 겪고 있으며, 스페이스X 역시 외부 클라우드 임대에 한계를 겪었다. 양사가 합병하면 테슬라의 메가팩 배터리와 가스터빈·태양광 발전 솔루션을 스페이스X의 데이터센터 및 텍사스 테라팹 반도체 공장에 즉각 투입하고, 테라팹에서 생산될 차세대 자체 칩(자율주행·옵티머스용 AI5·AI6 및 우주용 D3 칩)을 지상과 우주의 모든 플랫폼에 무제한 공급하는 자급자족 체제가 구축된다.
이와 더불어 테슬라 주주들의 지분 가치 재평가 및 인수 프리미엄 기대감도 주요한 긍정적 요인이다. 월가 주요 애널리스트들은 스페이스X가 합병을 성사시키기 위해 테슬라 주주들에게 상당한 수준의 경영권 프리미엄(웃돈)을 제시해야 할 것으로 분석하고 있다. 지난 10월 20일 종가(373.71달러) 기준으로 퓨처펀드(Future Fund)의 게리 블랙(Gary Black)은 주당 420달러를 예상했고, JP모건(JPMorgan)은 30%~35%의 프리미엄이 반영된 주식 교환을 전망했으며, RBC캐피털마켓의 톰 나라얀(Tom Narayan) 연구원은 주당 480달러(약 28.4% 프리미엄), 요크빌아이브스(Yorkville Ives)의 댄 아이브스(Dan Ives) 파트너는 주주 승인을 얻기 위해 주당 550달러(약 47.2% 프리미엄) 안팎의 평가가 필요할 것으로 제시했다. 아울러 론 배런(Ron Baron) 배런캐피털 회장이 향후 10년 내 스타링크의 가치만 14조~15조 달러, 스페이스X 전체 가치는 20조~50조 달러에 달할 것이라고 평가한 독점적 우주 인프라 자산을 테슬라 주주들이 직접 공유하게 된다는 점도 강력한 유인책이다.
3.2. 합병의 단점 및 리스크: 재무적 전이 위험과 매출 취약성 및 승인의 장벽
반면 합병의 이면에는 천문학적 우주·AI 설비투자 비용의 공동 부담과 AI 매출의 질적 취약성이라는 재무적 위험이 도사리고 있다. 합병이 성사되면 테슬라 주주들은 궤도 데이터센터 구축과 스타십(Starship) 개발, 테라팹 건설에 투입될 연간 수천억 달러 규모의 자본 지출 리스크를 고스란히 떠안아야 한다. 특히 로이터통신이 2026년 10월 20일 지적한 바에 따르면, 스페이스X의 3분기 실적을 견인한 AI 연산 임대 매출(연환산 런레이트 약 545억 달러, 수주잔고 630억 달러)은 구글과 앤스로픽 등 극소수 빅테크 고객에 편중되어 있으며, 무엇보다 해당 컴퓨팅 임대 계약 상당수가 약 90일 전 사전 통보만으로 해지 가능한 단기 해지 조항을 포함하고 있다. 핵심 고객사인 앤스로픽이 2026년 상반기에만 전환사채 평가손실 등을 포함해 807억 달러의 순손실을 기록하고 향후 6,000억 달러 이상의 클라우드 약정 부담에 직면해 있다는 점을 고려하면, AI 클라우드 수주의 지속가능성에 불확실성이 존재한다.
또한 머스크 1인에 대한 의존도(Key-man Risk) 심화와 주주총회 승인이라는 현실적 난관도 간과할 수 없다. 전기차, 자율주행, 휴머노이드 로봇, 로켓 발사, 위성통신, 파운드리, 생성형 AI 등 자본집약적 고위험 사업 전체의 성패가 일론 머스크 한 사람의 의사결정과 정치·사회적 행보에 종속되는 단일 실패점(Single Point of Failure) 리스크가 발생한다. 또한 머스크가 직접 언급했듯 테슬라 측 합병 승인에는 투표 참여 주주의 과반이 아닌 전체 발행주식 총수의 50% 이상 찬성이라는 까다로운 정족수가 요구된다. 바클레이스는 지난해 테슬라 주주총회에서 상당한 규모의 브로커 비투표(Broker non-vote, 개인투자자가 의결권을 행사하지 않아 증권사가 투표를 기권 처리하는 물량)가 발생했던 전례를 들어, 개인투자자 비중이 높은 테슬라에서 전체 발행주식의 50% 찬성을 확보하는 것이 최대 난관이 될 것으로 분석했다.
국가안보 및 방위산업 규제 심사(CFIUS·DoD)의 복합성 역시 중요한 장애물이다. 전통적 반독점법(Clayton Act Section 7) 측면에서는 전기차 기업과 우주 기업 간의 수평적 시장 중첩이 적어 연방거래위원회(FTC)나 법무부(DOJ)의 결합 저지 명분이 약하다는 평가가 있으나, 스페이스X가 미 국방부(DoD)와 항공우주국(NASA)의 핵심 안보 발사체 및 군용 위성망(Starshield)을 독점 공급하는 방위산업체라는 점이 변수다. 미국 외국인투자심의위원회(CFIUS)는 AI·자율주행·우주 인프라 등 핵심 기술(TID: Technology, Infrastructure, Data) 보유 기업의 지배구조 변동을 엄격히 심사하는데, 상하이 기가팩토리 등 중국 내 대규모 사업장과 글로벌 외국인 주주 구성을 보유한 테슬라가 1급 국가안보 자산을 다루는 스페이스X와 단일 법인으로 통합될 경우 기밀 기술 접근 통제와 거버넌스 분리 조건(Mitigation measures)을 둘러싼 미 정부 당국의 까다로운 심사가 뒤따를 수밖에 없다.
(CFIUS and the Venture Stack: Why Defense Tech Companies Must, https://www.bakerlaw.com/insights/cfius-and-the-venture-stack-why-defense-tech-companies-must-treat-investor-strategy-as-a-national-security-issue/)
4. 한국 반도체 및 주력 산업계에 미치는 다층적 파급 영향
테슬라와 스페이스X의 합병 공식화 및 이를 뒷받침하는 테라팹(Terafab) 프로젝트의 가속화는 한국 경제의 대들보인 반도체 산업을 비롯해 이차전지, 모빌리티·로봇, 우주항공 및 국내 자본시장에 극명한 양면성(Bifurcation)의 충격을 가하고 있다.
4.1. 한국 반도체 산업: 종합반도체 기업의 장비 조달 비상과 소부장 생태계의 직납 기회
이번 합병 추진에서 한국 반도체 업계가 가장 예의주시해야 할 대목은 머스크가 10월 20일 콘퍼런스콜에서 발표한 테라팹 양산 일정의 전격적인 단축과 자체 메모리 반도체 개발 선언이다. 머스크는 텍사스 오스틴 연구용 파일럿 팹에서 2027년 5~6월(2분기) 중 첫 번째 실험용 테스트 칩(SRAM 기반)을 가동하고, 2027년 중반 네덜란드 ASML로부터 첫 극자외선(EUV) 노광장비를 반입받아, 당초 예상보다 앞당겨진 2028년 3분기 또는 4분기에 그라임스 카운티 본공장에서 대량 양산(Volume production)에 돌입하겠다고 밝혔다. 테라팹은 인텔(Intel 14A 공정 협력 논의) 및 TSMC와의 기술 교류를 거치면서도 궁극적으로 로직(파운드리), 메모리, 첨단 패키징을 한 지붕 아래 통합해 2030년 이전 월 10만 장, 10년 내 월 100만 장의 웨이퍼 처리 능력을 갖추는 것을 목표로 한다. 이 같은 구상은 삼성전자·SK하이닉스 등 국내 메모리·파운드리 대기업과 국내 소재·부품·장비(소부장) 기업에 전혀 다른 방향의 파장을 일으키고 있다.
삼성전자 및 SK하이닉스의 관점에서 볼 때, 단기적(2026~2028년)으로는 스페이스X와 테슬라의 공격적인 AI 데이터센터 증설이 강력한 호재로 작용한다. 스페이스X가 3분기에만 AI 인프라에 164억 4,000만 달러를 쏟아붓고 4분기에 350억~400억 달러를 추가 집행함에 따라, 여기에 탑재되는 엔비디아 가속기용 고대역폭메모리(HBM)와 고용량 기업용 D램·낸드플래시 수요가 폭발적으로 증가하고 있기 때문이다. 이러한 기대감을 반영해 지난 10월 21일 한국 증시에서 SK하이닉스(+5.81%~6.05%, 129만 4,000~129만 7,000원)와 삼성전자(+5.67%~5.91%, 22만 3,500~22만 4,000원) 주가는 일제히 급등했다.
그러나 중장기적 공급망 관점에서는 글로벌 반도체 장비 확보 경쟁 심화 및 단가 상승이라는 즉각적 리스크가 현실화되고 있다. 매일경제신문이 2026년 10월 21일 집중 보도한 바와 같이, 막강한 자본력을 앞세운 테라팹이 2028년 양산을 위해 글로벌 장비 물량을 선점하면서 삼성전자와 SK하이닉스의 장비 조달에 비상이 걸렸다. 머스크는 콘퍼런스콜에서 ASML을 비롯한 핵심 장비 공급사들이 테라팹을 위해 장비 인도 일정을 앞당겨 준 것에 감사한다고 공개 언급했으며, 실제로 램리서치(Lam Research)와 어플라이드 머티어리얼즈(Applied Materials)는 사내에 테라팹 전담팀까지 신설했다. 현재 ASML과 어플라이드 머티어리얼즈는 2028년까지 수주가 꽉 찬 상태(2030년 물량 문의 진행 중)이며, 계측 장비 기업 KLA의 일부 핵심 장비 리드타임(발주 후 인도 기간)은 통상적인 12개월에서 18~24개월로 늘어났다. 더욱이 ASML이 2027년 출하분부터 장비 가격 인상을 예고하고 2028년 인상 폭을 확대할 방침이어서, 평택·용인 클러스터 및 미국 팹 증설을 추진 중인 삼성전자와 SK하이닉스는 핵심 장비 적기 확보 실패와 장비 구매 협상력 약화라는 직접적 타격을 입게 되었다.
(Musk speeds up AI chip production too ... Samsung and SK hynix, https://www.mk.co.kr/en/business/12181964)
여기에 더해 메모리 가격 인하 압박 및 자체 메모리 개발이라는 구조적 위협도 가시화되고 있다. 머스크는 합병 발표 직전인 2026년 10월 14일, 미국 마이크론(Micron)을 제외한 해외 메모리 반도체 기업(사실상 삼성전자와 SK하이닉스)의 가격 정책을 공개적으로 비판하며 차세대 HBM은 여전히 난제이지만 범용 메모리 양산 기술에서는 중국이 강력한 세력으로 부상할 수 있다고 견제구를 날렸다. 이어 10월 20일에는 테라팹을 통한 자체 메모리 칩 개발까지 공식 선언했다. 물론 최첨단 HBM과 초미세 D램 공정의 높은 진입장벽을 고려할 때 테라팹이 단기간 내 한국 메모리 기업을 대체하기는 불가능하지만, 통합 법인이 막대한 구매력을 무기로 메모리 단가 인하를 압박하거나 2028년 이후 자체 로직·메모리 통합 모듈(Multi-chip module) 비중을 높일 경우 한국 반도체 대기업의 중장기 수익성에 부담으로 작용할 전망이다.
종합반도체 대기업이 겪는 장비 조달 우려와 대조적으로, 한국의 우수 반도체 소부장 기업들에는 테라팹이 거대한 신시장으로 열리고 있다. 전자부품 전문매체 디일렉(The Elec) 등의 2026년 10월 20~21일 보도에 따르면, 테슬라와 스페이스X의 테라팹 엔지니어 및 구매 담당자들은 지난 10월 13~15일 미국 샌프란시스코에서 열린 세미콘 웨스트(SEMICON West) 2026 전시회에서 한국 소부장 기업 약 10곳의 부스를 직접 방문해 기술 평가를 진행했으며, 이 중 절반 이상과 이미 비밀유지계약(NDA)을 체결하고 구체적인 공급 협상에 착수했다.
테슬라와 스페이스X가 한국 소부장 기업들에 적극적으로 러브콜을 보내는 이유는 명확하다. 미국 안보 및 공급망 정책상 중국 공급업체를 원천 배제하고 있으며, 일본 소부장 업체들은 기술력은 높으나 단가가 지나치게 비싼 반면 한국 기업들은 검증된 최첨단 공정 대응력과 공격적인 가격 경쟁력을 동시에 갖추고 있기 때문이다.
( Musk's Terafab in Talks With About 10 Korean Chip Suppliers, https://www.thelec.net/news/articleView.html?idxno=14743)
또한 테라팹 프로젝트를 총괄하는 인텔 및 글로벌파운드리(GlobalFoundries) 출신 핵심 엔지니어들이 과거 HPSP, 이엔에프테크놀로지, 아스플로, ISC(이상 인텔 협력사), 동진쎄미켐(글로벌파운드리 협력사) 등 한국 업체들과 일하며 구축한 두터운 신뢰 네트워크가 작동하고 있다. 특히 테라팹 엔지니어 팀은 의사결정 권한을 직접 보유하고 있어 문의 후 30분~1시간 이내에 피드백을 회신하는 초고속 조달 문화를 보이고 있어, 한국 소부장 기업들의 미국 현지 수주 전환 속도가 기존 파운드리 대비 훨씬 빠를 것으로 전망된다.
4.2. 모빌리티와 로봇, 이차전지 및 에너지, 우주항공과 국내 자본시장 파급 효과
완성차 및 로봇 산업의 측면에서 볼 때, 현대자동차그룹 등 국내 완성차 및 로봇 업계에 이번 합병은 거대한 구조적 압박으로 다가온다. 국내 전기차 시장은 보조금 소진 등으로 판매 부진을 겪고 있는 반면, 테슬라는 이번 합병을 통해 자동차를 단순한 이동수단이 아닌 스타링크 위성망과 궤도 슈퍼컴퓨터에 상시 연결된 피지컬 AI 단말기로 진화시키고 있다. 대한항공·아시아나항공·유나이티드항공 등 글로벌 항공사와 차량 모빌리티에 스타링크 V3/V5 통신망이 기본 이식되고, 스페이스X의 극한 소재·추진체 기술(초고압 탄소섬유 압력용기 및 냉가스 추력기 등)이 테슬라 공정에 결합되면서, 제조 원가와 자율주행 AI 연산 비용 모두에서 전통 완성차 업체들이 독자적으로는 따라잡기 힘든 비대칭적 진입장벽이 구축되고 있다.
이차전지 및 태양광·에너지 산업에서는 기회와 한계가 공존하는 양상이 나타난다. 테슬라의 메가팩(ESS)이 스페이스X의 지상 AI 데이터센터 및 테라팹 공장의 핵심 전력 안정화 장치로 대규모 투입됨에 따라, 테슬라에 배터리 셀을 공급하거나 스페이스X와 우주항공용 배터리·태양광 소재 납품을 협의 중인 LG에너지솔루션과 OCI홀딩스 등 국내 에너지 기업들에는 수주 확대 기회가 열리고 있다. 다만 테슬라의 2026년 3분기 ESS 구축량이 13.7GWh로 시장 전망치(15.9GWh)를 하회한 바 있고, 우주 데이터센터 및 위성 인프라는 리튬이온 배터리의 기하급수적 물량 증가보다는 초고효율 우주용 태양전지(연간 1TW급 태양광 발전 목표)와 열관리 시스템이 핵심이라는 점에서 국내 기업들의 포트폴리오 다변화가 요구된다29.
국내 자본시장 및 개인·기관 투자자에게 미치는 파급력 역시 막대하다. 한국예탁결제원 세이브로(2026년 10월 19일 기준)에 따르면 국내 개인투자자(서학개미)의 테슬라 주식 보유액은 214억 825만 달러(약 29조 원)로, 2위인 엔비디아(174억 2,740만 달러)를 큰 격차로 제치고 해외 주식 보유 1위를 기록 중이다. 합병 성사 시 서학개미들은 단기적으로 28%~47%에 달하는 주식교환 프리미엄 수혜와 함께 우주·스타링크 지분을 확보하는 효과를 얻지만, 장기적으로는 연간 수백억 달러를 소각하는 우주·AI 인프라 투자 리스크에 노출된다. 한편 국내 증시에서는 스페이스X 상장 전 대규모 프리IPO(Pre-IPO) 투자를 단행해 약 5조 원 규모의 투자 성과를 거둔 미래에셋증권이 스페이스X 실적 호조 및 합병 공식화 직후인 10월 21일 장중 최대 8.1% 급등(2만 6,650원 터치, 종가 2만 5,750~2만 5,800원 안팎 마감)하는 등 스페이스X 밸류체인 관련주들의 동조화 현상이 뚜렷하게 나타나고 있다.
<시사점>
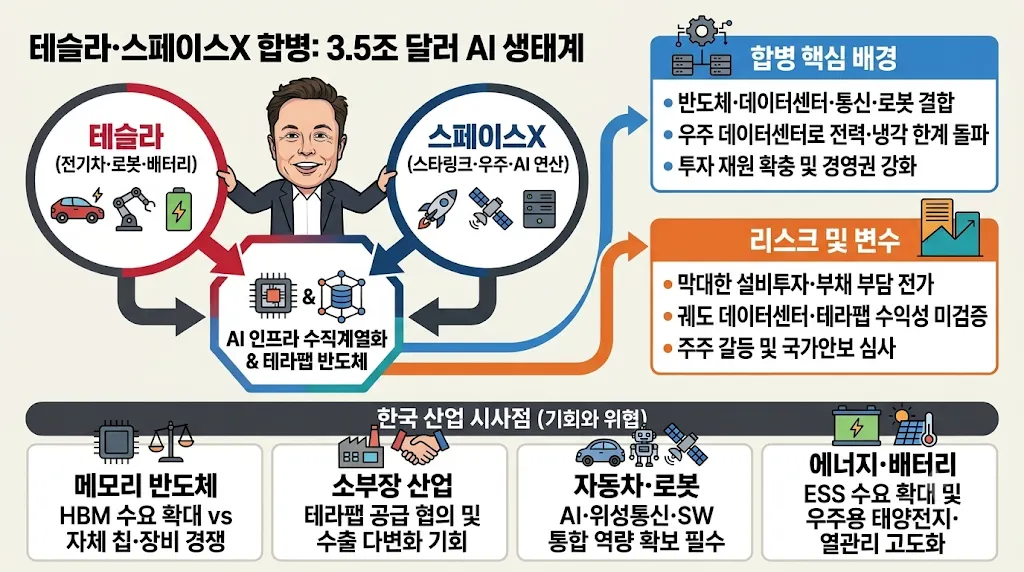
일론 머스크가 이끄는 테슬라와 스페이스X의 합병 추진 검토가 공식화됐습니다(초기 검토단계). 전기차·로봇·AI·위성통신·우주항공을 하나로 묶는 기업가치 3조5000억달러 규모의 초거대 기업이 탄생할 가능성이 열린 것입니다. 아직 합병 조건과 주주 승인 등 절차가 남아 있지만, 이번 움직임은 글로벌 기술 경쟁이 개별 제품에서 반도체·에너지·데이터·모빌리티를 결합한 생태계 경쟁으로 전환되고 있음을 보여줍니다.
합병의 핵심은 AI 인프라의 수직계열화와 투자 재원의 확충입니다. 테슬라의 자율주행·휴머노이드 로봇·배터리 기술과 스페이스X의 스타링크·우주 발사체·AI 연산 인프라를 결합하면 반도체부터 데이터센터, 전력, 통신, 로봇까지 하나의 체계로 묶을 수 있습니다. 지상 데이터센터의 전력·냉각 한계를 우주에서 보완한다는 구상도 이런 연장선에 있습니다. 막대한 설비투자가 필요한 스페이스X로서는 테슬라의 자금력과 사업 기반을 활용할 유인이 큽니다. 머스크가 통합 기업의 경영권을 강화할 수 있다는 점도 합병 추진의 배경으로 꼽히고 있습니다.
그러나 전문가들은 시너지만큼 위험도 크다고 보고 있습니다. 스페이스X의 AI·우주 인프라 투자는 현금 창출 규모를 크게 웃돌고, 궤도 데이터센터와 자체 반도체 공장의 수익성도 아직 검증이 필요합니다. 합병은 자금 조달 부담을 줄일 수 있지만, 반대로 스페이스X의 투자 위험을 테슬라 주주에게 전가할 수도 있습니다. 소수 고객에 대한 AI 매출 의존, 대규모 부채 조달, 머스크 1인 중심의 지배구조 역시 부담입니다. 사업의 결합이 곧 수익의 결합을 보장하지 않고, 합병 비율과 경영권 프리미엄을 둘러싼 주주 간 갈등, 미국 정부의 국가안보 심사도 변수입니다.
두 기업의 합병이 한국 산업에는 기회이면서도 위협으로 다가오고 있습니다. 우선 AI 데이터센터 투자가 확대되면 삼성전자와 SK하이닉스의 고대역폭메모리(HBM)와 고용량 메모리 수요가 늘어날 수 있습니다. 반면 테라팹을 통한 자체 반도체 생산이 본격화하면 중장기적으로 외부 공급 의존도가 낮아지고 가격 인하 압력도 커질 수 있습니다. 글로벌 반도체 장비 선점 경쟁이 심해지면 국내 기업의 증설 비용과 조달 부담도 늘어납니다.
반도체 소재·부품·장비(소부장) 기업에는 새로운 시장이 열릴 가능성이 있습니다. 한미반도체·HPSP·동진쎄미켐·ISC 등 국내 기업들이 테라팹 관련 공급 협의나 기술 검증을 진행하고 있다는 점은 주목할 만합니다. 미국 빅테크의 자체 반도체 공장 확대를 국내 소부장 기업의 고객 다변화와 수출 확대 기회로 활용할 수 있습니다. 다만 공급 협의가 실제 수주와 지속적인 매출로 이어지는지는 냉정하게 따져봐야 합니다.
자동차·로봇 산업의 경쟁 기준도 달라질 수 있습니다. 차량 성능과 제조원가를 넘어 AI 연산, 위성통신, 소프트웨어, 데이터 활용을 통합하는 능력이 승부를 가를 수 있습니다. 현대자동차그룹 등 국내 자동차 기업은 제조 경쟁력에 안주하지 말고 자율주행과 로봇, AI 반도체, 통신 인프라의 연계 강화를 도모해야 합니다.
데이터센터 전력 수요 확대는 ESS와 배터리, 태양광 기업에 기회지만, 공급자로 머물지 않고 우주용 태양전지와 열관리 등 고부가가치 기술로 영역을 넓히는 전략이 필요합니다.









