 컨텐츠
안녕하세요. 자본주의 밸런스 톨라니 입니다.
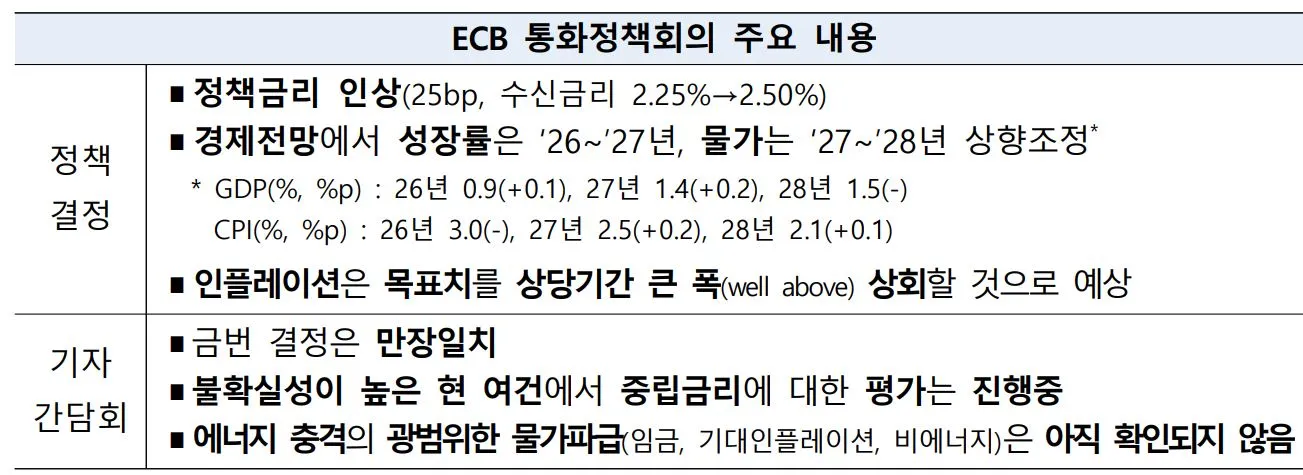
지난 10일에 열린 ECB 통화정책회의를 통해 수신금리를 2.25%에서 2.50%로 인상하였으며, 경제 전망은 상향, 물가도 상향 조정하였습니다.
이에 ‘26.9월 ECB 통화정책회의 결과에 대한 시장의 평가 및 반응’ 관련하여 한국은행 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
26.9월 ECB 통화정책회의 결과에 대한 시장의 평가 및 반응
출처 : 한국은행 런던사무소 조유리 과장
01. 시장참가자들의 평가 및 전망
1) 평가
시장에서는 경제전망에서 물가 성장 전망이 상향조정된 가운데, 기자간담회에서 Lagarde 총재가 향후 금리경로에 대한 시사를 자제하면서도 추가 인상 가능성을 열어둔 점을 근거로 금번 회의를 신중한 매파적인상으로 평가
ㅇ 경제전망에서 인플레이션의 목표치 상회 전망에 대한 문구(강화, 기간확대)변경, 기술적 가정에 추가 금리인상이 내재되어 있음에도 중기 근원 인플레이션 경로가 상향조정된 점 등은 매파적으로 평가(GS, Barclays, DB, SG)
- 또한 최근 금융여건 긴축, 에너지 가격 상승에도 불구하고 중기 성장전망이 상향조정된 점은 추가 긴축에 따른 경기부담을 완화(BofA, MS)
ㅇ 기자간담회에서 Lagarde 총재는 중립금리(1.75~2.50%)가 추가 인상의 제약요인이아님을 시사하며 향후 인상 가능성을 열어두면서도, 시장기대(3회 추가 인상)에 대한 언급을 자제하고, 최근 긴축적 금융여건이 경제에 미치는 영향을 주시하겠다고 밝히는 등 향후 금리경로에 대해 신중한 입장을 견지(Nomura, BofA, Mizuho)
2) 전망
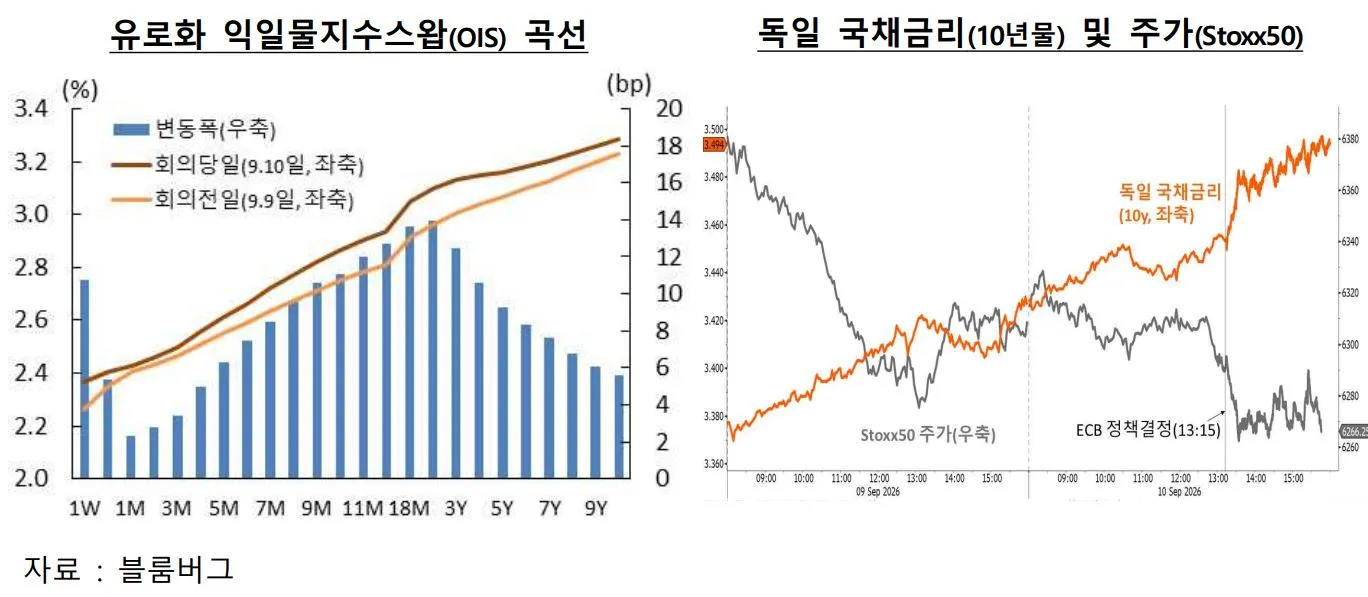
대다수 투자은행은 차기 회의(10월) 동결을 예상하나, 이후 정책경로에 대해서는 12월 추가 인상과 동결 전망으로 이견을 보이고 있으며, 시장가격은 연내 및‘27년 추가 긴축 가능성을 반영*하며 보다 매파적으로 형성
* 9.10일 현재 OIS시장에서는 ECB의 금리인상 가능성을 ’26.12월 기준 1.6회(25bp 기준), ’27.6월 기준 3.3회로 반영
ㅇ ECB 전망을 하회한 최근 물가 흐름, 임금·근원물가로의 뚜렷한 2차 파급효과 미확인, 안정적 기대인플레이션, 중립금리(1.75~2.50%) 상단에 도달한 정책금리등을 감안할 때 추가 긴축 필요성은 제한적(GS, MS, HSBC, UBS, Barclays, NatWest)
ㅇ 반면, 일각에서는 물가의 목표치 상회가 장기간 지속될 것으로 예상됨에 따른 ECB의 선제적 대응 필요성, 예상보다 견조한 성장 여건에 힘입은 추가 긴축여력 등을 근거로 연내 추가 인상(12월)을 전망(JPM, DB, SG,
BNP, Commerz)
02. 금융시장 반응
독일 국채금리(10년물)는 ECB의 통화정책회의가 매파적으로 해석된 가운데, 중동 긴장 지속에 따른 유가 상승 등의 영향으로 6bp 상승(16:00시 기준, 3.44% →3.50%)
ㅇ 주가(Stoxx50)는 ECB의 성장‧물가 전망 상향에 따른 추가 긴축 경계감, 지정학적 긴장 지속에 따른 글로벌 투자심리 위축 등으로 0.7% 하락(16:00시 기준, 6,309→6,266)