 컨텐츠
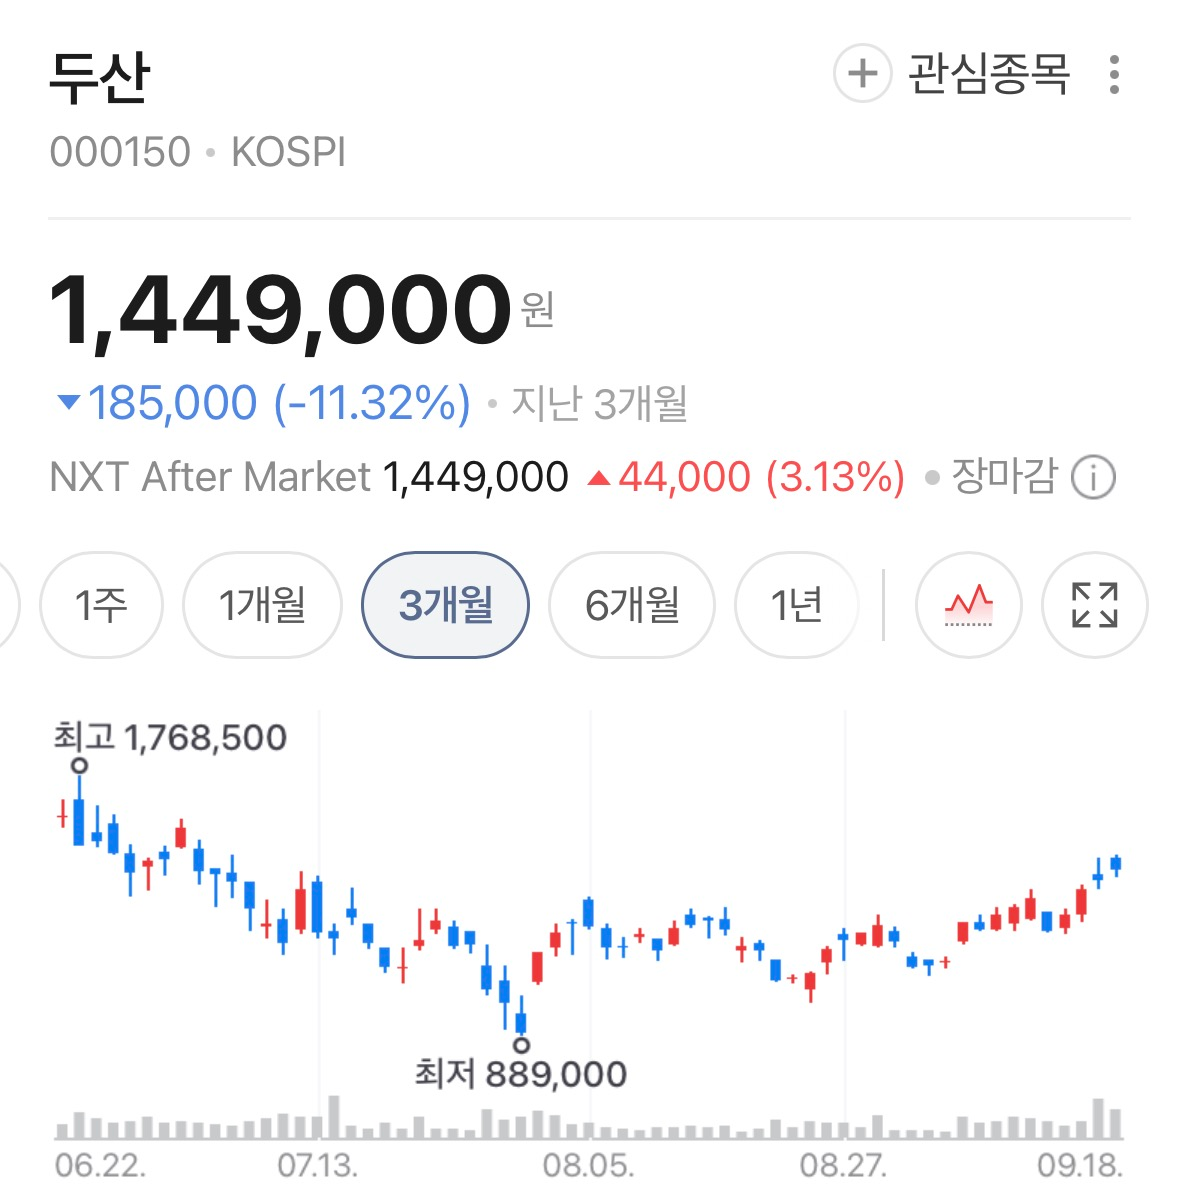

두산그룹 지주사 두산이 가파른 주가 반등세를 이어가고 있다. 한국거래소에 따르면 두산은 지난 18일 2.99% 오른 144만7,000원에 마감했다. 지난 7월 30일 90만원까지 밀리며 '황제주'(주가 100만원 이상 종목) 타이틀마저 반납해야 했던 주가가, 두 달여 만에 약 60% 반등한 것이다.
광모듈 수요 폭발이 반등 시작점
증권가는 이번 반등의 핵심 동력으로 광모듈용 동박적층판(CCL) 매출 급증을 꼽는다. DS투자증권은 18일 두산의 목표주가를 기존 240만원에서 275만원으로 상향 조정했다. 담당 연구원은 상반기 광트랜시버향 CCL 매출액이 약 800억 원으로 전년 대비 10배 넘게 늘었고, 최근 수요가 폭발적으로 증가하며 하반기에는 상반기 대비 약 3배 늘어난 2,200억 원의 매출이 기대된다고 분석했다. AI 데이터센터 확장에 따른 광통신 부품 수요 확대가 실적으로 이어지고 있다는 의미다.
9,700억원 역대 최대 증설, 2028년 가동
지난 17일 발표된 대규모 증설 결정도 주가에 힘을 보탰다. 두산은 국내와 중국에서 총 9,700억 원 규모의 CCL 설비 투자에 나선다고 밝혔다. 이는 두산이 자체 사업에서 단행한 단일 설비투자 가운데 역대 최대 규모다. 투자는 2028년까지 3년에 걸쳐 단계적으로 이뤄지며, 신규 라인은 2028년 하반기 첫 가동에 들어갈 예정이다. 지금 당장의 수요뿐 아니라 향후 몇 년간의 성장까지 내다본 결정인 셈이다.
3조원 자사주 전량 소각도 한몫
여기에 주주환원 정책도 긍정적으로 평가받고 있다. 두산은 시가 약 3조 원 규모의 자사주 전량을 소각하기로 결정했다. 담당 연구원은 이를 두고 공정거래법상 지주회사 가운데 주주환원과 기업가치 제고에 가장 적극적인 회사라는 평가가 나온다고 전했다.
시사점
90만원까지 밀렸던 주가가 두 달 만에 275만원 목표가까지 거론되는 상황은, 실적 모멘텀과 대규모 투자, 주주환원이라는 세 요소가 동시에 맞물린 결과로 볼 수 있다. 다만 9,700억 원 규모 증설은 2028년에야 첫 가동을 앞두고 있는 만큼, 그 사이 광통신 수요가 예상대로 이어지는지가 목표주가 달성 여부를 가를 변수가 될 것으로 보인다.