 컨텐츠
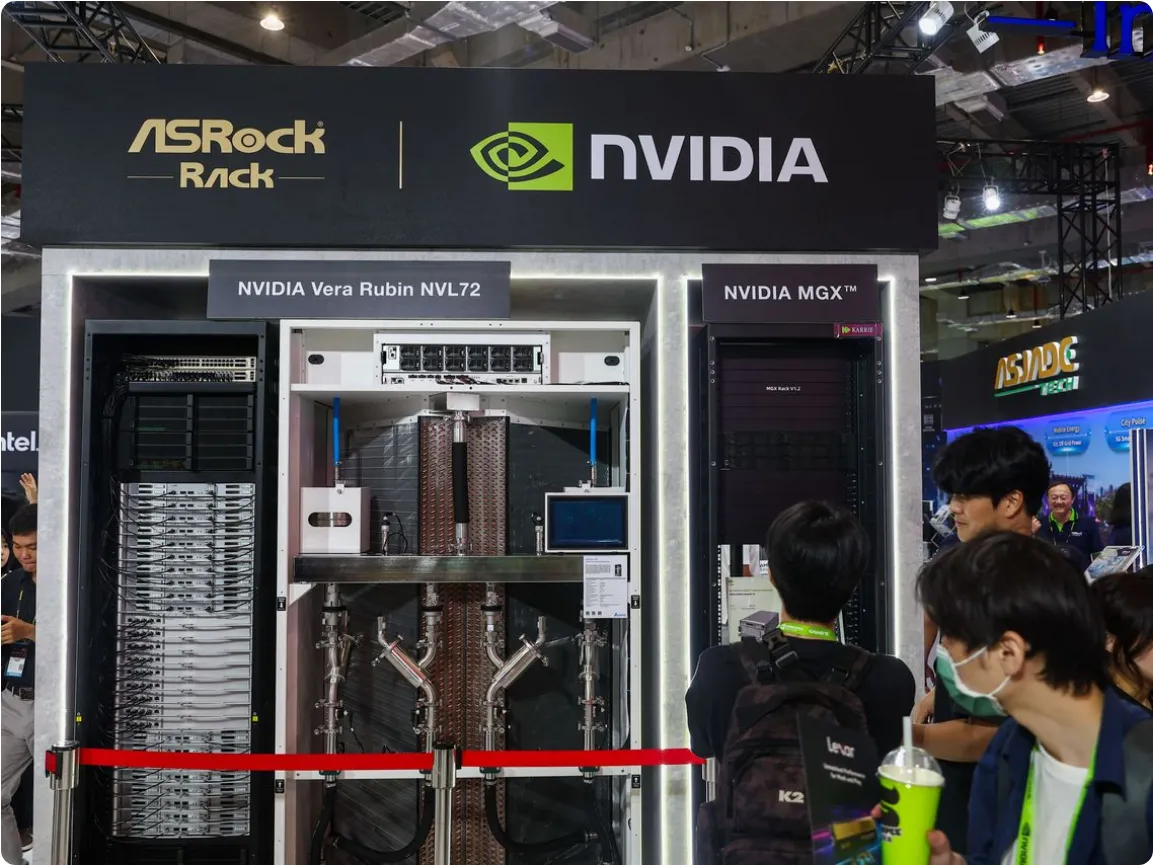
최근 엔비디아의 주가는 향후 12개월 예상 순이익 기준 17배 미만에서 거래되고 있습니다. 이는 2025년 수준과 비교했을 때 무려 절반 가까이 뚝 떨어진 수치로, 지난 10년이 넘는 기간 동안 가장 저렴해진 멀티플(배수)이라고 하네요. 실적은 여전히 어마어마하게 성장하고 있고, 2027 회계연도 매출은 90%나 급증할 것이라는 장밋빛 전망이 나오고 있는데도 월가에서는 어째서 이런 경고 신호를 보내고 있는 걸까요?
스탁트윗(Stocktwits)의 샤샨크 나야르(Shashank Nayar) 기자의 보도에 따르면, TCW의 테마 및 지속 성장 주식 부문 수석 포트폴리오 매니저인 엘리 호튼(Eli Horton)은 이러한 급격한 밸류에이션 하락이 엔비디아의 현재 이익 창출 능력이 얼마나 오래 지속될지에 대한 투자자들의 깊은 회의론을 고스란히 보여주는 것이라고 지적했습니다. 회사의 펀더멘털 자체는 여전히 튼튼하지만, 시장이 월가의 컨센서스(시장 평균 전망치)보다 훨씬 더 낮아진 기대치를 가격에 반영하고 있다는 뜻이죠. 실제로 엔비디아는 올해 들어 23% 상승하며 '매그니피센트 세븐(Magnificent Seven)' 기업 중 애플(Apple)에 이어 두 번째로 선방하고 있지만, 필라델피아 반도체 지수(SOX) 전체가 무려 78% 폭등하는 동안 엔비디아는 지수 내에서 하위권에 머물며 다소 아쉬운 성적표를 받아들었습니다.
이렇게 주가가 대세 상승장에서 힘을 쓰지 못하는 이유는 복합적입니다. 고성능 칩을 만드는 데 들어가는 높은 부품 비용 때문에 총 마진이 점점 쪼그라들고 있고, 라이벌 반도체 기업들과의 경쟁이 치열해지는 데다가, 대형 빅테크 고객사들이 직접 자체 칩을 설계해 쓰려는 움직임이 거세지고 있기 때문이죠. 실제로 엔비디아의 2분기 총 마진은 75%에 달했지만, 애널리스트들은 4분기에는 이것이 72% 아래로 떨어질 수도 있다고 내다보고 있습니다. 반도체 시장 전반의 온기가 돌고 AI 하드웨어 수요는 여전히 굳건함에도 불구하고, 투자자들은 수익성 방어 문제와 치열해지는 경쟁 구도를 심각하게 주시하고 있는 상황입니다. 과연 엔비디아가 이러한 우려를 씻어내고 다시 한번 놀라운 반등을 보여줄 수 있을지, 우리도 두 눈 크게 뜨고 지켜봐야겠습니다.